[데이터센터 · 10.06 오전판] AI 증설 전력·광도 뛰나?
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 데이터센터 뉴스 4건 가운데 3건은 이 가설을 강화했고 1건은 시험대에 올랐다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
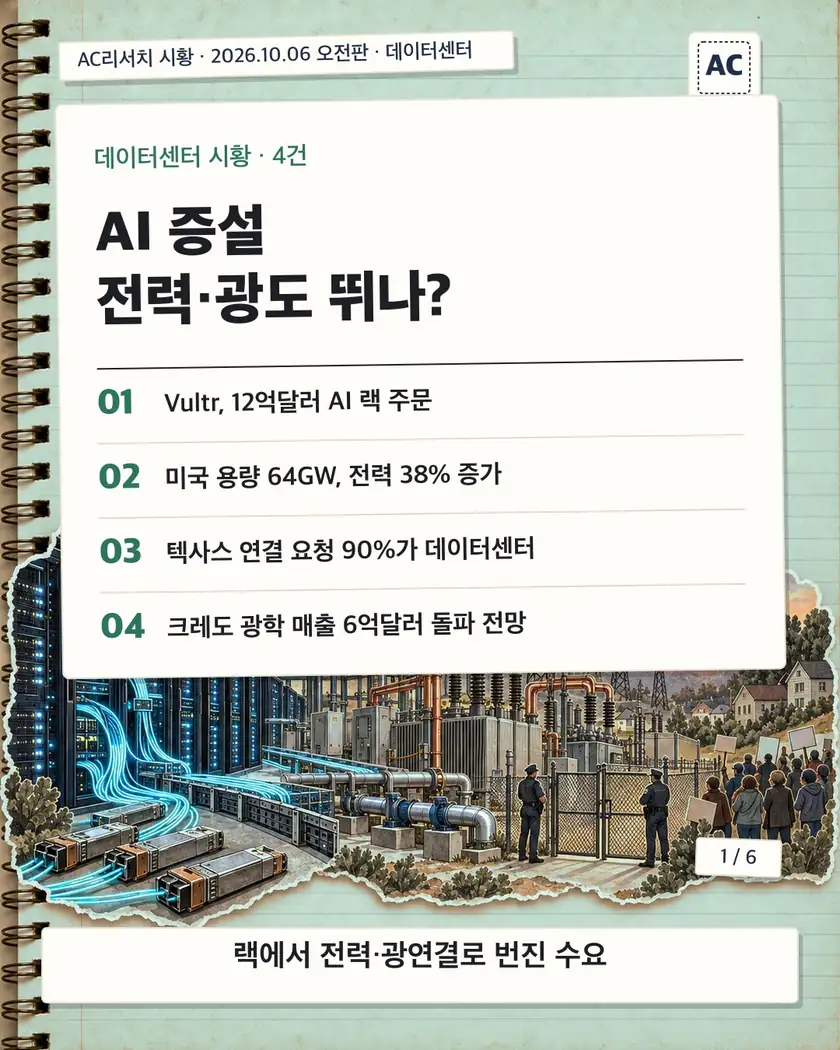
1/6 · 표지 · AI 증설 전력·광도 뛰나?
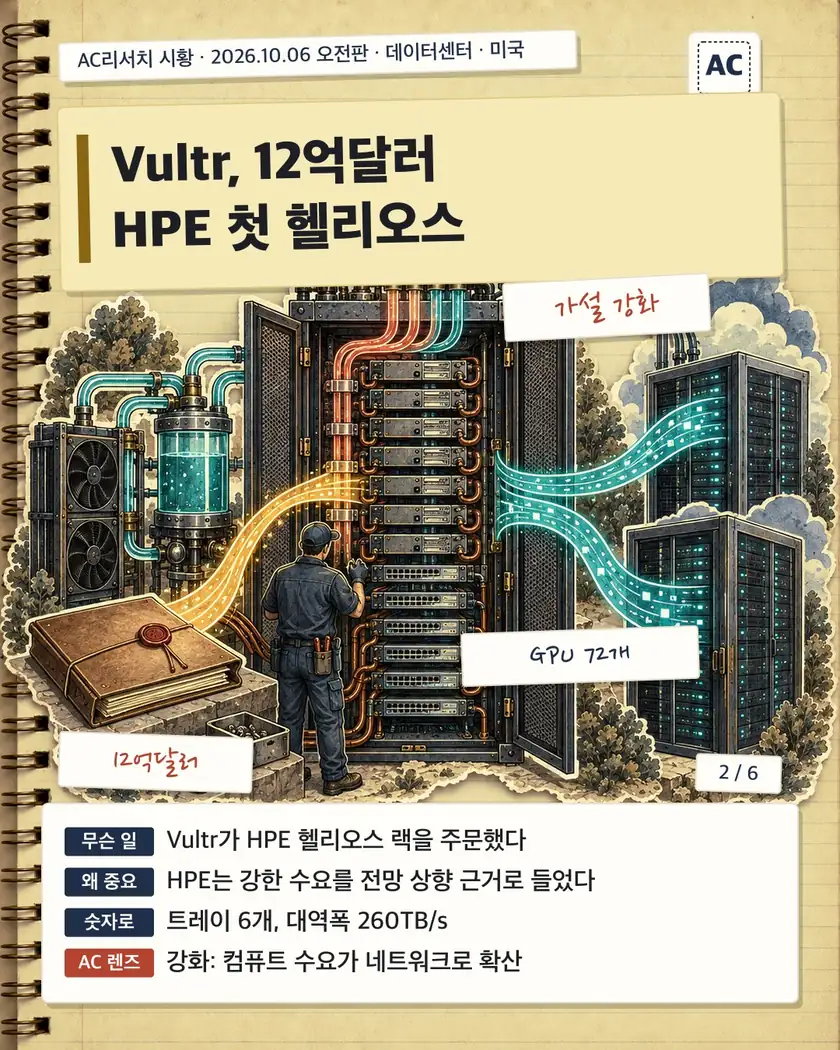
2/6 · Vultr, 12억달러 HPE 첫 헬리오스 이 뉴스 자세히 보기 ↓
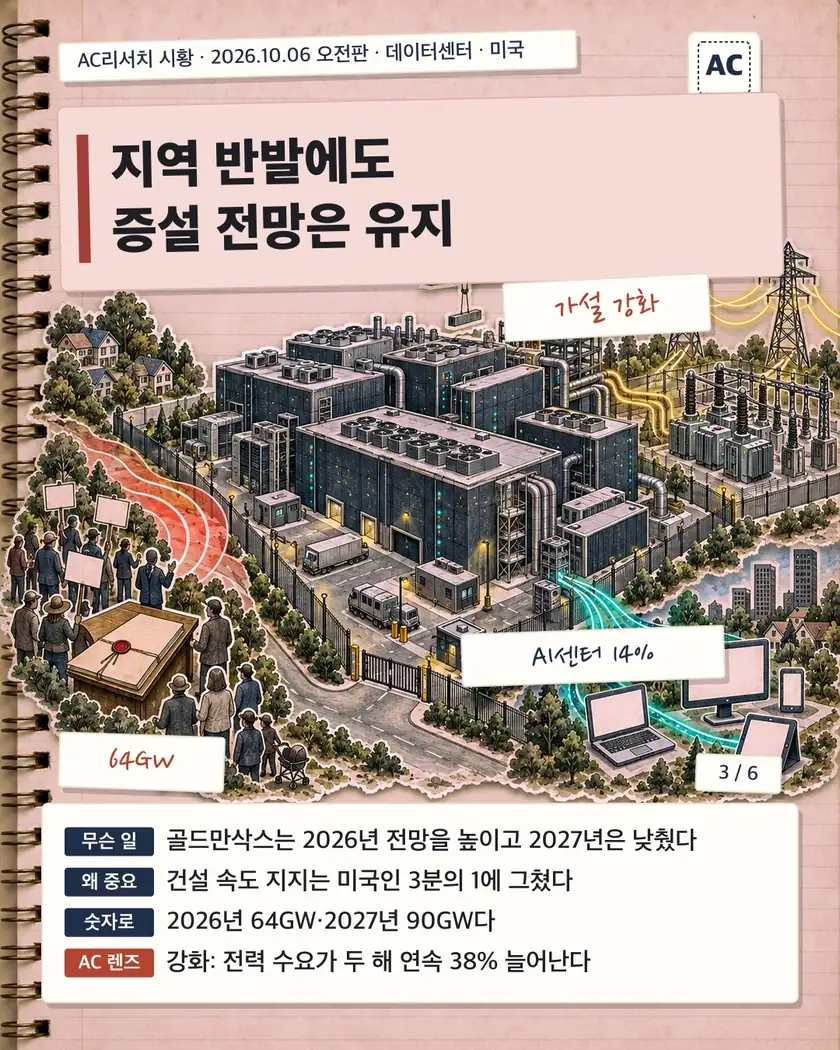
3/6 · 지역 반발에도 증설 전망은 유지 이 뉴스 자세히 보기 ↓
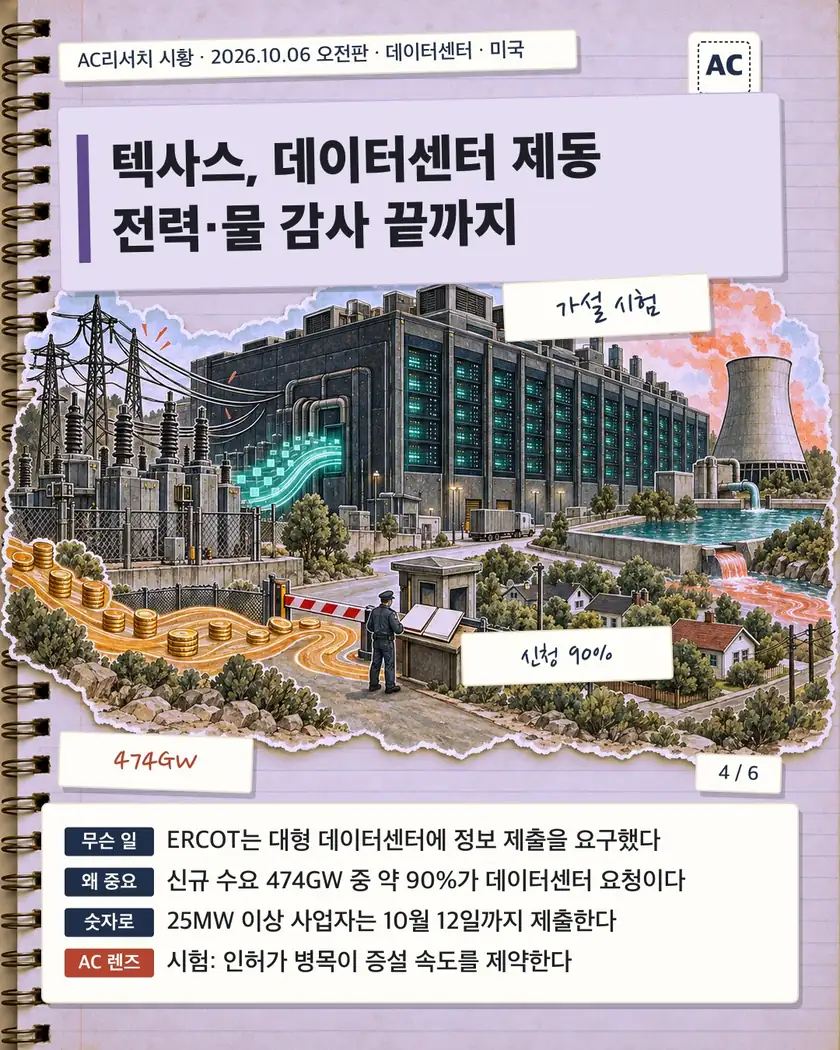
4/6 · 텍사스, 데이터센터 제동 전력·물 감사 끝까지 이 뉴스 자세히 보기 ↓
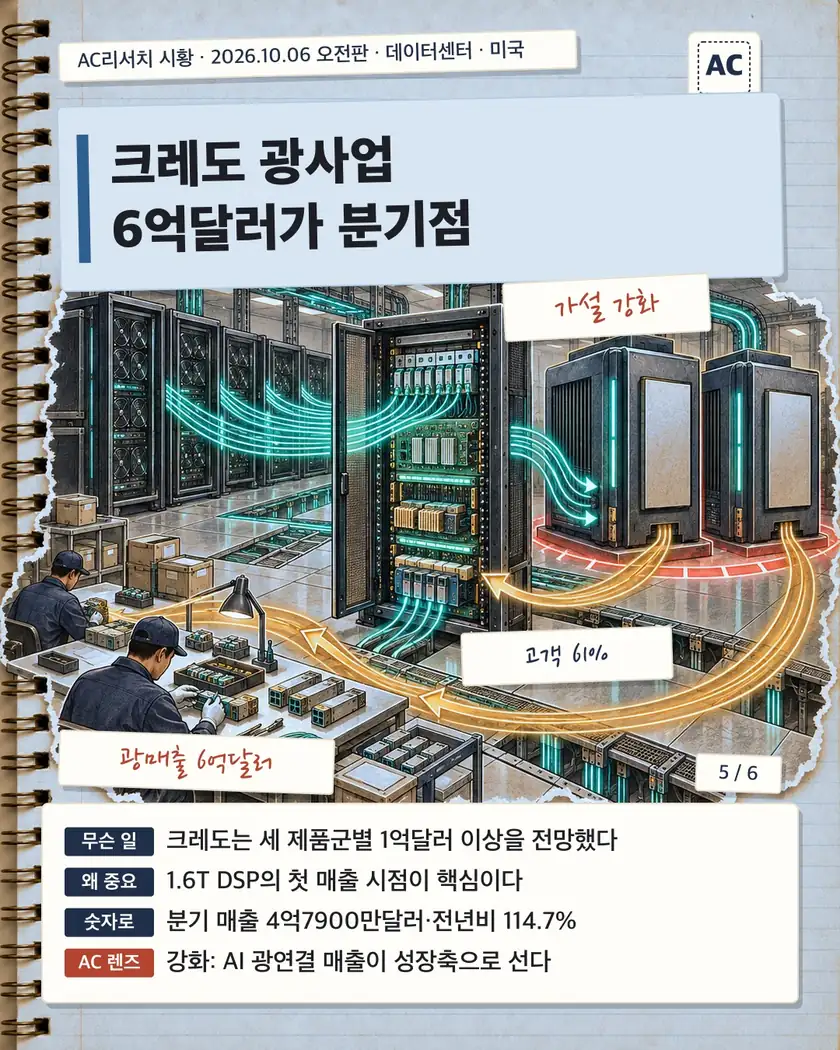
5/6 · 크레도 광사업 6억달러가 분기점 이 뉴스 자세히 보기 ↓
6/6 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
Vultr, 12억달러 HPE 첫 헬리오스
무슨 일이 있었나
HPE는 2026년 9월 30일 Vultr에서 12억달러 규모 주문을 받았다고 발표했다.
주문 대상은 HPE가 공급하는 AMD 헬리오스 AI 랙 시스템이다.
이번 주문은 HPE가 새 헬리오스 시스템으로 확보한 첫 고객 계약이다.
Vultr는 시스템을 미국 내 클라우드 데이터센터 여러 곳에 배치한다.
Vultr는 비상장 클라우드 인프라 기업으로 GPU 기반 연산 용량을 고객에게 제공한다.
숫자로 보는 랙 구성
랙 1대에는 AMD 인스팅트 MI455X GPU 72개가 들어간다.
6세대 AMD EPYC 베니스 CPU와 펜산도 벌카노 AI NIC도 함께 탑재된다.
MI455X 1개는 HBM4 메모리 432GB를 갖춘다.
랙 전체는 HBM4를 최대 31TB 담고 메모리 대역폭은 최대 1.7PB/s이다.
AMD는 랙당 FP4 연산 성능을 최대 2.9엑사플롭스로 제시한다.
FP4는 숫자를 4비트로 표현해 AI 연산량과 메모리 사용을 줄이는 형식이다.
데이터와 열이 움직이는 방식
헬리오스는 GPU와 CPU, 네트워크, 냉각, ROCm 소프트웨어를 랙 단위로 묶는다.
ROCm은 AMD GPU에서 AI 모델을 개발하고 실행하는 개방형 소프트웨어 환경이다.
UALoE는 표준 이더넷으로 랙 안의 GPU를 연결하는 스케일업 규격이다.
랙 내부 스케일업 대역폭은 260TB/s이고 외부 스케일아웃은 43TB/s이다.
QFX5252 이더넷 스위치 트레이 6개가 GPU 72개를 연결한다.
HPE는 직접 액체냉각과 대형 AI 클러스터 구축 서비스를 맡는다.
HPE가 맡은 역할
HPE는 컴퓨트·스위칭·제어 소프트웨어·냉각 통합을 함께 공급한다.
Vultr와 주니퍼 네트웍스는 이번 주문 전부터 약 3년간 협력했다.
HPE는 2025년 7월 주니퍼 네트웍스 인수를 완료했다.
헬리오스 네트워크는 브로드컴 Tomahawk 6 칩을 활용한다.
Vultr는 기존에 AMD MI325X와 MI355X GPU도 클라우드에 배치했다.
Vultr는 2026년 6월 HPE의 엔비디아 GB300 NVL72 시스템도 선택했다.
Vultr·AMD·넷앱은 2025년 12월 하이브리드 클라우드 참조 설계를 공개했다.
투자자가 지켜볼 것
HPE와 Vultr는 주문에 포함된 전체 랙 수와 정확한 인도일을 밝히지 않았다.
Vultr는 2027년부터 2028년까지 배치할 예약 용량의 선주문을 받고 있다.
HPE는 2027회계연도 네트워크 매출 성장률 전망을 14∼17%에서 10%대 후반∼20%대 초반으로 높였다.
HPE는 강한 수요와 헬리오스 기회, 주문 전환 개선을 전망 상향 근거로 들었다.
HPE는 헬리오스 출하 시점 때문에 2027회계연도 매출이 후반에 더 몰릴 것으로 봤다.
마이크로소프트는 2026년 7월 Azure에 헬리오스 기반 서비스를 도입한다고 밝혔다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
Vultr는 12억달러를 들여 랙당 MI455X 72개가 든 헬리오스 시스템을 도입한다. 이 주문은 AI 컴퓨트 수요가 이더넷과 액체냉각 투자까지 넓어지는 흐름을 보여준다. 그래서 가설을 강화한다. 다만 계약은 실제 출하와 가동보다 먼저 잡힌다. 결국 랙 수와 인도 시점, 2027∼2028년 배치 속도가 후속 수요를 가를 지표이다.
- 수혜 AMDAMD MI455X 72개짜리 랙 주문이 GPU 수요를 만든다.
- 수혜 휴렛팩커드 엔터프라이즈HPE 12억달러 주문이 서버·네트워크 매출로 이어진다.
- 수혜 브로드컴AVGO Tomahawk 6 채택이 스위치 칩 수요를 늘린다.
- 부담 엔비디아NVDA AMD 대안 랙 확산이 GPU·시스템 경쟁을 키운다.
지역 반발에도 증설 전망은 유지
무슨 일이 있었나
골드만삭스는 10월 4일 메모에서 미국 데이터센터 반발의 영향을 평가했다.
정치권과 지역사회의 반대가 커졌지만 단기 증설에 미치는 영향은 제한적이라고 봤다.
미국 데이터센터 성장 경로도 2027년까지 대체로 유지될 것으로 전망했다.
진행 중인 프로젝트와 새 용량 추정치가 이런 판단의 근거가 됐다.
숫자로 보면
2026년 말 용량 전망은 이전보다 5GW 높은 64GW로 올랐다.
2027년 말 전망은 이전보다 5GW 낮은 90GW로 내려갔다.
전력 수요는 2026년에 12GW 늘어 38% 증가할 것으로 추산했다.
2027년에도 17GW 늘어 38% 증가할 것으로 전망했다.
GW는 전력 규모를 나타내는 10억 와트 단위이다.
반발이 커진 배경
데이터센터는 AI 모델을 학습하고 실행할 컴퓨팅 성능을 제공하는 시설이다.
미국 전역의 지역사회는 데이터센터의 전력 수요를 문제로 제기해 왔다.
공공요금 부담과 지역에 미치는 다른 영향도 반발 요인으로 꼽혔다.
골드만삭스는 데이터센터를 향한 대중의 태도가 더 부정적으로 변했다고 평가했다.
여론과 정치 변수
로이터와 입소스가 6월 실시한 조사에서 미국인의 3분의 1만 건설 속도를 지지했다.
지역에 AI 데이터센터를 짓는 데 찬성한 응답자는 14%에 그쳤다.
설문은 메타·알파벳·아마존·마이크로소프트·xAI의 AI 사업 지원 시설을 물었다.
반발은 11월 3일 중간선거를 앞둔 공화당의 정치 과제로 떠올랐다.
투자자가 볼 지점
2026년 전망 상향과 2027년 전망 하향에도 전체 성장 경로는 대체로 유지됐다.
지역 반대의 단기 영향이 제한적이라는 판단은 인프라 수요의 강도를 보여준다.
다만 지역 AI센터 건설 찬성률 14%는 인허가와 정치 부담이 이어질 가능성을 보여준다.
실제 용량이 2026년 64GW와 2027년 90GW 경로를 따르는지가 관건이다.
전력 수요가 두 해 연속 38%씩 늘어나는지도 함께 지켜봐야 한다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
골드만삭스는 미국 데이터센터 전력 수요가 2026년과 2027년 각각 38% 늘 것으로 봤다. 사용량이 전력과 서버 투자를 키우는 고리가 아직 끊기지 않았다는 뜻이다. 그래서 하이퍼사이클을 강화하지만, 지역 AI센터 건설 찬성률 14%는 가볍게 볼 수 없다. 결국 인허가 지연과 전기요금 우려가 증설 속도를 낮추는지 지켜봐야 한다.
텍사스, 데이터센터 제동 전력·물 감사 끝까지
무슨 일이 있었나
텍사스는 신규 데이터센터 승인을 전력망 연결과 환경 허가 두 경로에서 사실상 멈췄다.
그레그 애벗 주지사는 8월 3일 PUCT와 ERCOT에 전면 감사를 지시했다.
대상은 ERCOT 연결 절차를 밟는 모든 데이터센터 프로젝트이다.
ERCOT는 텍사스 대부분 지역의 전력망을 운영하는 비영리 계통기관이다.
9월 21일에는 TCEQ가 데이터센터 관련 허가를 발급하지 못하도록 범위를 넓혔다.
TCEQ는 대기와 수질을 비롯한 텍사스의 환경 허가를 담당하는 기관이다.
숫자로 보면
ERCOT가 검토하는 신규 전력 수요는 약 474GW에 달한다.
이는 텍사스 전력망의 역대 최대 부하보다 5배 이상 많은 규모이다.
신규 연결 요청 가운데 데이터센터 비중은 약 90%이다.
텍사스는 버지니아에 이은 미국 2위 데이터센터 시장이자 가장 빠르게 성장하는 시장이다.
ERCOT는 25MW 이상 사업자에게 10월 12일까지 정보 제출을 요구했다.
무엇을 감사하나
개발사는 주정부와 지방정부에서 받은 세제 혜택과 보조금을 공개해야 한다.
전력망 의존도와 자가발전 계획, 연간·최대 전력 소비량도 제출 대상이다.
용수 출처와 연간·최대 사용량, 물 재이용 계획과 냉각 방식도 포함된다.
소음·조명·이격거리·교통·비상 대응 등 주민 보호 대책도 심사한다.
프로젝트 소유자와 지배주주 정보까지 공개 범위에 들어간다.
규제가 강화된 배경
애벗은 6월 10일 데이터센터가 전력 인프라 비용을 직접 부담하도록 지시했다.
9월 14일에는 TWDB가 데이터센터 용수 조사를 강제하도록 주문했다.
주정부 용수 조사에 응답한 데이터센터 비율은 한때 28%에 그쳤다.
기한 내 응답하지 않으면 민사·형사 책임과 환경 허가 거부 가능성이 생긴다.
TWDB는 10월 14일까지 용수 조사 집행 상황을 주지사에게 보고할 예정이다.
투자자가 볼 지점
ERCOT 연결 심사 지연은 신규 캠퍼스의 가동 시점과 자금 회수 시기를 늦출 수 있다.
전력 수요 예측과 자가발전 계획은 이전보다 엄격한 검토를 받게 된다.
자가발전으로 ERCOT를 우회해도 환경 허가가 필요하면 TCEQ 중단 조치의 영향을 받는다.
후속 입법은 망 투자비, 물 효율, 세제 혜택과 주민 보호 비용을 다룰 수 있다.
ERCOT는 수집 정보를 분석한 보고서를 12월 10일까지 발간할 계획이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
텍사스 신규 전력 수요 474GW 중 약 90%가 데이터센터인데, 주정부가 연결 승인과 환경 허가 발급을 멈췄다. 사용량이 늘어 인프라 투자가 커지는 고리는 강하지만, 전력망과 물이 속도를 받쳐주지 못하고 있다. 그래서 이 뉴스는 수요 부족이 아니라 자원과 주민 수용성이 사이클을 늦출 수 있다는 시험이다. 결국 12월 보고서 뒤 어떤 사업이 다시 승인되고 비용을 누가 부담하는지 봐야 한다.
- 부담 아이렌IREN 텍사스 2GW 신규 캠퍼스의 규제 노출
- 부담 사이퍼 디지털CIFR 텍사스 신규 부지의 연결 지연 위험
- 부담 비트디어 테크놀로지스BTDR 록데일 179MW 증설의 허가 일정 노출
- 부담 코어 사이언티픽CORZ 텍사스 추가 전력 배정의 승인 지연 위험
크레도 광사업 6억달러가 분기점
무슨 일이 있었나
크레도는 9월 1일 2027회계연도 1분기 실적을 발표했다.
해당 분기는 2026년 8월 1일에 끝났다.
분기 매출은 4억7900만달러로 전년 대비 114.7%, 전 분기 대비 9.6% 늘었다.
크레도는 7개 분기 연속 세 자릿수 전년 대비 매출 성장을 기록했다.
비GAAP 순이익은 2억3630만달러로 전년보다 140% 증가했다.
크레도는 AI 데이터센터용 고속 광·구리 연결 제품을 공급한다.
광학 사업의 6억달러
회사는 2027회계연도 광학 매출이 6억달러를 넘을 것으로 예상한다.
제로플랩 광모듈과 실리콘포토닉스 PIC, 광 DSP는 각각 1억달러 이상을 목표로 한다.
크레도는 1분기에 실리콘포토닉스 PIC 매출을 처음 인식했다.
800G와 1.6T 제품은 2027회계연도 동안 생산 규모를 확대할 예정이다.
첫 1.6T 광 DSP 매출은 2027회계연도 후반으로 예정돼 있다.
제로플랩은 광연결의 반복적인 접속 장애를 줄이는 트랜시버 제품군이다.
성장 뒤에 남은 위험
GAAP 매출총이익률은 전 분기 68.2%에서 64.5%로 낮아졌다.
인수한 무형자산 상각비 1100만달러가 GAAP 매출총이익에 반영됐다.
영업권은 9280만달러에서 9억8640만달러로 늘었다.
재고는 전 분기보다 6220만달러 증가한 3억1310만달러였다.
주식보상비용은 8798만달러를 기록했다.
상위 4개 고객의 매출 비중은 33%, 28%, 13%, 10%로 합계 84%였다.
주가가 반영한 기대
10월 5일 주가는 228.07달러로 연초보다 54.22% 높았다.
52주 주가 범위는 86.48~308.67달러였고 베타는 3.228이었다.
주가는 8월 중순 282.82달러에서 9월 중순 161.49달러로 떨어졌다.
애널리스트 의견은 긍정 18건, 중립 1건, 부정 0건이었다.
평균 목표가는 281.09달러였고 24/7 월스트리트 모델 기준값은 270.13달러였다.
이 모델은 212.44~335.88달러를 제시해 350달러에는 추가 상승이 필요했다.
앞으로 볼 숫자
크레도는 2분기 매출을 5억2500만~5억3500만달러로 전망했다.
연간 매출 성장률은 85% 이상, 비GAAP 순이익률은 약 50%를 예상했다.
옴니커넥트는 AI 메모리 대역폭과 용량 확대에 따른 팬아웃 문제를 겨냥한다.
경영진은 2028회계연도부터 GPU당 수천달러의 매출 기회를 예상했다.
광매출 6억달러와 첫 1.6T DSP 매출, 2분기 전망 달성이 핵심 변수다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
크레도는 2027회계연도 광학 매출이 6억달러를 넘을 것으로 예상한다. 이는 AI 사용량이 늘수록 GPU 사이를 잇는 광연결 투자가 커지는 흐름을 보여준다. 그래서 하이퍼사이클을 강화하지만, 상위 2개 고객 비중 61%는 뚜렷한 취약점이다. 결국 첫 1.6T DSP 매출과 하이퍼스케일러 지출이 이어지는지를 봐야 한다.
이 판의 데이터센터 브리핑 9건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
데이터센터 9
- 강화골드만, 주민 반발에도 AI DC 성장 전망미국
- 강화솔리다임 대만 SSD 생산거점 확대국내
- 시험랜싱 데이터센터 금지 초안 1건미국
- 시험테네시 데이터센터 정치 쟁점화미국
- 시험콜로라도 데이터센터 반대 1건 확대미국
- 시험멤피스 데이터센터 유예 1건 부각미국
- 강화AI 경쟁에 데이터센터 지속 필요미국
- 강화블레이드 서버 시장 2035년 AI 수요 전망미국
- 강화손정의 AI 인프라 외부자금 추진해외
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.