[반도체 · 10.03 오후판] AI 웨이퍼 쏠림 값·물량 어디까지?
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 반도체 뉴스 5건 가운데 5건은 이 가설을 강화했다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
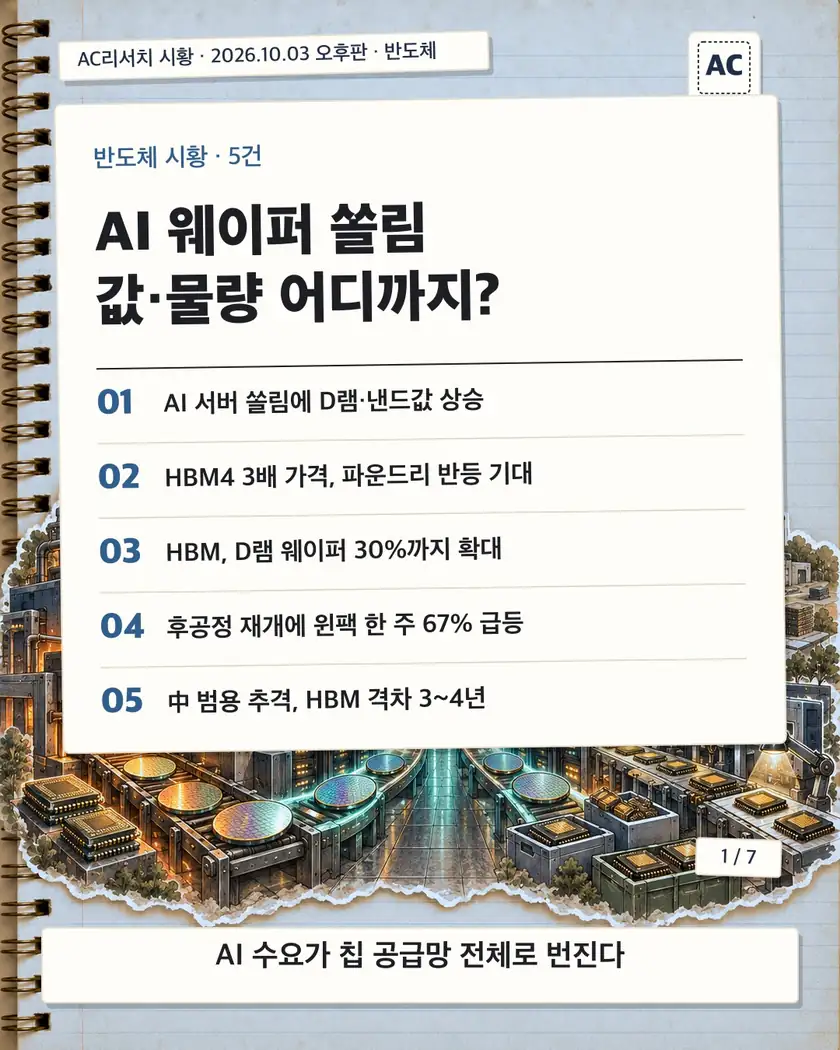
1/7 · 표지 · AI 웨이퍼 쏠림 값·물량 어디까지?
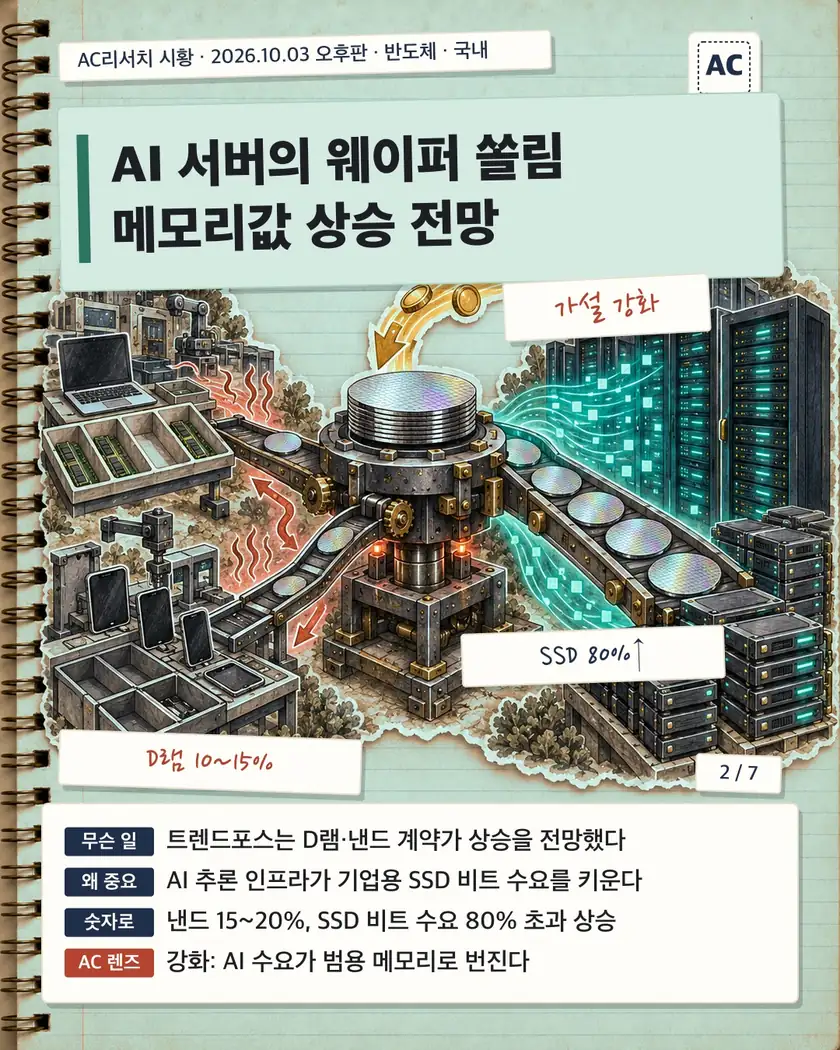
2/7 · AI 서버의 웨이퍼 쏠림 메모리값 상승 전망 이 뉴스 자세히 보기 ↓
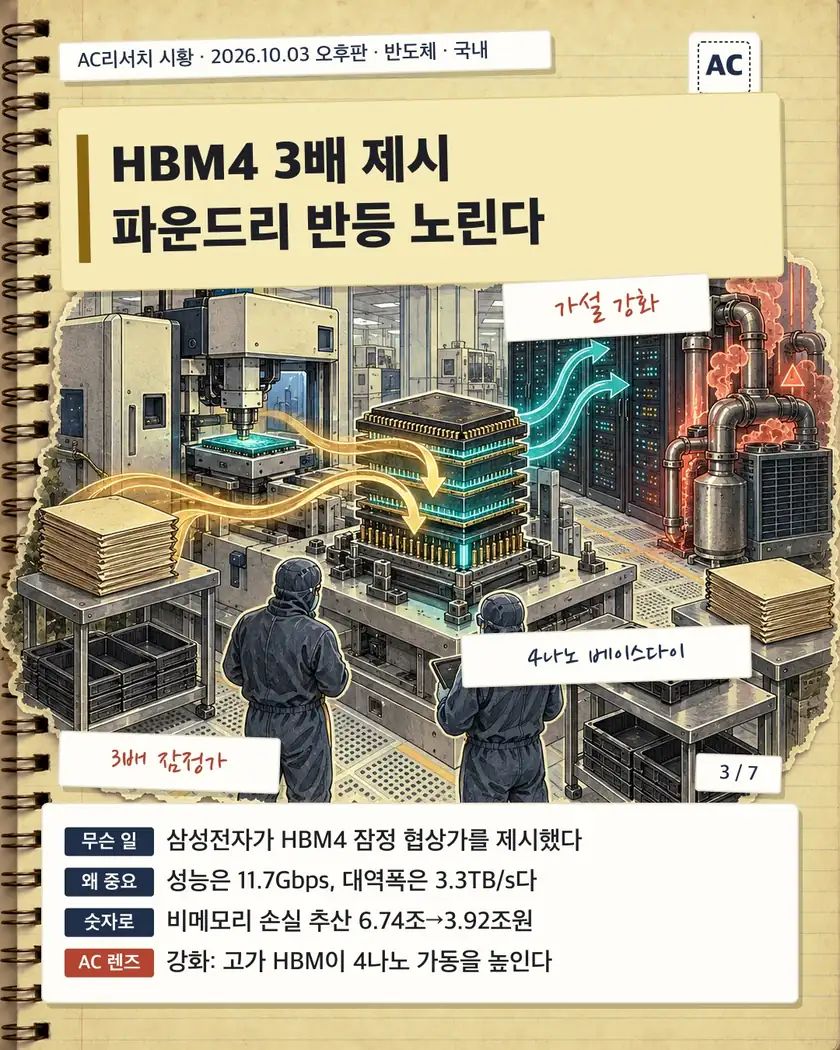
3/7 · HBM4 3배 제시 파운드리 반등 노린다 이 뉴스 자세히 보기 ↓
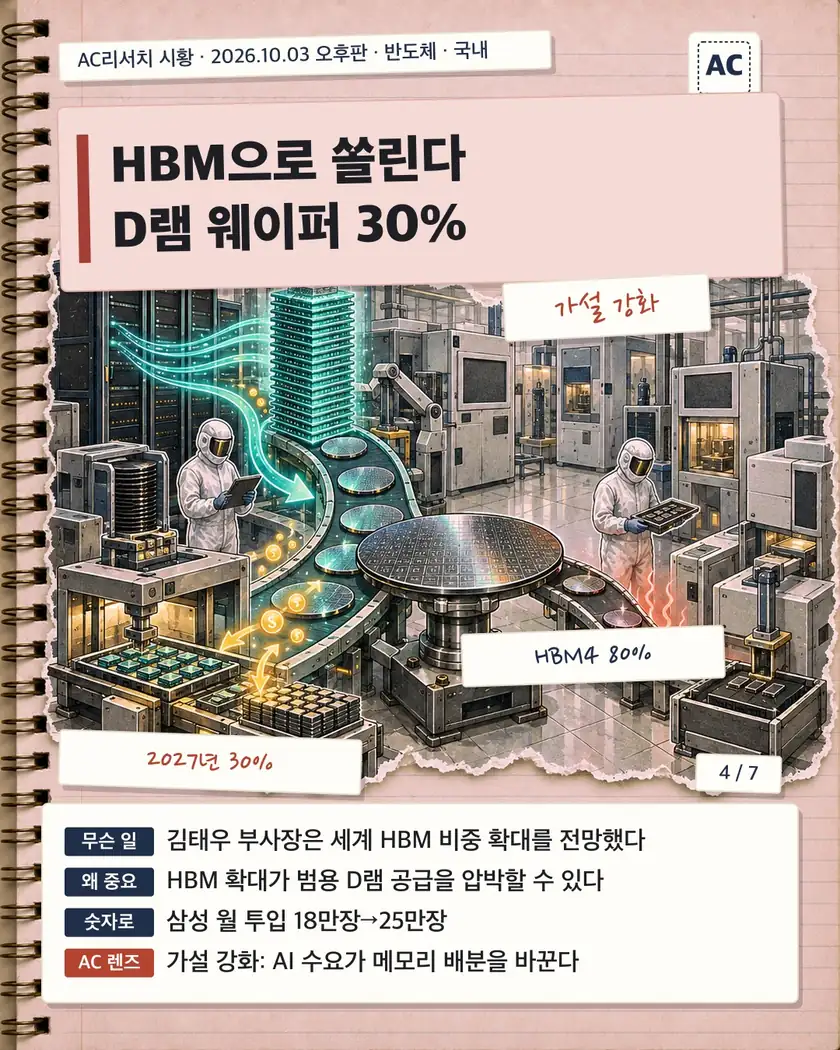
4/7 · HBM으로 쏠린다 D램 웨이퍼 30% 이 뉴스 자세히 보기 ↓
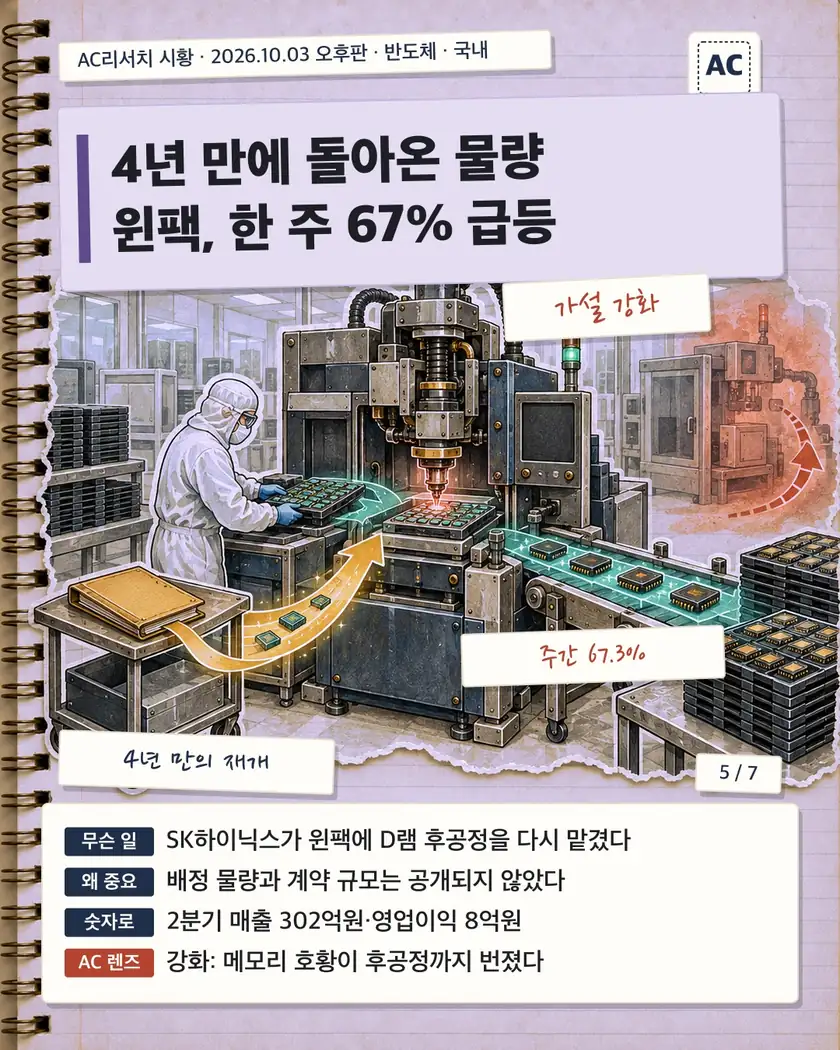
5/7 · 4년 만에 돌아온 물량 윈팩, 한 주 67% 급등 이 뉴스 자세히 보기 ↓
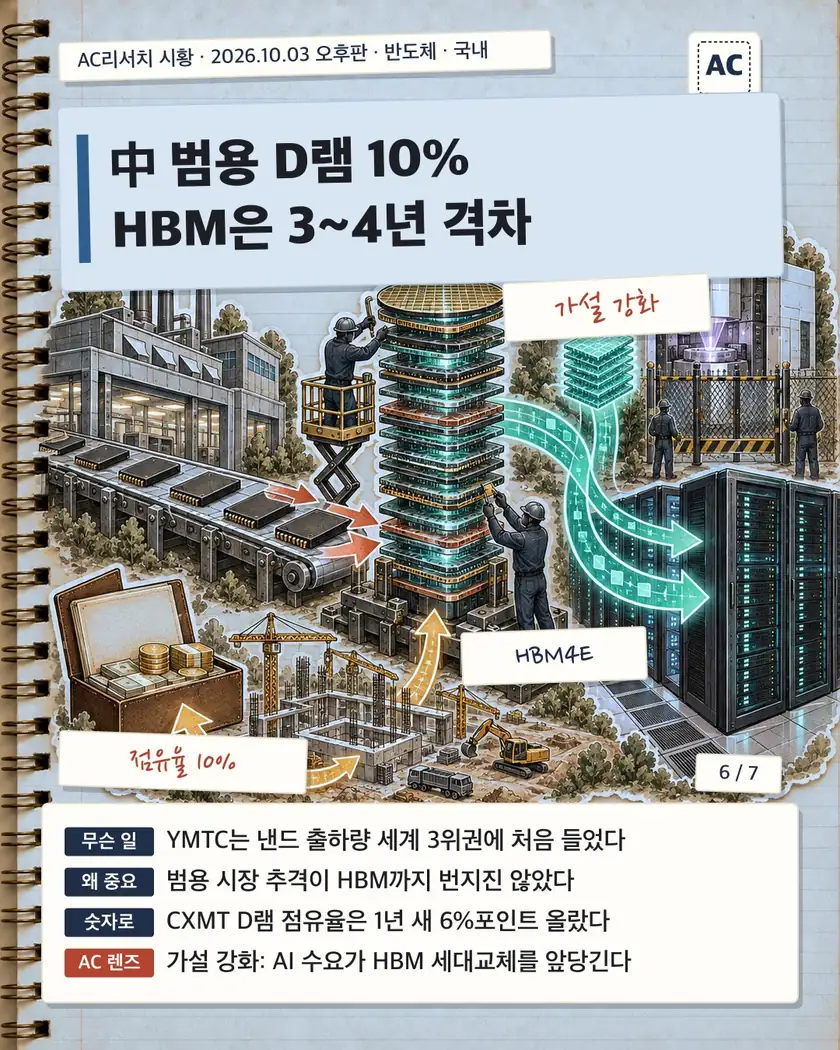
6/7 · 中 범용 D램 10% HBM은 3~4년 격차 이 뉴스 자세히 보기 ↓
7/7 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
AI 서버의 웨이퍼 쏠림 메모리값 상승 전망
무슨 일이 있었나
트렌드포스는 2026년 4분기 범용 D램 계약가가 전 분기보다 10~15% 오를 것으로 봤다.
같은 기간 낸드플래시 계약가는 15~20% 상승할 전망이다.
메모리 공급사는 첨단 공정 생산능력을 고성능 서버 제품에 우선 배정하고 있다.
앞선 분기의 큰 폭 인상으로 상승 속도는 낮아지지만 공급 부족은 이어질 전망이다.
서버 수요가 만든 병목
서버 CPU 공급이 개선되자 클라우드 사업자와 서버 제조사는 일반 서버용 RDIMM 주문을 늘렸다.
메모리 공급사는 고객 수요에 맞춰 저용량 RDIMM의 제품 구성 비중을 높였다.
부품 공급과 패키징·테스트 역량, 전공정 생산 유연성의 한계가 공급 확대를 막고 있다.
장기공급계약의 가격 조정 방식 때문에 일부 공급사의 인상률은 시장 평균보다 낮을 수 있다.
기업용 SSD는 더 뜨겁다
기업용 SSD는 4분기에 가격 상승 속도가 더 빨라지는 유일한 메모리 품목이다.
기업용 SSD 비트 수요는 AI 추론 인프라 확대로 2026년 80% 넘게 늘어날 전망이다.
수요의 중심도 대규모언어모델 학습에서 실제 AI 서비스 운영으로 이동하고 있다.
에이전트형 AI는 실시간 검색과 캐시 데이터량을 늘리고 벡터DB의 QLC 채택을 촉진하고 있다.
공급사는 QLC와 고용량 제품을 늘리고 차세대 AI 서버용 PCIe 6.0 도입을 확대하고 있다.
추가 공급분은 대부분 고객에게 배정돼 공개 시장에 남는 물량이 제한적이다.
PC와 스마트폰의 긴축
높아진 부품 원가가 노트북 재고에 반영되면서 완제품 판매에도 부담을 주고 있다.
PC 업체는 2027년 D램 부족에 대비해 D램을 확보하면서도 SSD 구매량과 용량은 줄이고 있다.
낸드 공급사는 PC 업체의 제한된 구매 수요에 맞춰 가격 협상에 유연하게 대응하고 있다.
스마트폰 업체는 기존 eMMC와 UFS 재고로 4분기 생산을 이어가며 추가 주문을 줄이고 있다.
TV와 셋톱박스, 웨어러블 업체는 높아진 가격을 감당할 여력이 더 적다.
낸드 웨이퍼 가격이 역대 최고 수준에 이르자 모듈 업체도 신규 조달에 신중해졌다.
공급망과 투자 변수
서버 제품의 높은 수요와 수익성 때문에 모바일 D램에 배정되는 물량도 빠듯하다.
공급사는 GDDR6 생산을 줄이고 있으며 서버용 공정 배정으로 GDDR7 생산도 제한된다.
계약가 상승은 삼성전자와 SK하이닉스의 범용 메모리 수익성 방어에 우호적이다.
서버 제품으로 생산능력이 더 이동하면 2027년 PC용 D램 공급은 감소할 수 있다.
AI 인프라 투자 지속력과 소비자 구매력 회복이 가격 상승 기간을 가를 변수이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
AI 추론 수요가 2026년 기업용 SSD 비트 수요를 80% 넘게 늘리고 메모리값도 밀어 올린다. 그래서 모델 사용량 증가가 서버 메모리와 저장장치 투자로 번지는 고리가 더 선명해진다. 다만 PC와 스마트폰이 가격을 감당하지 못해 구매를 줄이면 범용 가격은 일찍 꺾일 수 있다. 결국 이 흐름은 가설을 강화하지만 AI 투자 지속력과 소비자 수요 둔화를 함께 봐야 한다.
- 수혜 SK하이닉스000660 서버 D램 수요와 계약가 상승이 수익성 지지
- 수혜 삼성전자005930 D램·낸드 공급 부족이 범용 메모리 판가 방어
- 수혜 마이크론 테크놀로지MU 메모리 계약가 상승이 제품 평균판매가를 지지
- 부담 델 테크놀로지스DELL 서버 메모리·SSD 단가 상승이 시스템 원가 압박
HBM4 3배 제시 파운드리 반등 노린다
가격 협상의 핵심
삼성전자는 주요 고객과 2027년 HBM4 장기 공급 조건을 협상하고 있다.
잠정 공급가는 1GB당 4달러 중후반으로 제시됐다.
HBM3E의 1GB당 추정 단가 1.50달러와 비교하면 3배를 웃돈다.
HBM은 연간 장기계약으로 공급량과 가격을 미리 정하는 구조다.
삼성전자는 2026년 10월 안에 가격 협상을 마무리할 계획이다.
HBM4의 제품 경쟁력
삼성전자는 2026년 2월 HBM4 양산과 상용 출하를 시작했다.
HBM4에는 1c D램과 4나노 로직 베이스 다이가 적용됐다.
동작 속도 11.7Gbps는 JEDEC 기준 8Gbps보다 약 46% 높다.
최대 속도는 13Gbps이고 단일 스택 대역폭은 최대 3.3TB/s이다.
용량은 8단 24GB, 12단 36GB이며 16단 48GB까지 확대할 계획이다.
공급 부족이 만든 가격 환경
AI 서버 수요가 늘며 HBM과 범용 D램이 첨단 공정 생산능력을 두고 경쟁한다.
마이크론은 2027년 HBM 비트 공급량 대부분의 가격과 물량 계약을 마쳤다.
마이크론은 해당 계약 가격이 2026년보다 크게 올랐다고 밝혔다.
마이크론은 2027 회계연도 전체 생산량의 75% 이상을 고객사에 약정했다.
트렌드포스는 2027년 HBM 혼합 평균판매가격이 전년보다 121% 오를 것으로 봤다.
파운드리 손익과 연결
베이스 다이는 적층 D램과 가속기 사이에서 전력과 신호를 제어한다.
삼성전자는 HBM4의 로직 베이스 다이를 자체 4나노 공정에서 생산한다.
HBM4 출하가 늘면 메모리 매출과 4나노 내부 생산 물량이 함께 증가한다.
메모리와 파운드리, 패키징의 통합은 설계 협업과 생산기간 단축에 유리하다.
키움증권은 2025년 비메모리 영업손실을 6조7400억원으로 추산했다.
2026년 손실 전망치는 3조9200억원으로 전년보다 41.8% 적다.
투자자가 볼 변수
첫 변수는 GB당 4달러 중후반의 제안가가 최종 계약에서 유지되는지다.
다음 변수는 연말에 드러날 최종 선주문 규모와 실제 출하 속도다.
높은 가격은 고객이 다른 HBM 공급망으로 물량을 돌릴 유인이 될 수 있다.
마이크론과 트렌드포스의 전망은 2027년에도 공급자 우위가 이어질 가능성을 보여준다.
3조9200억원의 손실 전망은 흑자 전환이 아니라 적자 축소를 뜻한다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
삼성전자는 2027년 HBM4 잠정가로 GB당 4달러 중후반을 제시했다. AI 서버 수요가 HBM 공급을 압박하자 가격이 오르고 4나노 베이스 다이 물량도 늘어난다. 그래서 메모리 수요가 파운드리 가동으로 번지는 흐름이 하이퍼사이클 가설을 강화한다. 다만 최종 가격과 선주문 규모, 고객의 대체 공급망 선택은 계속 지켜봐야 한다.
HBM으로 쏠린다 D램 웨이퍼 30%
무슨 일이 있었나
삼성전자 김태우 부사장은 9월 29일 HBM이 2027년 세계 D램 웨이퍼의 약 30%를 쓸 것으로 전망했다.
현재 비중은 약 20%로, 2027년까지 약 10%포인트 높아지는 계산이다.
30%는 삼성전자 한 회사가 아니라 세계 D램 제조사 전체의 웨이퍼 생산능력을 가리킨다.
김 부사장은 HBM과 범용 D램이 같은 웨이퍼 생산능력을 놓고 경쟁한다고 말했다.
HBM 생산 확대는 PC와 스마트폰 등에 쓰는 범용 D램 공급을 제한할 수 있다.
HBM이 생산능력을 쓰는 방식
HBM은 여러 D램 다이를 수직으로 쌓아 AI 프로세서에 데이터를 빠르게 전달하는 메모리다.
AI 학습과 추론에는 프로세서가 대량의 데이터에 빠르게 접근할 수 있는 메모리 대역폭이 필요하다.
HBM 생산에는 D램 제조뿐 아니라 적층과 첨단 패키징, 테스트 공정도 필요하다.
트렌드포스는 2027년 HBM이 D램 웨이퍼의 30%, 비트 공급의 13%를 차지할 것으로 예상했다.
삼성의 생산 확대
트렌드포스는 삼성의 월평균 HBM 웨이퍼 투입량을 2026년 18만장으로 추산했다.
2027년 투입량은 월 25만장으로 늘어 약 39% 증가할 전망이다.
삼성 HBM 출하에서 HBM4 계열 비중은 2026년 약 40%에서 2027년 약 80%로 커질 전망이다.
트렌드포스는 고가 HBM4 비중 확대와 2027년 하반기 HBM4E의 점진적 증가를 예상했다.
차세대 제품은 수율과 생산량을 끌어올리는 데 시간이 걸려 2027년에도 공급이 빠듯할 전망이다.
공급과 가격의 압력
트렌드포스는 AI 서버 수요가 HBM과 범용 D램의 첨단 공정·웨이퍼 경쟁을 키운다고 분석했다.
제한된 생산능력과 차세대 제품의 느린 증산은 2027년까지 메모리 공급을 압박할 전망이다.
트렌드포스는 2027년 HBM 혼합 평균판매가격이 전년보다 121% 오를 것으로 예상했다.
GPU와 ASIC 업체들은 공급 부족과 시스템 비용 상승에 대응해 기기당 HBM 용량 축소를 검토하고 있다.
8단 HBM은 12단 제품보다 스택당 용량이 작지만 2027년 비트당 가격은 10~20% 높을 전망이다.
용량 조정이 GPU 비용을 일부 낮춰도 HBM 가격의 큰 상승세를 되돌리기는 어렵다는 분석이다.
투자자가 볼 지점
삼성전자와 SK하이닉스, 마이크론은 세계 HBM 시장의 주요 공급사다.
메모리 업체는 HBM 공급 확대와 높은 판매가격으로 제품 구성을 개선할 수 있다.
반면 GPU와 ASIC 업체는 HBM 공급 부족과 시스템 비용 상승에 대응해야 한다.
삼성의 월 25만장 투입과 HBM4 계열 80% 전망이 실제 생산 확대로 이어지는지가 관건이다.
차세대 제품의 수율과 HBM4E 증산 속도, 범용 D램 공급 상황도 함께 봐야 한다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
삼성전자는 HBM이 2027년 세계 D램 웨이퍼의 30% 가까이를 차지할 것으로 본다. AI 서버 수요가 늘자 메모리 업체가 같은 생산능력을 AI용 제품에 더 배분하는 흐름이다. 그래서 컴퓨트 사용량 증가가 반도체 생산과 투자를 움직인다는 가설을 강화한다. 다만 차세대 HBM 증산이 늦거나 시스템 비용이 급등하면 사이클의 속도는 느려질 수 있다.
- 수혜 삼성전자005930 HBM 투입 확대가 고부가 제품 비중을 높인다
- 수혜 SK하이닉스000660 HBM 공급 제약이 물량과 가격을 지지한다
- 수혜 마이크론 테크놀로지MU 주요 HBM 공급사로 수요 확대에 노출된다
- 부담 엔비디아NVDA HBM 공급 부족이 가속기 원가를 높일 수 있다
4년 만에 돌아온 물량 윈팩, 한 주 67% 급등
무슨 일이 있었나
SK하이닉스는 메모리 반도체 플립칩 패키징 외주 물량과 협력사를 확대했다.
에이팩트에 이어 윈팩에도 DDR4·DDR5 D램 후공정 물량을 배정했다.
윈팩은 패키징 라인의 설비 설정과 가동 준비를 끝내고 양산에 들어갔다.
두 회사의 거래가 다시 이어진 것은 물량이 끊긴 뒤 4년 만이다.
배정 물량과 계약 규모는 공개되지 않았다.
주가가 반응한 폭
윈팩 주가는 지난주 2430원에서 이번 주 4065원으로 67.3% 상승했다.
9월 29일 2335원이던 종가는 30일 가격제한폭까지 오른 3035원이 됐다.
10월 1일에는 26.03% 오른 3825원에 장을 마쳤다.
10월 2일에도 6.27% 상승하며 거래 재개에 대한 기대가 이어졌다.
계약 규모가 비공개인 만큼 주가 상승폭과 실적 개선폭은 따로 살펴야 한다.
끊겼던 고객이 돌아온 배경
윈팩은 2002년 설립된 반도체 패키징·테스트 전문 후공정 업체다.
패키징은 칩을 기판에 탑재·밀봉하고 테스트는 완성품의 성능을 검사하는 공정이다.
윈팩은 설립 초기부터 SK하이닉스 외주 물량을 맡아 성장했다.
2021년 상반기에는 전체 매출의 61%가 SK하이닉스에서 발생했다.
윈팩은 2022년 삼성전자 물량에 집중하면서 SK하이닉스 제품 공급에 차질을 빚었다.
SK하이닉스가 외주 물량을 단계적으로 줄이면서 양사 거래는 2023년 사실상 끊겼다.
적자에서 흑자로
고객 이탈과 반도체 불황이 겹치자 메모리 후공정 가동률은 20~25%까지 떨어졌다.
윈팩은 2022년 매출 1526억원과 영업이익 19억원을 기록했다.
이후 영업손실은 2023년 229억원, 2024년 233억원, 2025년 143억원에 달했다.
윈팩은 설비·자산 매각과 인력·고정비 감축을 진행하고 부채 400억원 이상을 갚았다.
2026년 2분기에는 매출 302억원과 영업이익 8억원을 올렸다.
같은 기간 영업손익은 전년 동기 36억원 적자에서 흑자로 돌아섰다.
최대주주의 자금 투입
최대주주 어보브반도체는 마이크로컨트롤러유닛을 설계하는 팹리스 업체다.
어보브반도체는 2021년 구주 240억원과 유상증자 150억원에 총 390억원을 투자했다.
이 투자로 어보브반도체는 윈팩 지분 25.99%를 확보했다.
어보브반도체는 2022년 유상증자에 120억원, 2024년에는 약 182억원을 투입했다.
2025년 9월에는 100억원을 들여 2000만주를 추가로 취득했다.
어보브반도체와 특수관계인의 지분율은 이 과정을 거쳐 47.22%로 높아졌다.
윈팩의 실적 정상화 여부는 반복 수주와 가동률, 후속 분기 수익성이 좌우한다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
SK하이닉스는 윈팩과 4년 만에 거래를 재개했고, 윈팩은 배정받은 물량의 양산에 들어갔다. AI 인프라 투자가 메모리 공급망 전반을 당긴다면 이런 외주 확대가 후공정 가동률과 투자를 높이는 경로가 된다. 그래서 강화로 보지만, 이번 물량은 HBM이 아니라 DDR4·DDR5라는 점을 구분해야 한다. 결국 계약 규모와 반복 수주, 윈팩의 가동률과 이익률이 실제 확산 여부를 가를 지표다.
中 범용 D램 10% HBM은 3~4년 격차
중국 메모리의 추격
2026년 10월 3일 중국 메모리 업체들은 범용 D램과 낸드 공급을 확대하고 있다.
창신메모리 CXMT는 중국 1위 D램 업체로 삼성전자와 SK하이닉스를 추격 중이다.
양쯔메모리 YMTC는 낸드 출하량을 늘려 세계 3위권에 처음 진입했다.
한국 기업들은 범용 제품보다 부가가치가 높은 HBM과 서버용 SSD에 힘을 싣고 있다.
HBM은 D램을 수직으로 쌓아 AI 가속기의 데이터 처리 속도를 높이는 메모리다.
숫자로 본 중국의 성장
카운터포인트리서치는 2026년 2분기 CXMT의 D램 매출 점유율을 10%로 집계했다.
2025년 2분기 4%와 비교하면 1년 만에 6%포인트 상승한 수치다.
CXMT는 DDR4와 DDR5 양산을 늘리고 5세대 D램 공정 양산에도 들어갔다.
모바일용 저전력 D램 공급도 늘리고 IPO 자금으로 허페이와 상하이에 공장을 지을 계획이다.
YMTC의 2026년 2분기 낸드 출하량 점유율은 14%로 처음 세계 3위권에 들었다.
HBM에서 벌리는 격차
업계는 CXMT와 한국 기업의 HBM 기술 격차를 약 3~4년으로 보고 있다.
삼성전자와 SK하이닉스는 2026년 상반기 HBM4 양산에 들어갔다.
HBM4는 엔비디아의 최신 AI 가속기 베라 루빈에 탑재되고 있다.
삼성전자는 5월, SK하이닉스는 6월 HBM4E 샘플을 주요 고객사에 공급했다.
두 회사의 HBM4E 본격 양산은 2027년으로 전망되며 HBM5도 개발 중이다.
중국을 막는 장비 장벽
EUV 노광 장비는 미세한 회로를 웨이퍼에 새기는 첨단 반도체 생산 장비다.
미국의 수출 제재로 중국 기업은 EUV 장비를 들이기 어렵다.
UBS는 중국이 EUV 대체 기술을 확보하기까지 향후 10년간 어려움이 클 것으로 봤다.
YMTC는 소비자용 SSD 판매를 늘렸지만 서버용 eSSD 기술은 한국 업체보다 뒤진다.
중국이 대체 장비와 자체 소재·부품·장비 생태계를 만들면 추격 속도는 빨라질 수 있다.
한국 기업의 다음 승부
삼성전자는 2026년 5월 29일 HBM4E 12단 샘플을 글로벌 고객사에 공급했다.
이 제품은 1c D램과 4나노 로직 다이를 적용해 공정 안정성과 양산성을 높였다.
삼성전자는 7월 9세대 V낸드와 4나노 컨트롤러를 쓴 PM1763 SSD 양산에 들어갔다.
SK하이닉스 자회사 솔리다임은 최대 122.88TB 기업용 SSD D5-P5336을 공급한다.
HBM4E 양산 시점과 고객 채택, 중국의 장비 국산화 속도가 향후 경쟁을 가른다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
중국은 범용 D램 점유율을 1년 만에 4%에서 10%로 높였지만 HBM은 3~4년 뒤처져 있다. 그런데 삼성전자와 SK하이닉스는 HBM4E 샘플 공급과 HBM5 개발로 앞서간다. 그래서 HBM4 선행 양산은 AI 사용량 증가가 메모리 투자를 부르는 고리를 강화한다. 다만 중국의 EUV 대체 기술과 자체 소부장 구축 속도가 빨라지는지는 계속 봐야 한다.
이 판의 반도체 브리핑 8건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
반도체 8
- 강화마이크론 4분기 AI 수요로 최대 이익미국
- 시험아마존 엔비디아 칩 80억달러 매각 추진미국
- 시험D램·낸드 상승세 둔화 1건국내
- 강화AI 메모리 투자 HBM서 eSSD 확장국내
- 강화AI 소부장 투자 확대론 1건국내
- 강화엔비디아 칩 장기 가치 강조미국
- 시험마이크론 메모리칩 경고가 기술주 압박미국
- 강화메모리 가격 상승 휴대폰 전가 1건국내
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.