[반도체 · 10.02 오전판] AI 투자순환 더 강해질까?
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 반도체 뉴스 3건 가운데 2건은 이 가설을 강화했고 1건은 시험대에 올랐다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
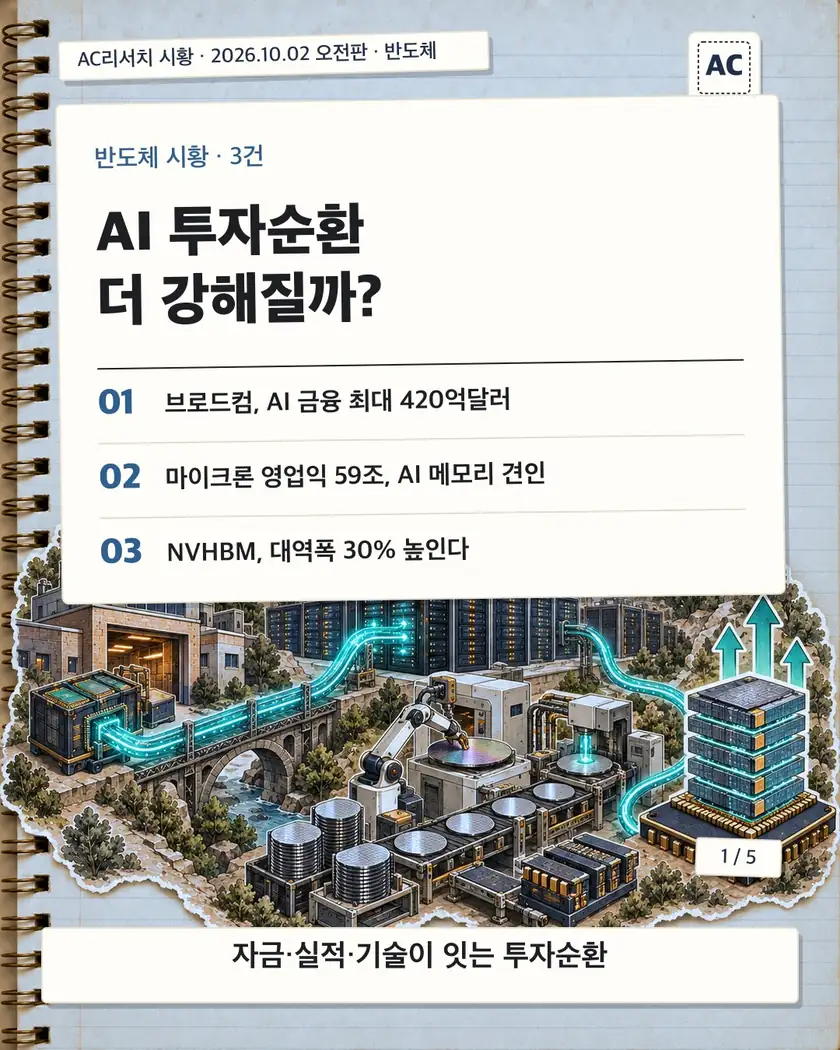
1/5 · 표지 · AI 투자순환 더 강해질까?
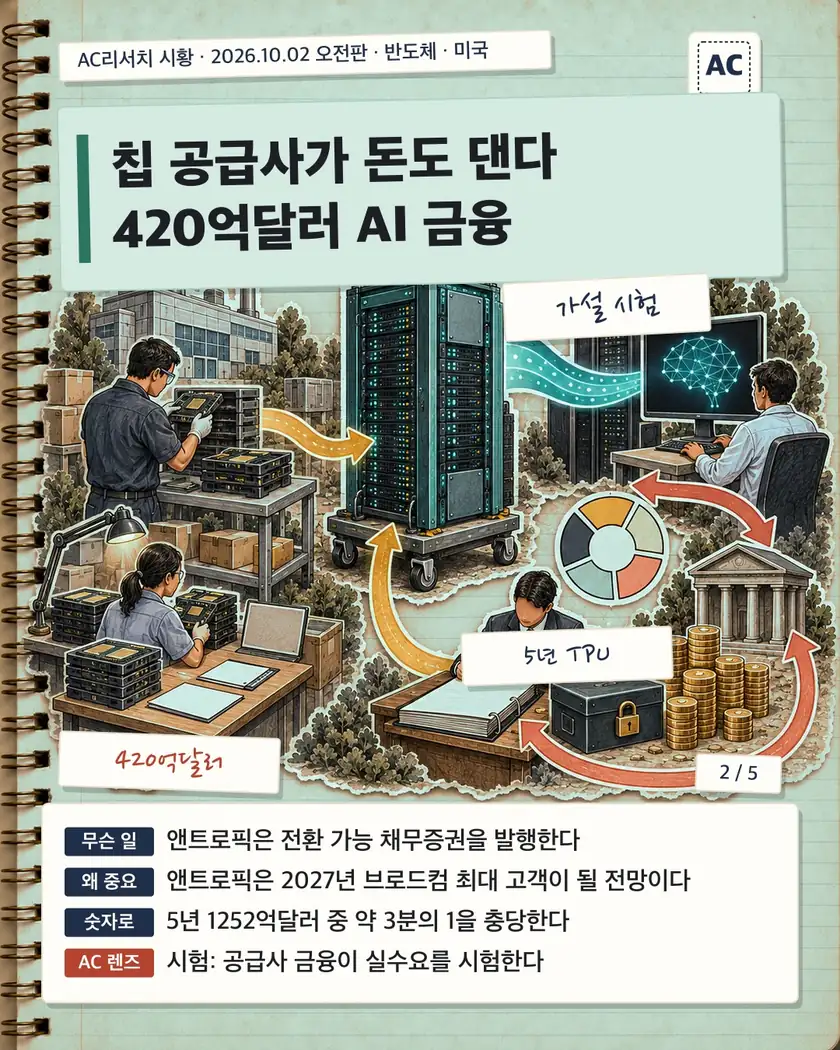
2/5 · 칩 공급사가 돈도 댄다 420억달러 AI 금융 이 뉴스 자세히 보기 ↓
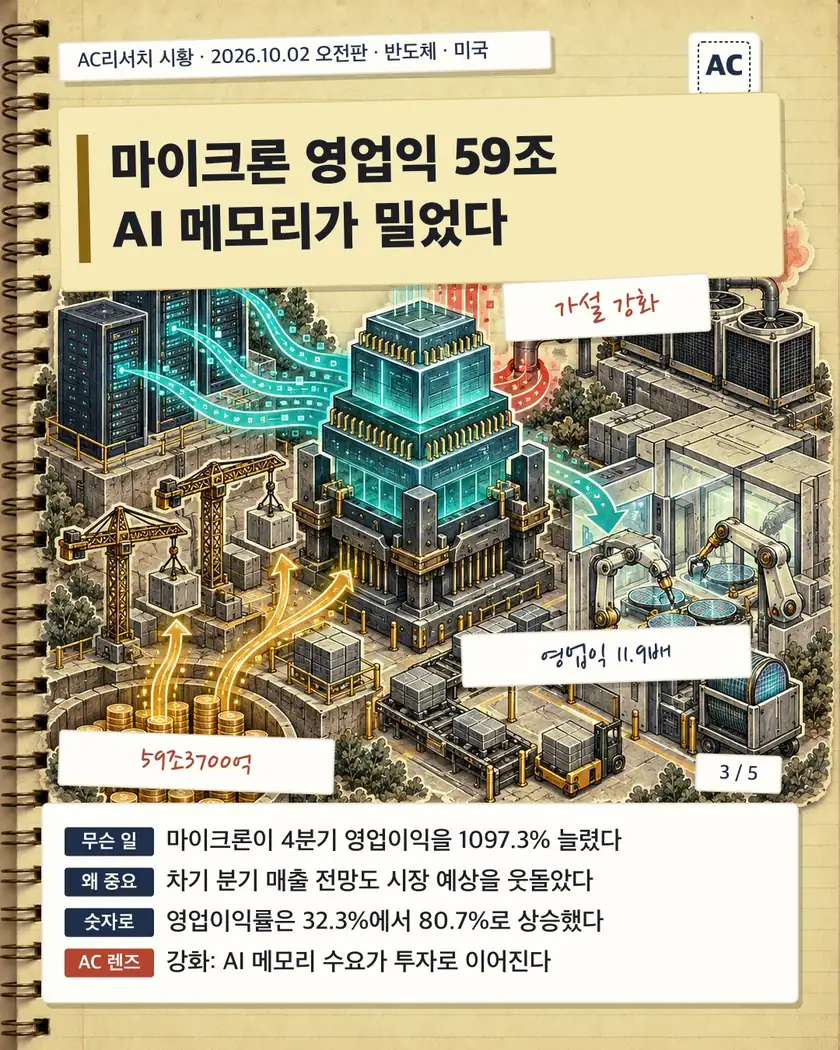
3/5 · 마이크론 영업익 59조 AI 메모리가 밀었다 이 뉴스 자세히 보기 ↓
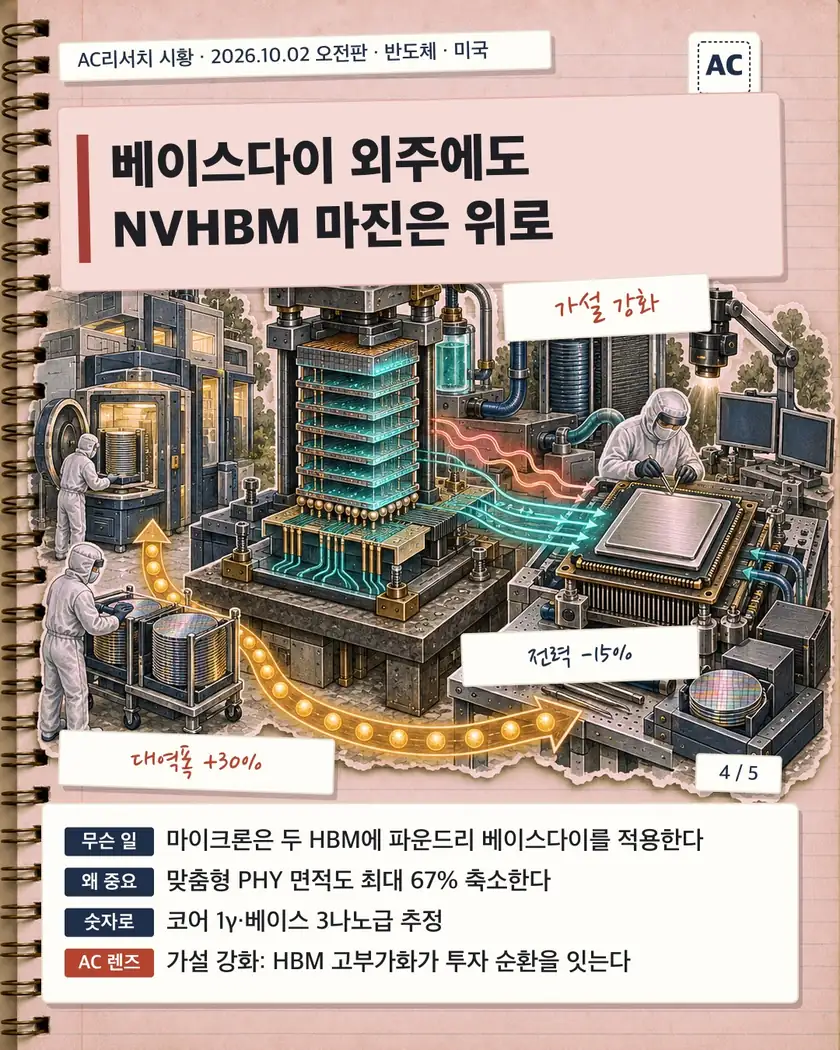
4/5 · 베이스다이 외주에도 NVHBM 마진은 위로 이 뉴스 자세히 보기 ↓
5/5 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
칩 공급사가 돈도 댄다 420억달러 AI 금융
무슨 일이 있었나
앤트로픽은 기업가치가 최대 2조달러로 거론되는 IPO를 준비하고 있다.
브로드컴은 앤트로픽의 인프라 확장에 최대 420억달러의 신용을 제공하기로 했다.
양사의 관계는 컴퓨팅 공급, 장비 임차, 금융 제공을 한데 묶는다.
브로드컴은 반도체 공급자이면서 앤트로픽의 설비 금융 제공자도 된다.
아마존이 클라우드 인프라와 클로드 유통에 집중하는 구조와 다르다.
앤트로픽은 2027년 브로드컴의 최대 컴퓨팅 고객이 될 것으로 예상된다.
금융 계약의 구조
브로드컴은 대출 실행 과정에서 별도의 금융 파트너를 지정할 수 있다.
앤트로픽이 발행할 채무증권은 이후 앤트로픽 주식으로 전환될 수 있다.
앤트로픽은 IPO 완료 전에 채무증권이 매각되지 않을 것으로 예상한다.
전환 가능 채무증권은 5년짜리 TPU 컴퓨팅 용량 임차에 쓰일 수 있다.
총 임차 약정 1252억달러 가운데 최대 대출액은 약 3분의 1에 해당한다.
칩과 컴퓨팅 수요
TPU는 구글이 AI 연산에 맞춰 설계한 전용 가속기이다.
구글과 브로드컴은 여러 세대에 걸쳐 TPU 개발을 함께해 왔다.
앤트로픽은 2026년 4월 구글·브로드컴과의 협력을 확대했다.
차세대 TPU 컴퓨팅 용량은 2027년부터 수 기가와트 규모로 공급될 예정이다.
브로드컴은 AI 반도체 매출을 2027년 1150억달러, 2028년 2300억달러로 전망한다.
이해상충과 채무 위험
칩 공급과 금융을 한 회사가 맡으면서 잠재적인 이해상충이 생긴다.
브로드컴의 가격과 하드웨어 결정은 앤트로픽의 컴퓨팅 조달 능력에 영향을 줄 수 있다.
앤트로픽은 2026년 4월 브로드컴을 위한 제한계좌에 현금을 예치했다.
특정 조건이 발생하면 앤트로픽이 제한계좌에 자금을 더 넣어야 할 수 있다.
지급이나 계약 이행에 문제가 생기면 임차 채무 상당액의 만기가 즉시 돌아올 수 있다.
같은 상황에서 420억달러 한도를 임차료 지급에 쓰는 능력도 제한될 수 있다.
시장이 보는 쟁점
이 거래는 월가 AI 회의론자들이 비판해 온 상호 지출의 대표 사례다.
로스차일드앤드코의 로버트 레이타오는 두 기업의 매출 창출력에 금융이 집중됐다고 말했다.
엔비디아도 재무 여력을 이용해 고객의 칩 구매를 뒷받침해 왔다.
시포트리서치의 제이 골드버그는 브로드컴이 엔비디아를 따라가는 구도라고 봤다.
브로드컴은 답변하지 않았고 앤트로픽도 논평을 거부했다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
브로드컴은 앤트로픽의 1252억달러 TPU 임차 약정에 최대 420억달러를 댄다. 그래서 2027년부터 늘어날 컴퓨팅 용량이 칩 수요로 연결될 자금 통로가 생긴다. 그런데 공급사가 고객에게 돈을 빌려 매출을 만드는 만큼 앤트로픽 매출이 금융 부담을 떠받쳐야 한다. 나는 수요 고리를 키우면서 상환 능력도 드러내는 시험으로 보고, IPO 뒤 실제 조달액을 보겠다.
마이크론 영업익 59조 AI 메모리가 밀었다
무슨 일이 있었나
마이크론은 9월 30일 2026 회계연도 4분기 실적을 발표했다.
2026 회계연도 4분기는 9월 3일 종료됐다.
매출은 542억2900만달러, 영업이익은 437억5100만달러였다.
매출은 전년 동기보다 379.3%, 영업이익은 1097.3% 늘었다.
영업이익률은 32.3%에서 80.7%로 48.4%포인트 상승했다.
순이익은 377억100만달러로 1년 전의 11.8배가 됐다.
시장 예상을 얼마나 넘었나
직전 분기보다 매출은 30.8%, 영업이익은 31.3% 증가했다.
LSEG의 매출 예상치는 510억7000만달러였고 실제치는 6.2% 높았다.
조정 주당순이익은 33.42달러로 예상치 31.61달러를 웃돌았다.
주당순이익은 순이익을 주식 수로 나눈 주당 수익성 지표다.
GAAP는 미국 기업이 공시 재무제표에 적용하는 일반회계원칙이다.
AI 데이터센터가 이끈 성장
코어 데이터센터 사업부 매출은 180억200만달러로 1년 전의 11.4배였다.
이 사업부의 영업이익률은 25%에서 85%로 높아졌다.
클라우드 메모리 사업부 매출은 162억8300만달러로 3.6배 증가했다.
클라우드 메모리 사업부 영업이익률은 76%였다.
모바일·클라이언트와 자동차·임베디드 매출은 131억1400만달러와 68억2400만달러였다.
두 사업부의 영업이익률은 각각 88%와 79%였다.
연간 실적과 투자
2026 회계연도 매출은 1331억8800만달러로 256.3% 증가했다.
연간 영업이익은 993억4000만달러로 916.8% 늘었다.
연간 영업이익률은 26.1%에서 74.6%로 상승했다.
연간 순이익은 849억6900만달러였다.
공장과 장비에 쓰는 연간 순자본지출은 273억7000만달러였다.
연간 조정 잉여현금흐름은 623억1000만달러였다.
다음 분기와 점검 지표
마이크론은 다음 분기 매출을 600억~630억달러로 제시했다.
중간값 615억달러는 시장 예상치 570억2000만달러보다 7.9% 높다.
조정 주당순이익 전망은 37.15~39.15달러로 예상치 35.40달러를 넘는다.
조정 매출총이익률 전망은 86.25%로 직전 분기보다 0.75%포인트 낮다.
연말 현금과 시장성 투자자산, 제한성 현금은 734억8000만달러였다.
산제이 메흐로트라 CEO는 2027 회계연도가 더 강할 것으로 기대했다.
다음 관전점은 매출 가이던스 달성과 이익률 방어 여부다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
마이크론의 분기 영업이익은 59조3700억원으로 1년 전의 11.9배가 됐다. AI 데이터센터용 메모리 수요 급증이 데이터센터 사업 성장을 이끌었다. 그래서 마이크론이 기술·제품·제조 투자를 늘리는 흐름은 가설을 강화한다. 다만 다음 분기 조정 매출총이익률은 86.25%로 0.75%포인트 낮아질 전망이다.
- 수혜 마이크론 테크놀로지MU AI 서버 메모리 수요가 이익 확대에 연결
- 수혜 SK하이닉스000660 AI 메모리 수요가 HBM 실적에 연결
- 수혜 삼성전자005930 메모리 수요 증가가 D램 실적에 연결
- 수혜 ASMLASML 마이크론 제조투자가 노광장비 수요로 연결
베이스다이 외주에도 NVHBM 마진은 위로
무슨 일이 있었나
마이크론은 9월 30일 2026회계연도 4분기 실적발표에서 NVHBM 설계를 설명했다.
스캇 디보어 최고기술·제품책임자는 엔비디아와 맞춤형 HBM4E를 공동 설계했다고 말했다.
맞춤형 NVHBM과 JEDEC 표준 HBM4E 모두 파운드리 공정 베이스다이를 사용한다.
이는 마이크론이 자체 베이스다이를 적용한 기존 HBM4 생산 방식과 다르다.
마니시 바티아 최고운영책임자는 NVHBM을 일반 HBM보다 부가가치가 높은 제품으로 평가했다.
베이스다이가 하는 일
HBM은 여러 장의 D램 코어 다이를 수직으로 쌓아 대역폭을 높인 메모리이다.
베이스다이는 적층 구조의 최하단에서 전체 메모리 동작을 제어하는 논리 칩이다.
이 칩은 코어 다이의 데이터 읽기와 쓰기, 오류 정정 작업을 처리한다.
CPU나 GPU 같은 연산 장치와 적층 메모리를 연결하는 역할도 맡는다.
NVHBM은 XPU 내부의 메모리 컨트롤러를 베이스다이로 옮기고 맞춤형 PHY를 결합한다.
공정은 어떻게 바뀌나
마이크론의 HBM4는 10나노급 5세대 1β 코어 다이와 자체 베이스다이를 사용한다.
차세대 HBM4E 코어 다이는 10나노급 6세대 1γ 공정에서 생산된다.
1γ는 삼성전자와 SK하이닉스가 1c로 부르는 D램 공정과 같은 세대이다.
TSMC는 HBM4E와 그 기반의 NVHBM에 들어갈 베이스다이 생산을 맡는다.
디일렉은 이 베이스다이에 TSMC의 3나노급 선단 공정이 쓰일 것으로 추정했다.
선단 공정은 기존 레거시 공정보다 전력·성능·면적 개선에 유리하다.
성능 변화는 무엇인가
NVHBM은 엔비디아의 맞춤형 AI 반도체 연결 체계인 NV링크 퓨전에 포함된다.
JEDEC HBM4E 규격 일부를 따르면서 베이스다이와 연결부를 엔비디아 방식으로 최적화한다.
엔비디아는 스택당 메모리 대역폭이 표준 HBM4E보다 최대 30% 높아진다고 제시했다.
HBM 전력 사용량은 15% 줄어 연산과 냉각에 배분할 전력 여유가 생긴다.
맞춤형 PHY는 인터페이스와 지원 회로 면적을 최대 67% 축소한다.
엔비디아는 주 연산 다이에 쓸 수 있는 면적이 25% 늘어난다고 설명했다.
투자자가 볼 지점
마이크론은 베이스다이 외주 비용에도 NVHBM의 평균판매단가가 높아질 것으로 기대한다.
맞춤 기능과 시스템 최적화의 대가가 더해지면 마진율도 기존 HBM보다 개선될 수 있다.
다만 높은 투자수익률은 NVHBM이 계획대로 상용화되는 경우를 전제로 한다.
마이크론은 전력 효율과 속도, 동작 마진에서 자사 경쟁력을 유지하겠다고 밝혔다.
2027년 HBM 비트 공급의 대부분은 이미 계약됐고 가격도 전년보다 크게 올랐다.
마이크론은 HBM 비트 출하량이 2028년까지 일반 D램보다 빠르게 늘어날 것으로 예상한다.
향후 상용화 일정과 수율, 외주 비용을 제외한 실제 판매단가와 마진이 핵심 지표이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
마이크론은 베이스다이를 외주로 돌리면서도 NVHBM의 단가와 마진이 더 높아질 것으로 본다. 이는 AI 가속기의 병목을 푸는 메모리 기술에 고객이 더 큰 값을 치를 여지가 생긴다는 뜻이다. 그래서 메모리 수익이 차세대 공정과 패키징 투자로 다시 들어가는 고리가 강해진다. 다만 상용화 시점과 수율, 외주 비용을 빼고도 실제 마진이 높아지는지는 계속 봐야 한다.
- 수혜 마이크론 테크놀로지MU 커스텀 HBM4E의 단가·마진 상승 경로
- 수혜 엔비디아NVDA 전력·대역폭 개선으로 XPU 성능 밀도 확대
- 수혜 TSMCTSM HBM4E 베이스다이 외주 물량 유입
이 판의 반도체 브리핑 9건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
반도체 9
- 강화9월 반도체 수출 603억달러국내
- 강화갤럭시S26 가격 최대 27만원 인상국내
- 강화AI폰 병목 D램에 LPDDR6 경쟁국내
- 강화SK하이닉스 내년 호실적 전망국내
- 강화볼란티스 칩 연결기술 8800만달러 조달미국
- 강화반도체 장비 호황으로 창업자 부호화국내
- 강화중국 반도체 추격 가능성 분석중국
- 강화시놉시스 AI 제휴 잇달아 체결미국
- 강화삼성·SK 주거비 2000억원 지원국내
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.