[반도체 · 10.02 오후판] AI칩 수요 이익·폰값 다 올리나?
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 반도체 뉴스 4건 가운데 4건은 이 가설을 강화했다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
1/6 · 표지 · AI칩 수요 이익·폰값 다 올리나?
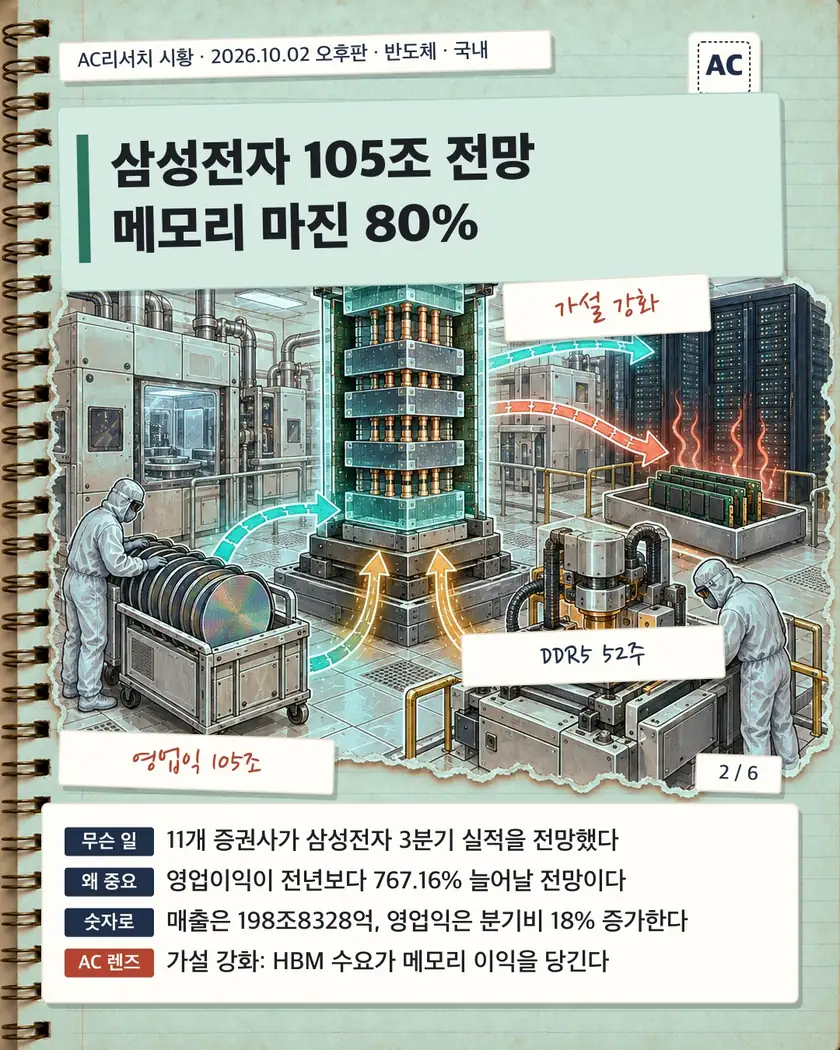
2/6 · 삼성전자 105조 전망 메모리 마진 80% 이 뉴스 자세히 보기 ↓
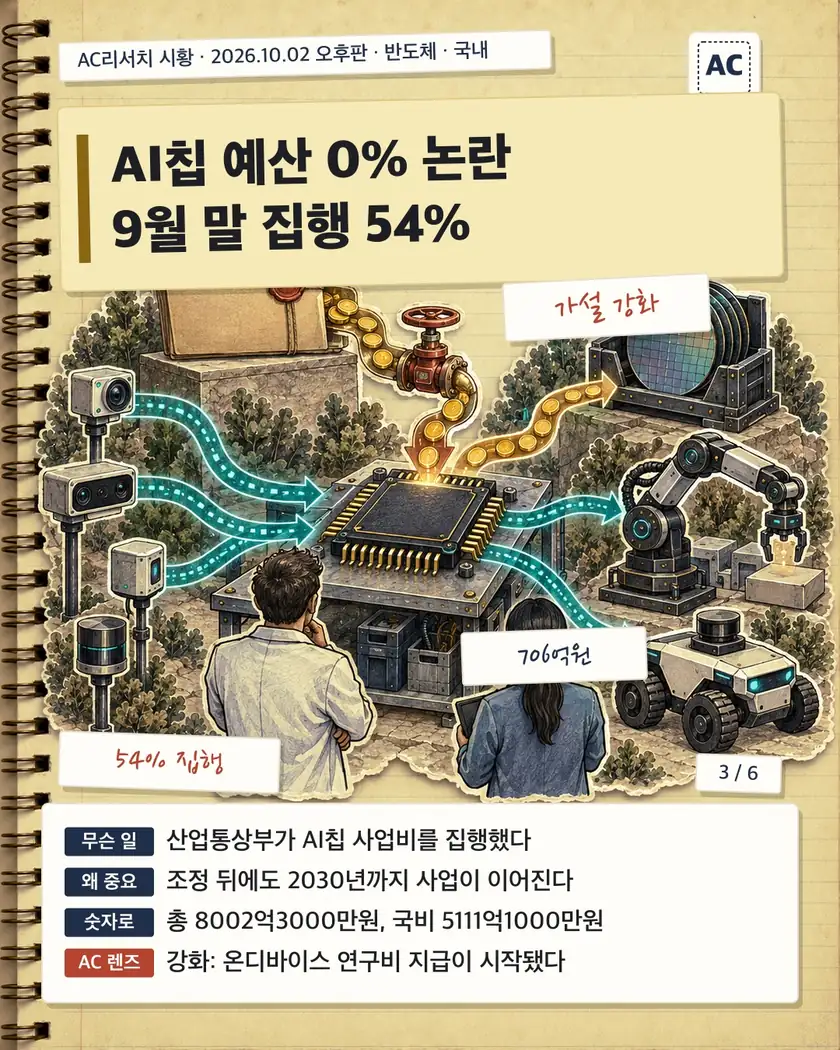
3/6 · AI칩 예산 0% 논란 9월 말 집행 54% 이 뉴스 자세히 보기 ↓
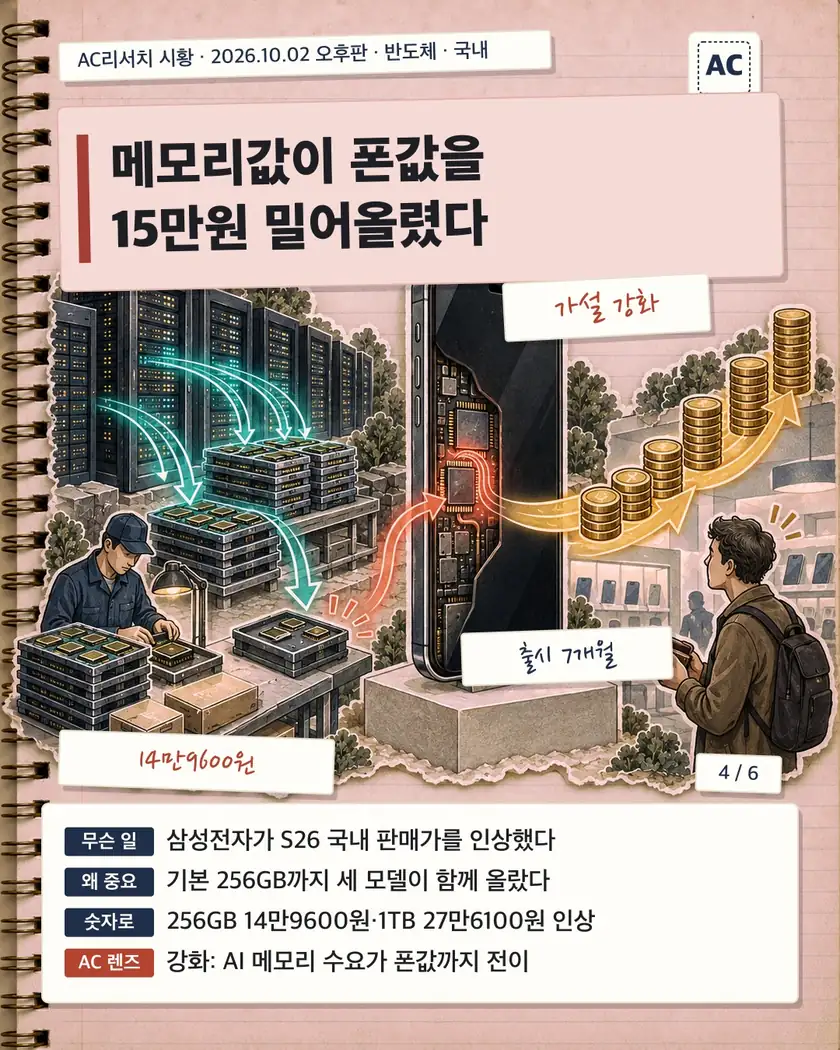
4/6 · 메모리값이 폰값을 15만원 밀어올렸다 이 뉴스 자세히 보기 ↓
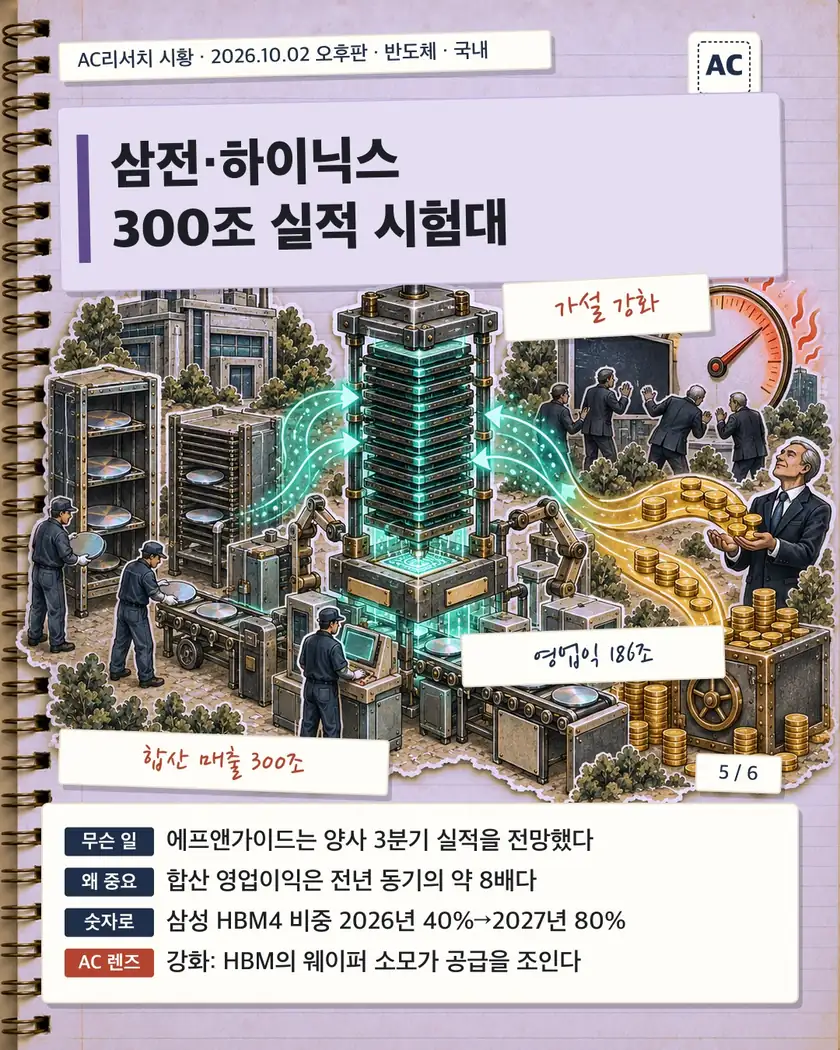
5/6 · 삼전·하이닉스 300조 실적 시험대 이 뉴스 자세히 보기 ↓
6/6 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
삼성전자 105조 전망 메모리 마진 80%
전망치가 가리킨 숫자
연합인포맥스는 최근 1개월 내 전망을 낸 11개 증권사의 수치를 집계했다.
컨센서스는 여러 증권사의 실적 예상치를 모은 시장 평균 전망이다.
삼성전자의 3분기 매출 예상치는 198조8328억원, 영업이익은 105조4998억원이다.
전년 동기보다 매출은 131.04%, 영업이익은 767.16% 늘어나는 수준이다.
직전 분기보다 매출은 약 16%, 영업이익은 약 18% 증가하는 규모이다.
영업이익 전망은 99조8600억~108조8000억원이며 잠정실적은 7~8일 발표될 예정이다.
메모리가 이익을 끌어올린다
DS는 메모리와 파운드리 등을 맡는 삼성전자의 반도체 사업 부문이다.
HBM은 여러 D램을 쌓아 AI 가속기에 넓은 데이터 통로를 제공하는 고대역폭메모리이다.
하나증권은 전사 영업이익 108조원 가운데 메모리에서 110조원이 날 것으로 봤다.
하나증권은 D램과 낸드 가격이 각각 15%, 18% 오를 것으로 추정했다.
하나증권은 메모리 영업이익률 80%, D램 83%, 낸드 72%를 제시했다.
키움증권은 메모리 77%, D램 80%, 낸드 71%를 예상했다.
낮아진 환율의 부담
원화 강세와 모바일·가전 등 세트 사업의 원가 부담은 이익을 낮추는 변수이다.
유진투자증권은 환율 가정을 1440원에서 1400원으로 낮추고 영업이익을 103조6000억원으로 조정했다.
모바일경험 사업부의 적자 확대와 추가 성과급 충당금도 하향 조정에 반영됐다.
키움증권은 환율 하락과 범용 D램 가격 상승 둔화를 반영해 매출 198조원과 영업이익 107조원을 제시했다.
eSSD는 데이터센터 서버에 쓰이는 기업용 저장장치이며 가격 상승이 이어질 것으로 예상됐다.
10나노급 6세대 D램 수율 개선과 HBM4 생산 확대는 반도체 이익을 뒷받침할 전망이다.
HBM이 만든 공급 병목
삼성전자 D램 생산능력 중 HBM 비중은 지난해 27%에서 올해 33%, 내년 40%로 높아질 전망이다.
범용 D램 생산능력 비중은 같은 기간 73%에서 65%, 59%로 낮아질 전망이다.
KB증권은 3분기 HBM4 매출이 전분기보다 3배 이상 늘 것으로 예상했다.
하반기에는 HBM4가 전체 HBM 매출의 60% 이상을 차지할 전망이다.
HBM4 계열 매출 비중은 올해 40%에서 내년 80%로 확대될 전망이다.
서버용 고용량 DDR5 리드타임은 최대 52주로, 정상 수준인 6주의 8배를 넘었다.
KB증권은 D램 재고를 10일 미만으로 추정하고 범용 D램 가격의 두 자릿수 상승을 예상했다.
앞으로 볼 숫자
베이스다이는 HBM 적층 구조 아래에서 전력과 신호를 제어하는 기반 칩이다.
HBM4 베이스다이 양산 증가는 삼성전자 파운드리의 수익성 개선으로 이어질 전망이다.
미래에셋증권은 평균 자기자본이익률이 13%에서 2026~2028년 44%로 높아질 것으로 봤다.
하나증권은 내년 삼성전자 D램 매출에서 HBM 비중이 15% 안팎으로 확대될 것으로 예상했다.
4분기 고부가 제품 비중과 2027년 이익 추정치의 상향 여부가 다음 평가 기준이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
삼성전자의 3분기 영업이익 105조원 전망은 AI 메모리 수요가 이익으로 바뀌는 장면이다. HBM 출하가 늘자 웨이퍼가 그쪽으로 쏠렸고, 범용 D램 리드타임도 52주까지 길어졌다. 그래서 AI 사용량이 메모리 가격과 생산 투자를 밀어 올리는 고리가 더 선명해졌다고 본다. 다만 원화 강세와 세트 원가가 이익을 깎는지는 7~8일 잠정실적에서 살펴야 한다.
AI칩 예산 0% 논란 9월 말 집행 54%
무슨 일이 있었나
산업통상부는 10월 2일 K-온디바이스 AI반도체 사업이 정상 추진 중이라고 밝혔다.
9월 30일 누적 실집행액은 706억원으로, 조정 사업비 1305억원의 54%이다.
산업통상부의 8월 말 월별 집행실적은 누계 집행액을 0원으로 집계했다.
두 수치는 기준일이 한 달 달라, 연구비 지급이 9월에 시작됐음을 보여준다.
한국산업기술기획평가원은 4월 포럼에서 5월 착수를 예고했으나 집행은 9월 시작됐다.
정부는 2026년에 신규 연구개발 과제 7개를 추진한다.
숫자로 보면
2026년 본예산 편성액은 1665억5400만원이었다.
사업계획 적정성 검토 뒤 올해 사업비는 1305억3000만원으로 조정됐다.
정부는 차액 360억2400만원을 연내 불용 예상액으로 잡았다.
9월 말 기준 조정 사업비의 약 46%인 599억원이 남았다.
당초 총사업비 9973억원은 8002억3000만원으로 19.8% 줄었다.
국비도 6891억5000만원에서 5111억1000만원으로 25.8% 줄었다.
2027년 정부안은 1139억8000만원으로 2026년 본예산보다 31.6% 적다.
일정은 왜 밀렸나
사업계획 적정성 검토는 2025년 10월 시작돼 2026년 6월 2일 끝났다.
산업통상부는 6월 11일 신규 연구개발 과제를 공고했다.
접수는 6월 18일부터 7월 10일까지 진행됐다.
선정평가를 거쳐 8월 말 수요기업과 반도체 기업의 컨소시엄 구성이 마무리됐다.
예산 확정 뒤 적정성 검토와 과제 선정이 이어지며 집행 시점이 늦어졌다.
무엇을 개발하나
이 사업은 2026년부터 2030년까지 총 8002억3000만원을 투입한다.
국비는 5111억1000만원이고 나머지 2891억2000만원은 민간이 부담한다.
지원 대상은 자동차, IoT·가전, 기계·로봇, 방산 등 4개 업종이다.
맞춤형 AI칩, 모듈, 구동 소프트웨어를 묶은 풀스택 개발이 목표다.
온디바이스 AI는 서버 연결 없이 기기 안에서 실시간·저전력 추론을 수행한다.
앞으로 볼 것
정부는 2028년 시제품을 내고 2030년까지 제품 탑재용 AI반도체 10종을 개발한다.
반도체 업계 관계자는 현대차 과제가 삼성전자 5나노 공정 양산을 목표로 한다고 밝혔다.
한국항공우주는 무인기 자율제어 실증을 맡고 삼성전자는 방산용 칩을 생산한다.
집행률 상승만으로 기술 성과나 매출이 보장되는 것은 아니다.
남은 예산 집행과 시제품 일정, 완제품 탑재와 양산 계약이 다음 점검 대상이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
정부는 9월 한 달 동안 706억원을 집행해 국산 온디바이스 AI칩 연구비 지급을 시작했다. 이 돈이 칩 성능과 전력 효율을 높이면 자동차·로봇·가전의 AI 사용량이 늘 수 있다. 그래서 서버 밖으로 AI 수요가 넓어진다는 점에서 하이퍼사이클 가설을 강화한다고 본다. 다만 남은 46%와 2028년 시제품, 2030년 완제품 탑재까지 이어지는지 봐야 한다.
메모리값이 폰값을 15만원 밀어올렸다
무슨 일이 있었나
삼성전자는 10월 1일부터 갤럭시 S26 시리즈의 국내 판매 가격을 올렸다.
이번 조정은 2026년 3월 11일 국내 출시 후 약 7개월 만에 이뤄졌다.
삼성전자는 이동통신사에 변경 가격을 통보하고 삼성닷컴에도 이를 반영했다.
대상은 세 모델의 256GB·512GB와 S26 울트라 1TB이다.
숫자로 보면
S26 256GB는 125만4000원에서 140만3600원으로 바뀌었다.
S26 플러스 256GB는 145만2000원에서 160만1600원으로 올랐다.
S26 울트라 256GB는 179만7400원에서 194만7000원이 됐다.
세 모델의 512GB 가격도 각각 14만9600원 올랐다.
S26 울트라 512GB는 205만400원에서 220만원으로 조정됐다.
S26 울트라 1TB는 254만5400원에서 282만1500원으로 뛰었다.
왜 올랐나
업계는 메모리 반도체 가격 상승에 따른 원가 부담을 인상 배경으로 꼽았다.
스마트폰용 모바일 D램과 낸드플래시 가격 상승이 조달 비용을 높였다.
D램은 연산 데이터를 임시 처리하고, 낸드는 사진과 파일을 저장하는 메모리다.
TrendForce는 공급사가 첨단 공정을 고성능 서버 제품에 우선 배정한다고 봤다.
TrendForce는 4분기 범용 D램 계약가격이 전 분기보다 10~15% 오를 것으로 전망했다.
같은 기간 낸드플래시 계약가격은 전 분기보다 15~20% 오를 것으로 전망했다.
스마트폰 가격 인상 확산
삼성전자는 4월 S25 엣지와 Z폴드7·플립7 일부 고용량 제품 가격도 올렸다.
당시 256GB 모델은 빠졌지만 이번에는 기본 용량도 인상 대상이 됐다.
애플은 9월 아이폰18 프로 공개 뒤 아이폰17과 아이폰 에어의 국내 가격을 올렸다.
아이폰 에어 1TB는 219만원에서 269만원으로 50만원 올랐다.
아이폰 에어와 S26 울트라의 1TB 제품은 기본 용량보다 인상 폭이 컸다.
투자자가 볼 것
삼성전자 DX부문은 스마트폰을, DS부문은 D램과 낸드플래시를 생산한다.
삼성전자는 메모리 판매가격 상승과 스마트폰 원가 부담을 함께 맞는다.
TrendForce는 AI 수요가 빨라지는 반면 소비자 수요는 약하다고 평가했다.
공급사의 서버 우선 배정은 4분기 D램 시장의 공급 부족을 이어가고 있다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
갤럭시 S26 시리즈 256GB와 512GB가 출시 7개월 만에 14만9600원 올랐다. AI 서버 수요가 커지자 공급사는 첨단 공정을 고성능 서버 제품에 먼저 배정했다. 그래서 메모리 가격 상승이 스마트폰 가격으로 이어진 이번 조정은 가설을 강화한다. 다만 소비자 수요가 약한 만큼 가격 상승 뒤 판매량이 버티는지 지켜봐야 한다.
- 부담 삼성전자005930 메모리 원가 상승이 스마트폰 마진을 압박
- 수혜 SK하이닉스000660 D램·낸드 가격 상승이 판매단가를 지지
- 수혜 마이크론 테크놀로지MU D램·낸드 동반 강세가 메모리 매출을 지지
삼전·하이닉스 300조 실적 시험대
무슨 일이 있었나
미국 마이크론이 먼저 호실적을 내놓은 뒤 삼성전자와 SK하이닉스의 실적 발표가 다가왔다.
에프앤가이드는 삼성전자의 3분기 매출을 202조3855억원으로 예상했다.
삼성전자의 영업이익 전망치는 사상 첫 100조원을 넘는 108조6786억원이다.
SK하이닉스는 매출 98조2718억원과 영업이익 77조2214억원이 예상된다.
두 회사의 매출은 약 300조원, 영업이익은 186조원으로 추산된다.
공급 구조가 바뀐다
메모리 가격 상승과 삼성전자 파운드리 사업의 적자 축소가 이익 개선을 이끌었다.
HBM은 AI 가속기가 대량의 데이터를 빠르게 처리하도록 여러 메모리를 쌓은 반도체다.
KB증권은 HBM이 일반 D램보다 웨이퍼를 3배 이상 소모한다고 분석했다.
HBM 생산이 늘수록 같은 웨이퍼에서 만들 수 있는 범용 D램 물량은 감소한다.
삼성전자 HBM 매출 중 HBM4 비중은 2026년 40%에서 2027년 80%로 확대될 전망이다.
주가는 왜 갇혔나
삼성전자는 10월 1일 2.61% 오른 27만5500원에 거래를 마쳤다.
SK하이닉스는 같은 날 3.1% 상승한 183만1000원으로 마감했다.
9월 이후 한 달간 삼성전자는 5.96%, SK하이닉스는 9.38% 올랐다.
삼성전자는 상승에도 두 달 동안 이어진 25만∼27만원 박스권 부근에 머물렀다.
미국 국채 10년물 금리는 9월 29일 장중 5.293%로 2007년 6월 이후 최고치를 기록했다.
3분기 금리가 80bp 넘게 뛰고 원화까지 강세를 보이면서 실적 기대를 눌렀다.
수급과 주주환원
9월 이후 개인은 SK하이닉스 10조6633억원과 삼성전자 9조1779억원을 순매도했다.
외국인도 같은 기간 두 회사를 각각 11조3741억원과 4조6223억원 순매도했다.
두 회사의 대규모 자사주 매입이 10월 중순 끝날 가능성도 단기 수급 부담이다.
증권가는 삼성전자가 하반기에 현금배당 70조원과 자사주 매입·소각 40조원을 할 여력이 있다고 봤다.
KB증권은 FCF 50% 환원 시 3개년 환원 규모가 140조원에서 600조원으로 늘 것으로 봤다.
앞으로 볼 것
신한투자증권은 AI 개발 속도와 설비투자에서 뚜렷한 둔화가 나타나지 않았다고 평가했다.
11월 초 미국 중간선거는 중동 전쟁을 포함한 정책 불확실성을 낮출 변수로 꼽혔다.
앤트로픽 기업공개 기대도 AI 생태계와 반도체 대형주 투자심리를 움직일 변수다.
거시 불확실성이 완화돼야 외국인 자금이 반도체주로 돌아올 여지가 커진다.
SK하이닉스는 솔리다임의 미국 증시 상장을 아직 결정하지 않았다고 밝혔다.
외부 자본을 활용할 경우 기존 주주가치와 주주 보호 방안을 함께 고려하겠다는 입장이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
삼성전자와 SK하이닉스의 3분기 합산 매출 전망은 300조원이고, 영업이익은 186조원이다. 메모리 가격이 실적을 끌어올렸고, HBM 확대는 범용 D램 공급 능력도 줄인다. 그래서 AI 수요가 반도체 투자와 공급 재편을 밀어 올리는 고리가 더 선명해져 강화로 본다. 다만 10년물 금리 5.293%와 대규모 순매도가 실적의 주가 전환을 늦추는지 지켜봐야 한다.
- 수혜 삼성전자005930 메모리 가격 상승과 파운드리 적자 축소
- 수혜 SK하이닉스000660 HBM 확대와 D램 공급 제약의 직접 수혜
- 수혜 마이크론 테크놀로지MU 글로벌 메모리 가격 상승의 동행 수혜
- 수혜 한미반도체042700 HBM 증산 시 TC본더 장비 수요 확대 가능
이 판의 반도체 브리핑 9건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
반도체 9
- 강화마이크론 메모리 2028년까지 부족미국
- 강화마이크론 사상 최대 실적에 반도체 강세미국
- 시험아마존 엔비디아칩 80억달러 매각 추진미국
- 강화TSMC 10월 15일 실적 기대 부각해외
- 강화광주전남 800조 반도체 구상국내
- 강화중국 반도체 병목 완화 주장중국
- 강화브로드컴·앤스로픽 협력 심화미국
- 강화반도체 소부장 설비투자 사이클 기대국내
- 강화삼성전기 AI서버 MLCC 수주 행진국내
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.