[원전·가스 · 09.30 오전판] 전력 공급은 어디서 늘어나나?
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 원전·가스 뉴스 3건 가운데 3건은 이 가설을 강화했다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
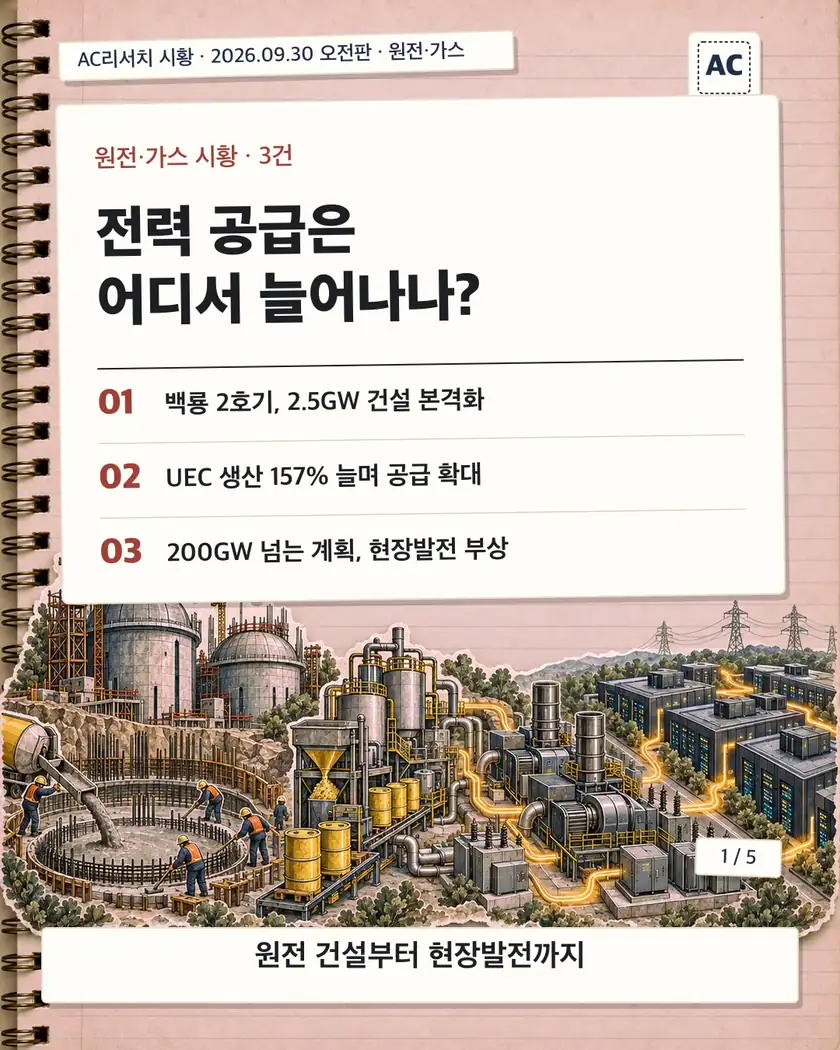
1/5 · 표지 · 전력 공급은 어디서 늘어나나?
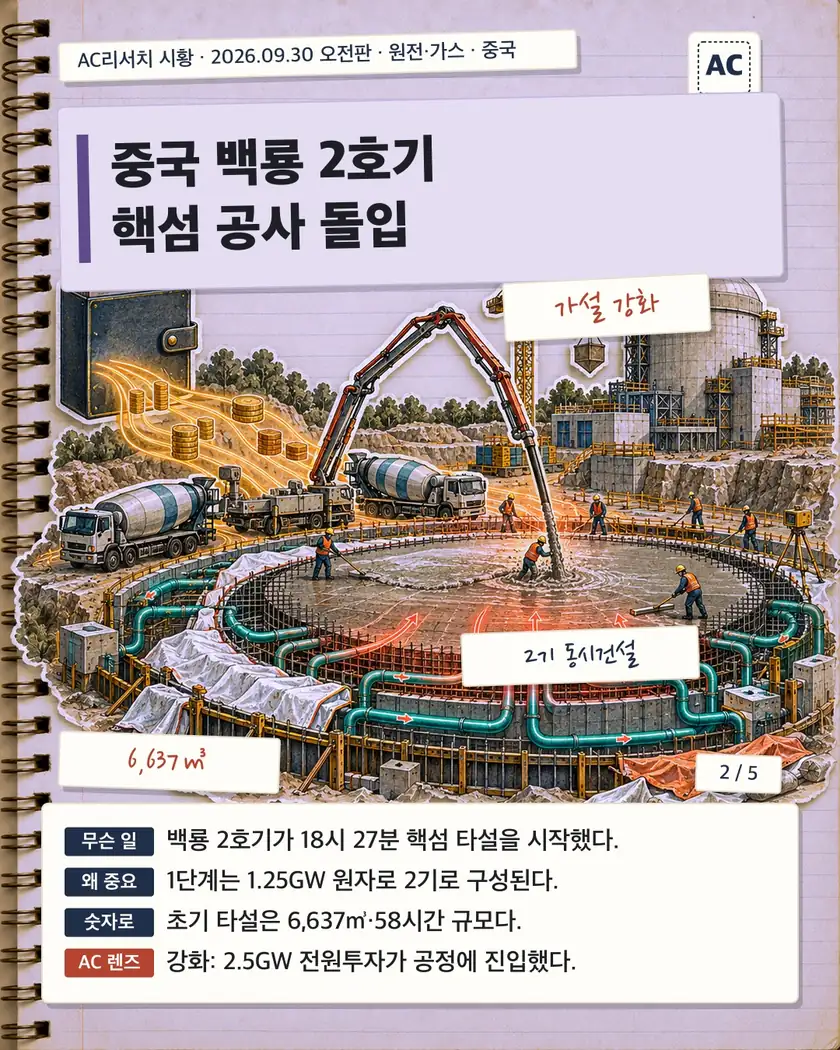
2/5 · 중국 백룡 2호기 핵섬 공사 돌입 이 뉴스 자세히 보기 ↓
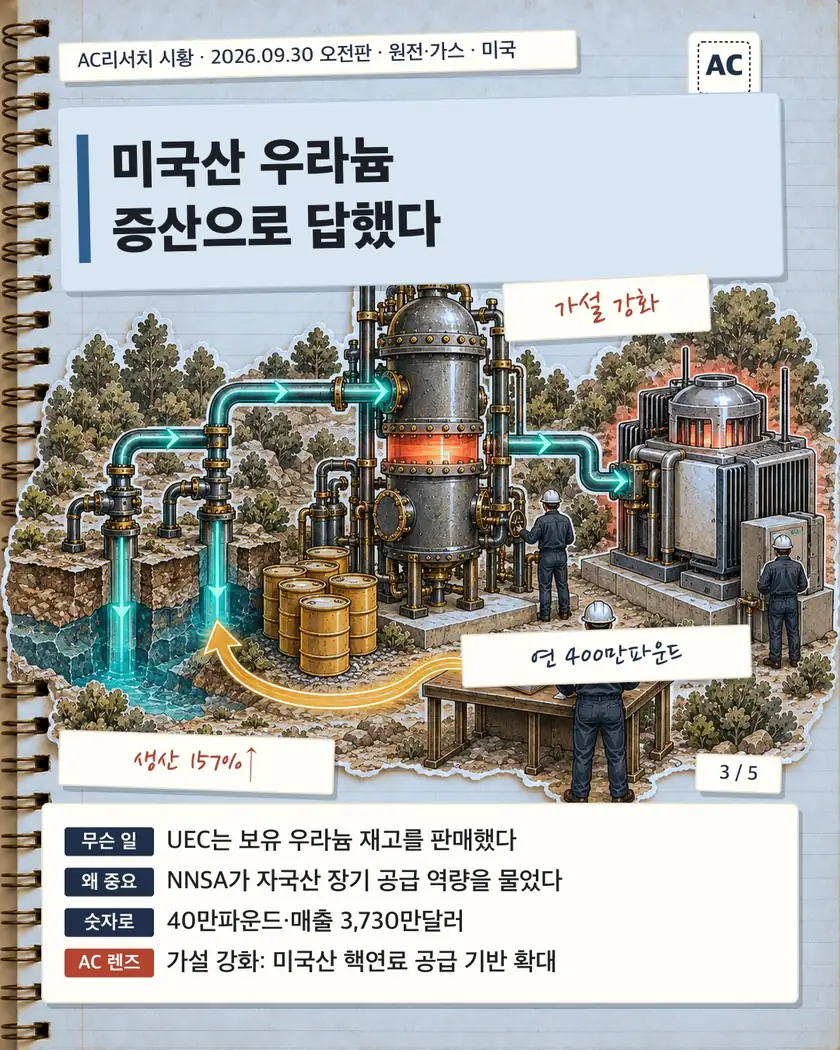
3/5 · 미국산 우라늄 증산으로 답했다 이 뉴스 자세히 보기 ↓
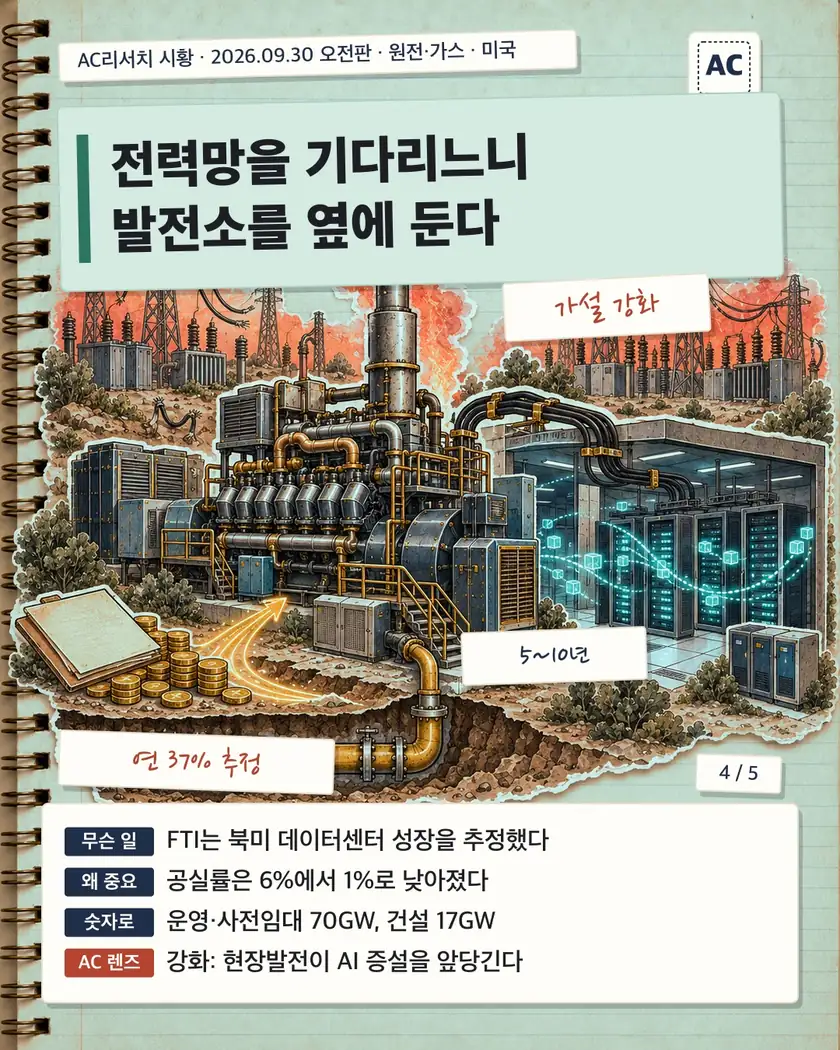
4/5 · 전력망을 기다리느니 발전소를 옆에 둔다 이 뉴스 자세히 보기 ↓
5/5 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
중국 백룡 2호기 핵섬 공사 돌입
무슨 일이 있었나
중국 국가전력투자그룹은 2026년 9월 27일 18시 27분 백룡 2호기 핵섬 타설을 시작했다.
첫 콘크리트가 들어가면서 2호기는 공식 건설 단계에 진입했다.
백룡 원전 1단계는 이에 따라 1호기와 2호기를 함께 짓는 단계로 넘어갔다.
사업 부지는 중국 광시좡족자치구 팡청강시 장산반도에 있다.
숫자로 보는 타설 공정
2호기 초기 타설은 콘크리트 약 6,637㎥를 약 58시간 동안 붓는 계획이다.
시공팀은 한쪽에서 밀어가는 방식으로 바닥판 전체를 연속 타설한다.
바닥판은 크고 형상이 불규칙해 온도 제어와 양생 관리가 어렵다.
1호기 핵섬 기초 굴착은 2024년 12월 말 시작됐다.
1호기는 2025년 12월 22일 첫 콘크리트 타설에 들어갔다.
1호기에는 콘크리트 6,662㎥가 64시간 넘게 타설됐다.
400억위안 1단계 사업
중국 국무원은 2024년 8월 승인한 신규 원자로 11기에 백룡 1단계를 포함했다.
국가전력투자그룹은 1단계에 CAP1000 가압경수로 2기를 배치한다.
CAP1000은 웨스팅하우스 AP1000을 중국이 현지화한 원자로 설계다.
각 호기의 설비용량은 1.25GW이며 1단계 합계는 2.5GW이다.
2기 투자액은 약 400억위안이며 예상 건설 기간은 56개월이다.
상하이원자력공학연구설계원은 국가전력투자그룹 자회사이자 공동 총괄계약자다.
6기 원전단지로 확장
전체 부지는 원자로 6기와 설비용량 8.62GW 규모로 계획됐다.
전체 사업의 예정 투자액은 약 1,200억위안이다.
후속 단계에는 CAP1000보다 큰 CAP1400 원자로 4기가 제안됐다.
부지는 베트남 국경에서 약 24km 떨어져 있다.
중국광핵그룹 팡청강 원전에서는 남서쪽으로 약 30km 거리다.
발전량과 다음 관문
1단계가 완공돼 가동되면 연간 약 200억kWh를 생산할 전망이다.
예상 발전량은 표준석탄 소비를 연간 약 600만톤 줄이는 규모다.
연간 이산화탄소 배출 감축량은 약 1,600만톤으로 추산됐다.
이번 이정표는 발전 개시가 아니라 2호기 핵섬 공사의 시작이다.
앞으로 56개월 공기와 두 호기 병행 시공 일정이 주요 점검 대상이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
백룡 2호기 첫 콘크리트로 CAP1000 2기, 총 2.5GW가 동시 건설 단계에 들어갔다. 대형 원전은 완공 뒤 AI 인프라가 요구하는 대규모 전력 공급의 한 축이 될 수 있다. 그래서 전력 설비투자가 실제 공정으로 이어졌다는 점에서 하이퍼사이클을 강화한다. 다만 AI 수요와의 직접 인과는 별개이므로 56개월 공기와 실제 발전 개시를 지켜봐야 한다.
미국산 우라늄 증산으로 답했다
무슨 일이 있었나
Uranium Energy는 9월 29일 2026회계연도 실적과 생산 현황을 발표했다.
회계연도는 2026년 7월 31일 종료됐다.
4분기 생산량은 전 분기 32,195파운드에서 82,744파운드로 증가했다.
크리스텐슨 랜치가 65,392파운드, 버크 할로가 17,352파운드를 생산했다.
회사는 와이오밍과 텍사스에서 광산 2곳을 가동하는 생산자가 됐다.
생산성과 원가
연간 생산량은 229,294파운드로 집계됐다.
연간 파운드당 현금원가는 34.24달러, 총원가는 39.94달러였다.
4분기 총원가는 파운드당 36.54달러로 전 분기보다 33% 낮아졌다.
크리스텐슨 랜치의 총원가는 54.61달러에서 35.63달러로 떨어졌다.
버크 할로의 첫 완전 가동 분기 총원가는 파운드당 39.93달러였다.
판매와 재무 상태
UEC는 보유 재고 400,000파운드를 파운드당 평균 93.13달러에 판매했다.
이 판매로 연간 매출 3,730만달러와 매출총이익 1,690만달러를 기록했다.
연간 순손실은 1억3,731만달러이며 희석 주당순손실은 0.28달러였다.
회사는 현금과 주식·우라늄 재고 시가를 합쳐 유동성 자산 7억5,300만달러로 제시했다.
현금은 4억9,500만달러였고 차입금은 없었다.
U3O8 재고 125만6,000파운드의 시가는 1억900만달러였다.
미국 정부 수요
NNSA는 2040년대까지 미국산 비구속 우라늄 공급 역량을 조사하는 정보요청서를 냈다.
필요량은 연 400만파운드로, UF6 기준 우라늄 1,500톤과 같다.
납품 개시 시점은 이르면 2030년이다.
비구속 우라늄은 외국의 평화적 사용 제한이 붙지 않은 물질을 뜻한다.
UEC는 텍사스와 와이오밍 생산 확대를 전제로 전량 대응할 수 있다고 밝혔다.
앞으로 볼 것
미 육군은 5개 기지와 개발사 5곳을 선정하고 최대 22억달러를 배정하고 있다.
육군은 야누스 프로그램으로 마이크로원자로 20기 넘게 배치할 것으로 예상한다.
UEC와 플루어의 63명 팀은 전환시설 부지 선정과 인허가 신청 준비를 진행 중이다.
전환시설의 4등급 비용 추정치는 2027년 중반 나올 예정이다.
크리스텐슨 랜치의 헤더하우스 4곳은 9월 28일 최종 가동 승인을 받았다.
NNSA 정보요청서가 계약으로 이어지고 증산이 순손실을 줄이는지가 관건이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
UEC는 4분기 생산을 157% 늘렸고, NNSA는 이르면 2030년부터 연 400만파운드 공급 역량을 물었다. AI 전력 수요를 원전이 받치려면 채굴뿐 아니라 우라늄 전환과 농축 설비도 함께 늘어야 한다. 그래서 미국 내 생산 확대가 전력 인프라의 공급 기반을 넓힌다는 점에서 강화로 본다. 다만 정보요청서가 계약으로 이어지고 UEC가 증산 뒤 순손실을 줄이는지는 지켜봐야 한다.
- 수혜 우라늄 에너지UEC 미국산 우라늄 증산과 정부 조달 후보
- 수혜 유어 에너지URG 미국산 우라늄 조달 확대의 직접 수혜
- 수혜 센트러스 에너지LEU 미국산 UF6의 국내 농축 수요 확대
- 수혜 BWX 테크놀로지스BWXT 야누스 마이크로원자로 사업에 선정
전력망을 기다리느니 발전소를 옆에 둔다
무슨 일이 있었나
FTI Consulting은 2026년 9월 29일 북미 데이터센터 전력 조달 변화를 분석했다.
하이퍼스케일러·네오클라우드·AI 기업은 대형 GPU 클러스터에 필요한 안정적 전력을 찾고 있다.
독립발전사업자들은 계량기 후단 발전을 확대해 데이터센터 배치 일정을 앞당기고 있다.
BTM은 부지 안 발전·저장·제어 설비가 데이터센터에 전력을 직접 공급하는 구조이다.
북버지니아·콜럼버스·댈러스포트워스는 광케이블과 클라우드 연결이 풍부한 거점이다.
전력 부족은 기존 거점의 성장을 제한하고 사업자를 전력 확보가 빠른 신흥 시장으로 밀어내고 있다.
숫자로 보면
FTI는 북미 데이터센터 시장이 2021년 이후 연평균 37% 성장한 것으로 추정했다.
FTI는 2026년 중반 운영 중이거나 사전 임대된 용량을 약 70GW로 추정했다.
건설 물량은 17GW, 계획·개발 단계 물량은 200GW 이상으로 추정됐다.
공실률은 2021년 약 6%에서 2026년 1%로 낮아졌다.
인허가와 계통 대기, 송전 제약, 공급망 병목으로 개발에는 5~10년이 걸리기도 한다.
NERC는 향후 10년간 여름 최대부하가 224GW 늘어날 것으로 전망했다.
겨울 최대부하 증가분은 245GW를 넘으며 이전 전망보다 각각 69%와 65% 커졌다.
전력망 밖 해법이 커지는 이유
PJM의 전력 수요는 향후 15년 동안 약 85GW 증가할 전망이다.
FERC는 PJM의 병설 발전·대형 부하 규칙이 불명확하다며 정식 규정 마련을 지시했다.
ERCOT에는 438GW가 넘는 대형 부하 접속 신청이 몰려 Batch Zero 절차가 도입됐다.
왕복동 엔진과 항공기 엔진 기반 가스터빈, 단순주기 터빈·발전기가 단기 공급의 중심이다.
가스터빈 제작사의 주문 적체가 이어지면서 더 빨리 설치할 수 있는 왕복동 엔진 채택이 늘고 있다.
연료전지는 엣지 시설에 쓰이며 원전·지열·탄소포집 가스발전은 장기 대안으로 거론된다.
사업성과 운용 구조
현장 설비는 송전 증설이나 계통 접속보다 수년 먼저 단계적으로 투입될 수 있다.
사업자는 송배전 요금과 계통 보강비를 줄이는 대신 발전·연료·전기 설비를 직접 부담한다.
AI 시대 계약은 전력량 거래에서 GW급 용량과 20년 이상 가용성 보장으로 이동하고 있다.
미국 전력망의 평균 가용성은 약 99.95%지만 핵심 시설에는 수시간 정전도 치명적이다.
현장 발전과 저장장치, 제어 플랫폼을 묶으면 개별 발전기 고장의 영향을 분산할 수 있다.
전력망은 장기 주전원으로 선호되며 BTM은 접속 대기와 공급 부족을 메우는 보완재이다.
투자자가 지켜볼 위험
초대형 AI 부하를 BTM 통합 시스템으로 운용한 경험은 아직 제한적이다.
99.9% 이상의 가용성을 안정적으로 달성하려면 운전 경험과 설계 기준이 더 쌓여야 한다.
특정 캠퍼스용 발전설비는 다른 수요처로 돌리기 어려워 좌초자산이 될 수 있다.
증설 지연과 기술 변화, 워크로드 통합, 부지 변경은 설비 이용률과 사업성을 낮춘다.
업계는 공급·가용성 약정과 지체상금, 손해배상 한도로 위험을 계약 당사자에게 배분하고 있다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
FTI는 북미 시장이 2021년 뒤 연 37% 성장했고 개발에는 5~10년이 걸린다고 추정했다. 그래서 현장 발전은 컴퓨팅을 먼저 켜 사용량 확대가 전력 투자로 번지는 시간을 줄인다. 이 흐름은 가스엔진·터빈·연료전지와 배전 투자를 앞당겨 하이퍼사이클 가설을 강화한다. 다만 대규모 BTM 운전 경험과 전용 설비의 좌초 위험이 실제 가동률을 버티는지 봐야 한다.
이 판의 원전·가스 브리핑 5건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
원전·가스 5
- 강화K원전 163조 미국 시장 공략국내
- 강화중남미 원전 협력 1건 확대해외
- 강화걸프포트 전력수요 전망 긍정미국
- 시험뉴스케일 실행·현금소진 우려 하락미국
- 강화나노 원전 협력 1건 발표미국
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.