[반도체 · 09.29 오전판] AI 수요가 칩 판 넓히나?
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 반도체 뉴스 3건 가운데 2건은 이 가설을 강화했고 1건은 시험대에 올랐다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
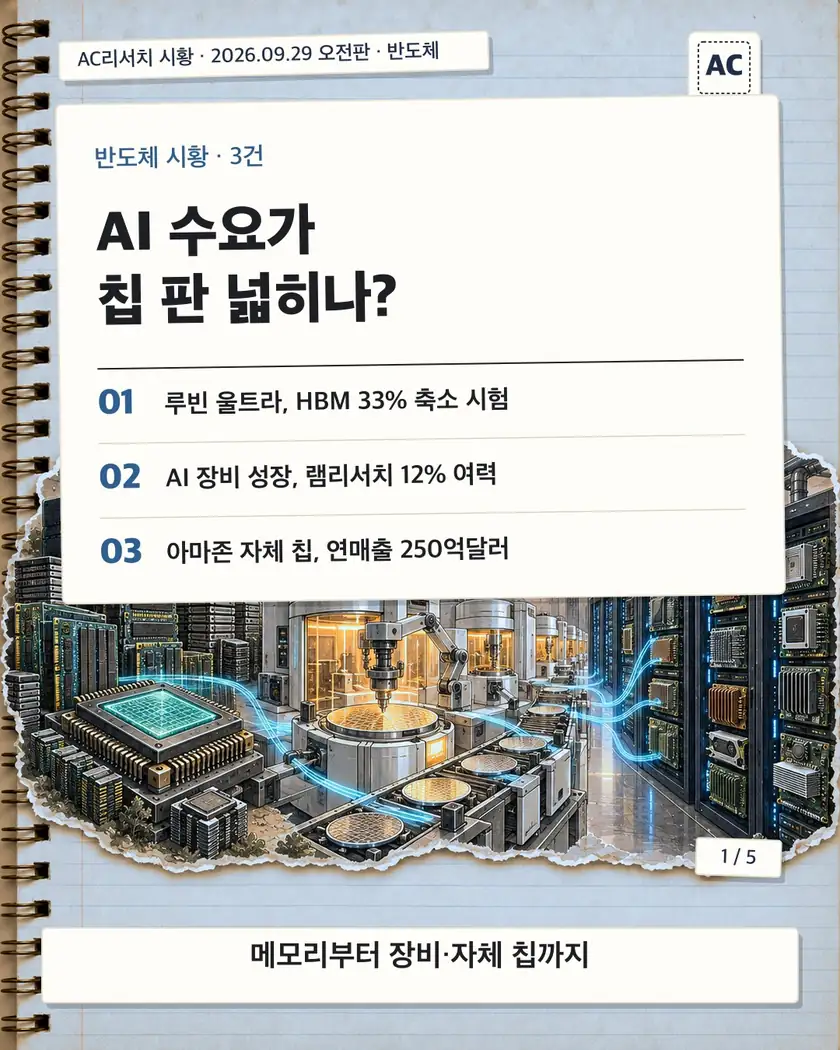
1/5 · 표지 · AI 수요가 칩 판 넓히나?
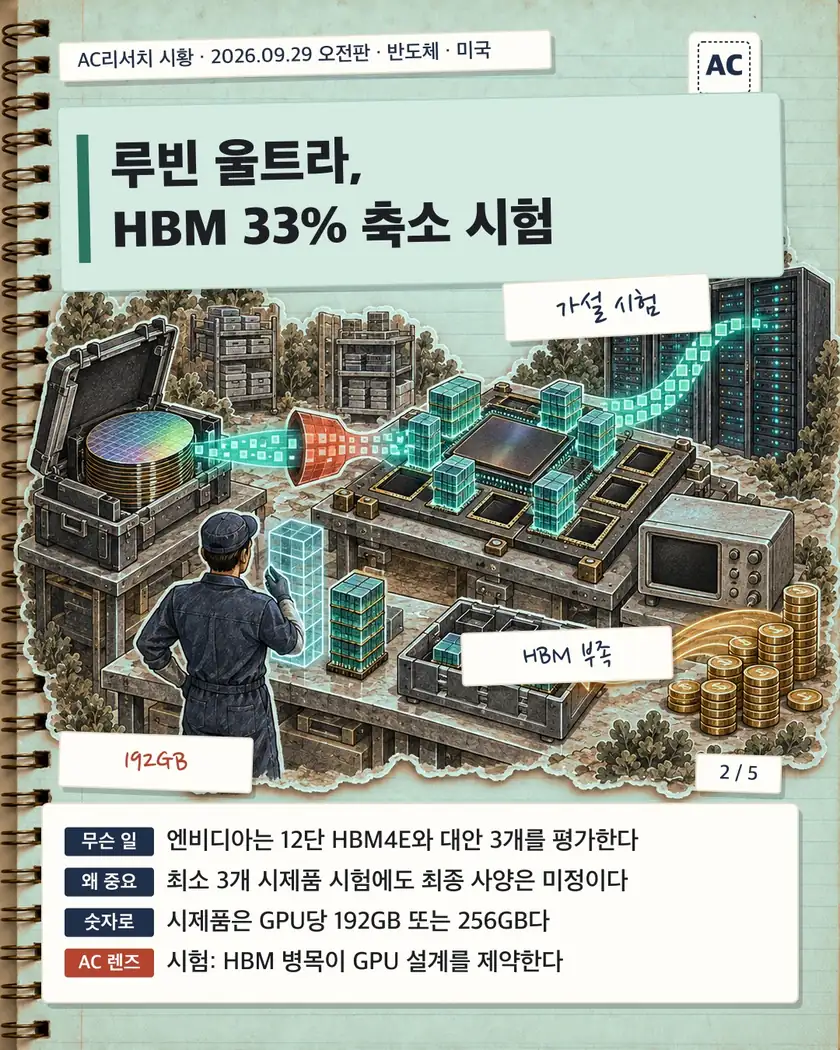
2/5 · 루빈 울트라, HBM 33% 축소 시험 이 뉴스 자세히 보기 ↓
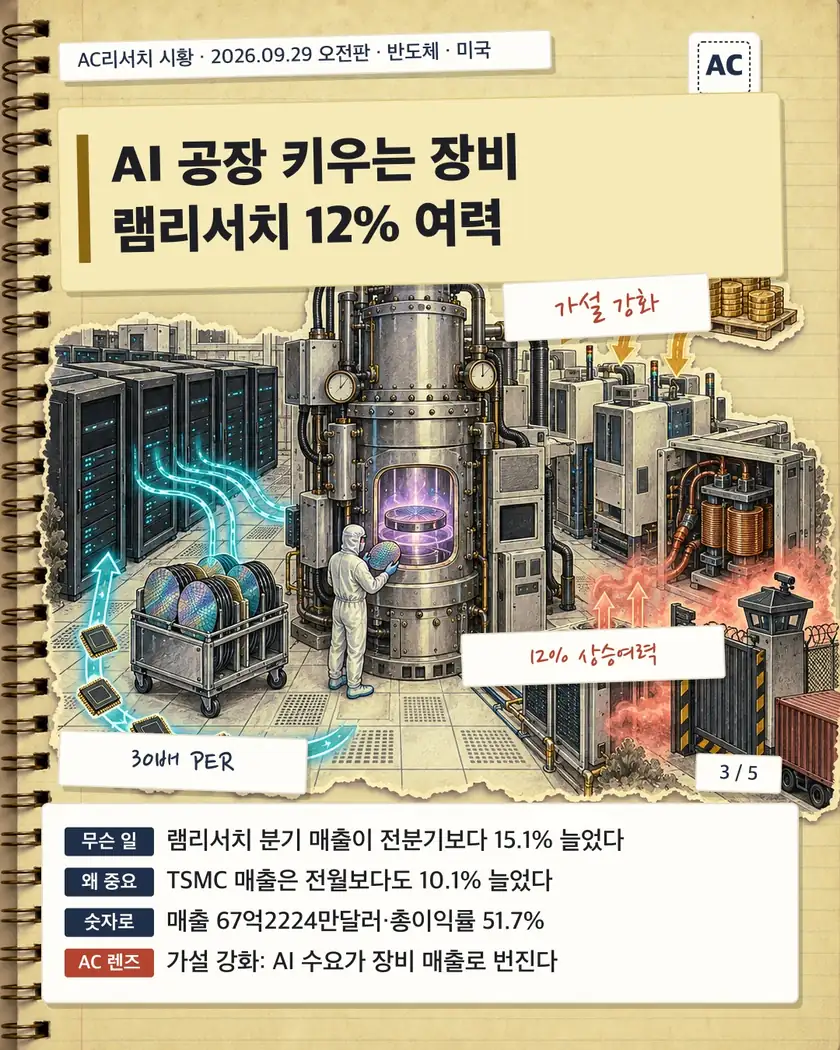
3/5 · AI 공장 키우는 장비 램리서치 12% 여력 이 뉴스 자세히 보기 ↓
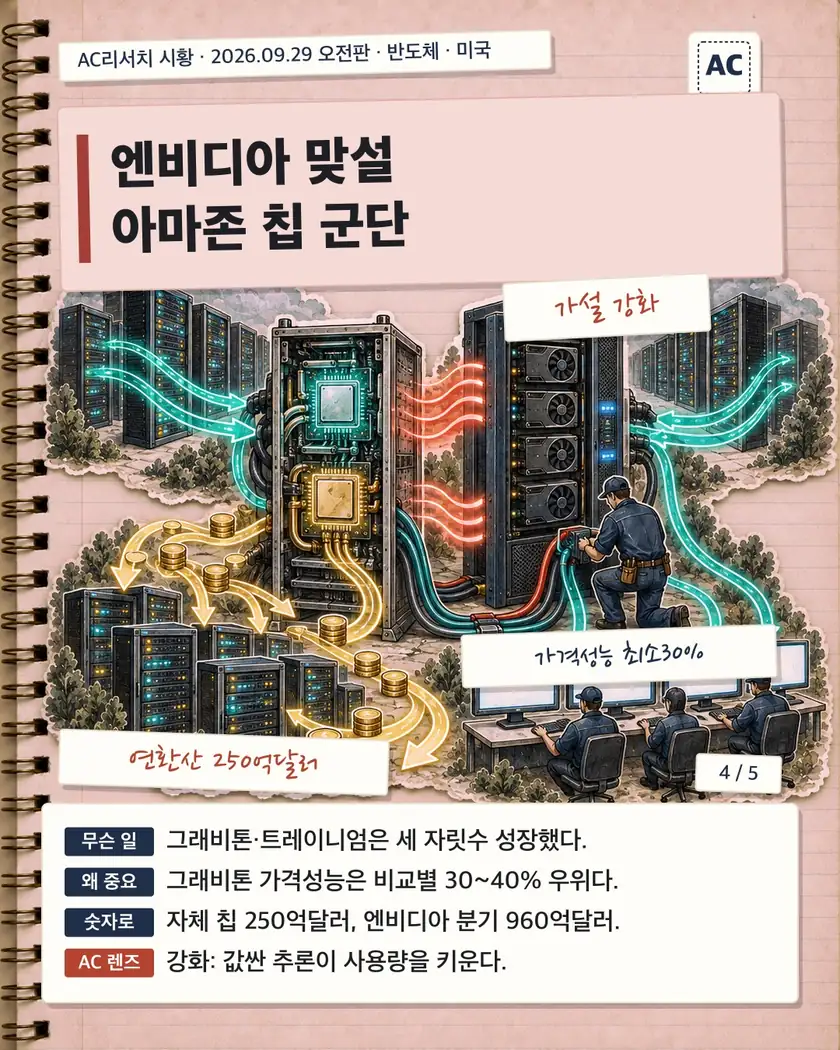
4/5 · 엔비디아 맞설 아마존 칩 군단 이 뉴스 자세히 보기 ↓
5/5 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
루빈 울트라, HBM 33% 축소 시험
메모리 설계 재검토
TrendForce는 엔비디아가 2026년 3분기부터 루빈 울트라 구성을 넓혔다고 밝혔다.
기준안은 12단 HBM4E를 탑재하는 설계였다.
엔비디아는 8단 HBM4E와 12단·8단 HBM4를 대안으로 평가하고 있다.
기준안까지 합친 평가 대상은 총 4개이며 양산 사양은 아직 정해지지 않았다.
엔비디아는 연산·네트워크·메모리를 함께 최적화해 GPU 생산량을 늘리겠다고 밝혔다.
시제품 용량 비교
The Information은 엔비디아가 최근 최소 3개 시제품을 시험했다고 전했다.
시제품의 HBM 용량은 GPU당 192GB 또는 256GB이다.
일부 시제품은 당초 계획한 HBM4E 대신 HBM4를 사용한다.
SemiAnalysis는 8단 HBM4 192GB 안이 고객 평가에 쓰인다고 설명했다.
초기 계획은 GPU당 약 256GB, GPU 4개 합계 최대 1TB였다.
192GB는 초기 GPU당 계획인 256GB보다 64GB, 25% 적다.
NVIDIA는 루빈 GPU의 HBM4 용량을 최대 288GB로 제시한다.
192GB는 루빈의 최대 용량보다 96GB, 약 33% 적다.
공급 병목의 구조
HBM은 여러 DRAM 다이를 수직 적층해 데이터 전송 폭을 높인 메모리이다.
SK하이닉스와 삼성전자, 마이크론이 세계 HBM 공급을 사실상 담당한다.
TrendForce는 전체 DRAM 공급 부족이 2027년까지 이어질 것으로 전망했다.
DRAM 부족은 제조사가 HBM에 배정할 수 있는 웨이퍼 물량도 제한한다.
12단 HBM4E는 검증 일정과 양산 수율에 불확실성이 남아 있다.
비용과 산업 파장
TrendForce는 2027년 HBM 출하 비트가 전년보다 50∼60% 늘 것으로 예상했다.
이 증가율로도 수요를 충족하지 못해 공급자 우위가 이어질 것으로 전망했다.
Epoch AI는 HBM이 AI 칩 부품 원가의 63%를 차지한다고 추산했다.
HBM 용량을 줄이면 제품 가격을 낮출 여지가 생기지만 작업 공간도 작아진다.
대형 모델을 여러 GPU로 나누면 GPU 간 통신 부담과 처리 비용이 늘어난다.
화웨이는 HBM 비용 상승 속에 어센드 950DT 제시 가격을 25만위안 이상으로 높였다.
캠브리콘도 차세대 690 칩의 제시 가격을 20∼30% 올렸다.
앞으로 볼 변수
루빈 울트라는 엔비디아의 2027년 데이터센터 로드맵에 들어 있다.
구체적인 출하일은 아직 없다.
최종 용량과 가격은 HBM4E 공급, 비용과 고객 수요의 영향을 받는다.
적층 수는 GPU당 메모리 용량과 생산 가능한 GPU 수 사이의 균형을 바꾼다.
엔비디아는 특정 메모리 구성을 최종 사양으로 발표하지 않았다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
엔비디아는 루빈 울트라의 192GB HBM4 안까지 평가하며 메모리 병목에 대응하고 있다. AI 사용량이 늘수록 가속기와 HBM 수요가 함께 커지는 고리가 이번 설계 재검토를 불렀다. 그런데 메모리 용량을 줄이면 모델 분할과 통신 부담이 늘어 사용 효율이 낮아질 수 있다. 그래서 이 뉴스는 시험이며, 12단 HBM4E 수율과 최종 용량이 사이클 속도를 가른다.
AI 공장 키우는 장비 램리서치 12% 여력
무슨 일이 있었나
Seeking Alpha 기고자 The Asian Investor는 2026년 9월 28일 램리서치 분석을 냈다.
램리서치는 반도체 제조사의 식각·증착 공정 장비와 유지보수 서비스를 공급한다.
기고자는 미국 데이터센터 확대로 AI 설비투자가 빨라질수록 램리서치가 유리하다고 봤다.
핵심 논리는 AI 칩 수요가 파운드리와 메모리 공장 투자로 번진다는 것이다.
반대편 위험은 하이퍼스케일러가 대규모 설비투자 예산을 줄이는 경우이다.
숫자로 보는 실적
2026년 6월 분기 매출은 67억2224만달러로 직전 분기보다 15.1% 늘었다.
GAAP 매출총이익률은 51.7%로 1개 분기 만에 1.9%포인트 높아졌다.
같은 기간 GAAP 영업이익률은 37.4%, 희석 EPS는 1.81달러였다.
2026 회계연도 매출은 232억3269만달러, 순이익은 72억6540만달러였다.
회사는 9월 분기 매출 가이던스를 81억달러, 허용 범위를 ±4억달러로 제시했다.
고객 수요의 신호
TSMC의 2026년 8월 매출은 5148억1000만대만달러로 전년 동월보다 53.3% 늘었다.
TSMC의 1월부터 8월까지 누적 매출도 전년 같은 기간보다 39.3% 증가했다.
램리서치의 6월 분기 지역별 매출 비중은 대만 27%, 중국 26%, 한국 20%였다.
장비 매출은 42억4985만달러, 고객지원·기타 매출은 24억7239만달러였다.
이연매출은 3월 말 22억2000만달러에서 6월 말 24억3000만달러로 늘었다.
장비사가 중요한 이유
웨이퍼 제조장비는 반도체 원판에 회로와 구조를 만드는 생산설비를 뜻한다.
식각은 불필요한 물질을 깎고, 증착은 얇은 막을 반복해서 쌓는 공정이다.
팀 아처 CEO는 AI 수요가 반도체 제조의 복잡성을 높이고 있다고 말했다.
램리서치는 선단 장비와 함께 부품·개조·정비 서비스에서도 매출을 올린다.
TSMC의 월매출은 반도체 제조 수요를 가늠할 지표지만 램리서치 수주와 같지는 않다.
가치평가와 위험
기고자는 램리서치에 약 30배 PER을 적용할 수 있다는 견해를 제시했다.
2026년 9월 28일 램리서치 주가는 311.02달러였다.
이 계산은 당시 수준보다 최소 12% 높은 가치가 가능하다는 평가로 이어졌다.
중국향 매출은 6월 분기 매출의 26%여서 대중국 수출통제 변화에 노출된다.
81억달러 매출과 52% 총마진 가이던스 달성 여부가 성장 논리의 다음 시험대이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
램리서치는 6월 분기 매출 67.2억달러를 기록했고, 9월 분기에는 81억달러를 제시했다. AI 서버 수요가 파운드리와 메모리 증설을 부르면 식각·증착 장비 매출이 뒤따르는 흐름이다. 그래서 사용량에서 반도체 투자로 이어지는 고리가 숫자로 드러났다는 점에서 강화로 본다. 다만 하이퍼스케일러 예산 감속과 대중국 수출통제가 81억달러 가이던스를 흔드는지 봐야 한다.
- 수혜 램리서치LRCX AI 팹 증설이 식각·증착 장비 수요로 연결
- 수혜 어플라이드 머티어리얼즈AMAT AI 팹 투자가 증착·공정 장비 수요를 확대
- 수혜 KLAKLAC 미세공정 확대가 검사·계측 장비 수요를 자극
- 수혜 TSMCTSM AI 칩 수요가 선단공정 매출을 끌어올림
엔비디아 맞설 아마존 칩 군단
무슨 일이 있었나
2026년 9월 28일, Adria Cimino는 아마존을 엔비디아의 유력한 도전자로 평가했다.
엔비디아는 AI 모델 훈련과 추론에 쓰이는 GPU 시장의 선두 기업이다.
엔비디아의 최근 분기 매출은 역대 최고인 960억달러까지 증가했다.
아마존은 엔비디아 GPU를 구매하는 고객이면서 자체 칩을 개발하는 경쟁자이기도 하다.
AWS는 엔비디아 GPU와 아마존 자체 칩을 함께 제공해 고객의 선택 폭을 넓힌다.
숫자로 보는 자체 칩 사업
아마존의 자체 칩 사업은 연환산 매출 250억달러에 도달했다.
연환산 매출은 최근 매출 속도가 1년 동안 이어진다고 가정해 환산한 수치이다.
Graviton과 Trainium 제품군은 최근 세 자릿수 성장률을 기록했다.
아마존은 Graviton의 가격 대비 성능이 다른 CPU보다 최소 30% 높다고 밝혔다.
자체 칩 수요가 빠르게 늘었지만 엔비디아의 매출 성장세도 이어지고 있다.
두 칩은 무엇이 다른가
Graviton은 AWS가 클라우드 작업을 위해 설계한 Arm 기반 중앙처리장치이다.
CPU는 컴퓨터의 범용 연산을 맡으며 에이전트형 AI 시스템에서도 중요한 역할을 한다.
Trainium은 AI 모델의 훈련과 추론을 겨냥한 AWS의 전용 가속기이다.
엔비디아 GPU는 AI 모델 훈련 같은 작업에 쓰이는 핵심 칩이다.
AWS 고객은 작업 성격과 비용 목표에 따라 GPU와 자체 칩을 나눠 사용할 수 있다.
경쟁의 핵심은 비용이다
아마존은 합리적 가격의 고품질 칩으로 비용에 민감한 고객을 공략한다.
아마존은 AI 칩 선택지가 늘면 추론 비용이 낮아질 수 있다고 본다.
이는 프리미엄 제품을 파는 엔비디아에는 부담이 될 수 있다.
다만 최고 성능이 필요한 작업에서는 엔비디아 GPU가 선택될 가능성이 크다.
앞으로 볼 것
앤디 재시는 향후 자체 칩 사업을 독립 사업으로 키울 가능성도 언급했다.
엔비디아는 올가을 독립형 Vera CPU 시스템을 출시해 Graviton과 경쟁할 예정이다.
핵심 지표는 AWS 자체 칩의 매출 성장률과 클라우드 고객의 채택 속도이다.
자체 칩 확산이 엔비디아의 성장률과 프리미엄 가격에 미치는 영향도 지켜봐야 한다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
아마존 자체 칩 매출은 연환산 250억달러에 이르렀고, 두 제품군은 세 자릿수로 성장했다. 그래서 더 싼 연산이 추론 비용을 낮추면 기업은 같은 예산으로 AI를 더 많이 쓸 수 있다. 그 사용량은 AWS 데이터센터의 칩과 전력 수요를 다시 늘려 반도체 투자로 돌아간다. 나는 이를 강화로 보지만, 자체 칩이 엔비디아의 가격과 성장률까지 누르는지는 지켜봐야 한다.
이 판의 반도체 브리핑 8건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
반도체 8
- 강화하이닉스 일본 공장 기초공사 돌입국내
- 강화DB하이텍 파운드리 단가 30% 인상국내
- 강화삼성전자 화성 1.7조원 투자 추진국내
- 강화HBM 16단 넘어 메모리 계층 설계 부각국내
- 강화중국 CanSemi 상장수요 기록 1건중국
- 강화삼성전자 3분기 영업익 100조원 전망국내
- 강화IDC 인스퍼 22억 Agent 보고서중국
- 강화1200조 AI반도체 시장에 K칩 도전국내
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.