[반도체 · 09.28 오전판] AI 호황 속 중국 추격 가속
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 반도체 뉴스 5건 가운데 4건은 이 가설을 강화했고 1건은 시험대에 올랐다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
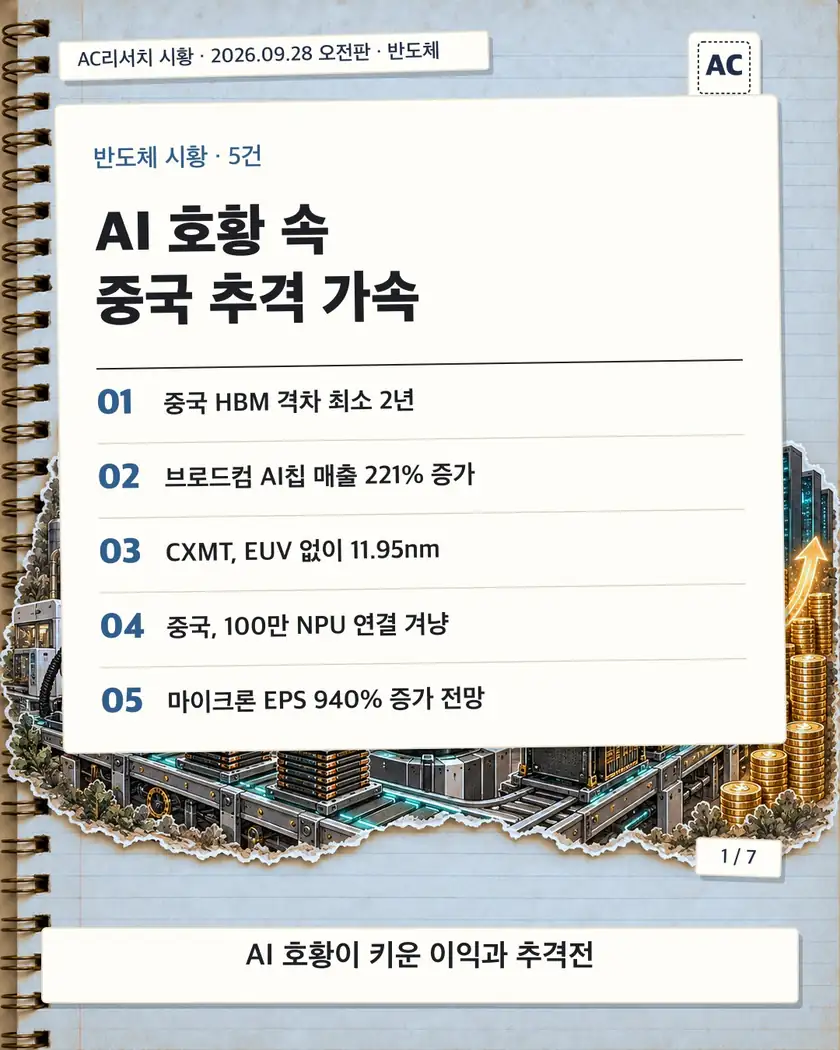
1/7 · 표지 · AI 호황 속 중국 추격 가속
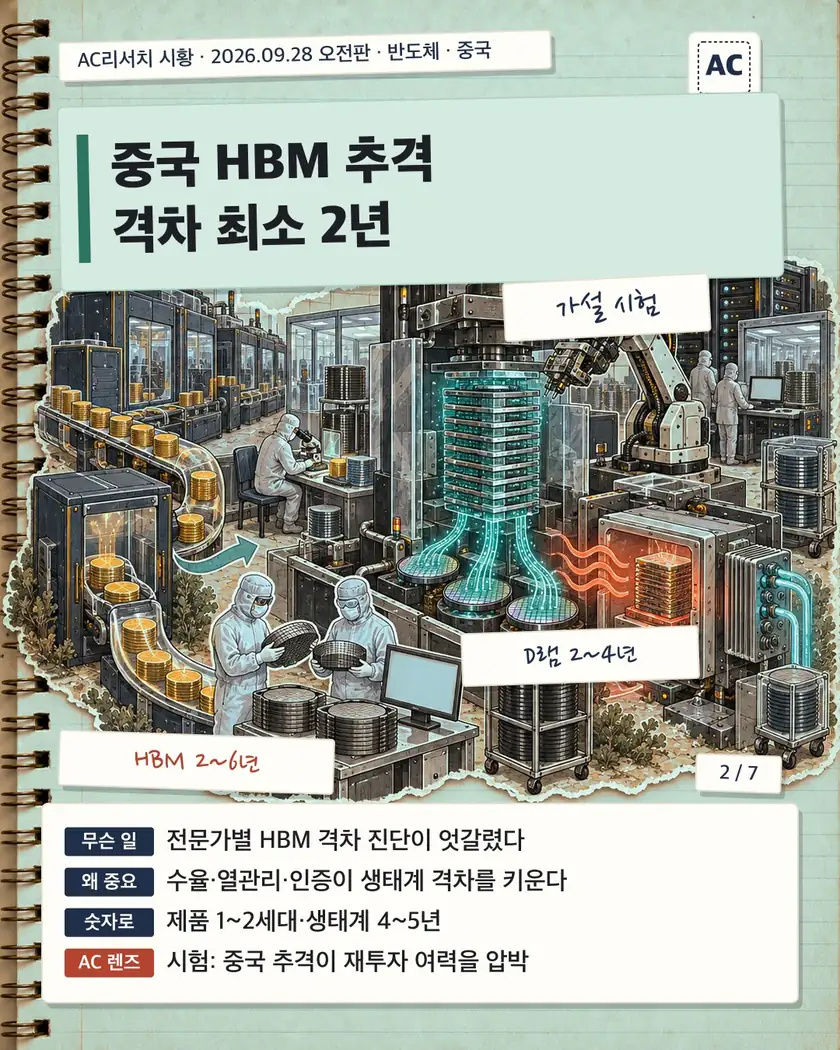
2/7 · 중국 HBM 추격 격차 최소 2년 이 뉴스 자세히 보기 ↓
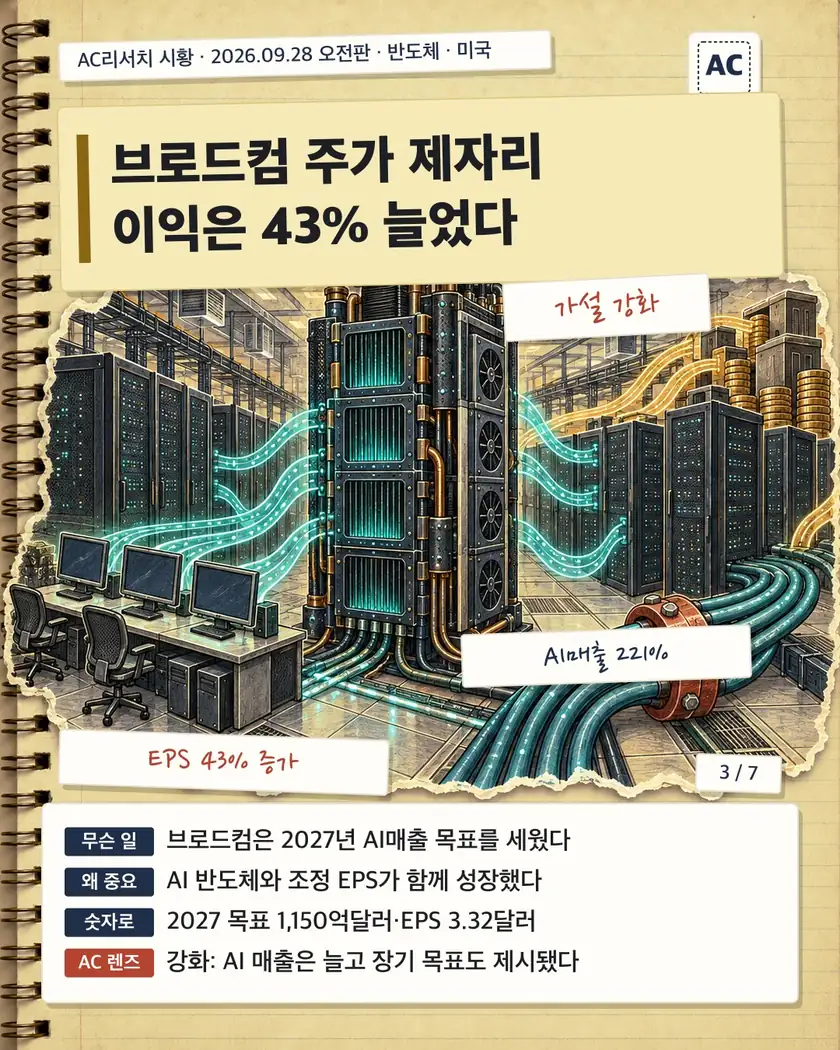
3/7 · 브로드컴 주가 제자리 이익은 43% 늘었다 이 뉴스 자세히 보기 ↓
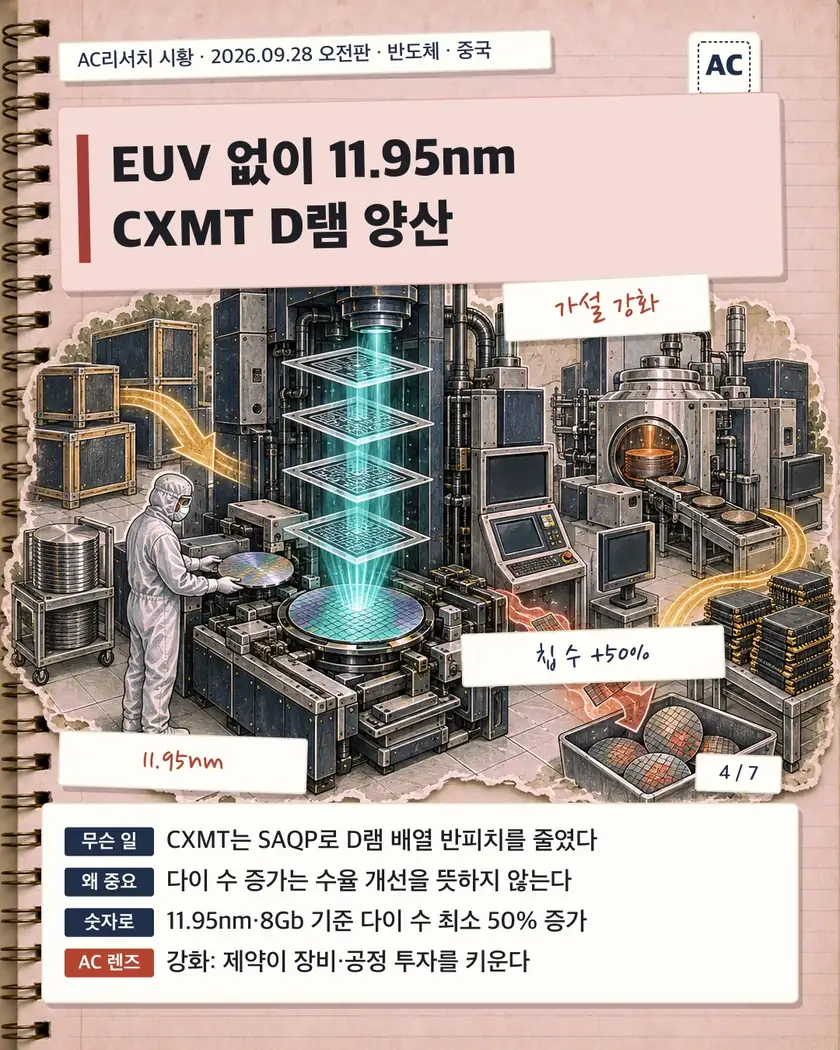
4/7 · EUV 없이 11.95nm CXMT D램 양산 이 뉴스 자세히 보기 ↓
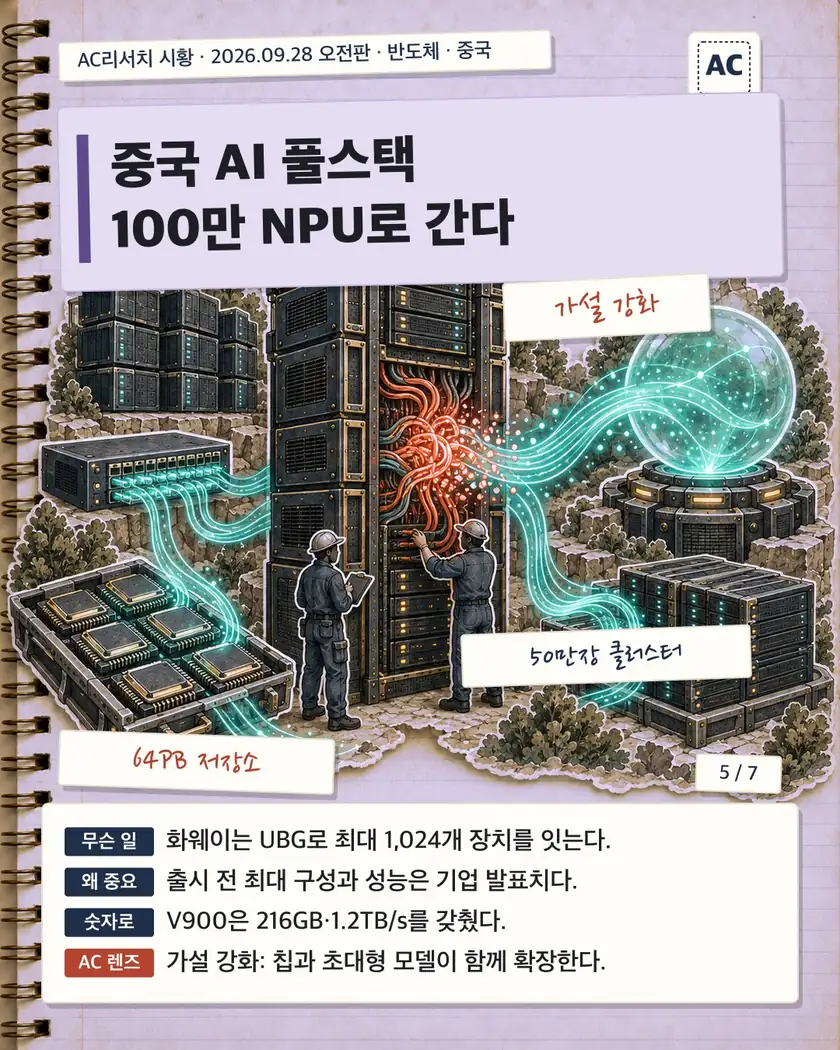
5/7 · 중국 AI 풀스택 100만 NPU로 간다 이 뉴스 자세히 보기 ↓
6/7 · 마이크론, 엔비디아를 이익 성장서 넘본다 이 뉴스 자세히 보기 ↓
7/7 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
중국 HBM 추격 격차 최소 2년
무슨 일이 있었나
9월 27일 국내 반도체 전문가들은 한중 HBM 기술 시차를 2~6년으로 추정했다.
평가 범위가 넓은 이유는 제품 세대만 볼지 양산 생태계까지 볼지가 다르기 때문이다.
중국 업체들은 아직 HBM을 안정적으로 대량 공급하는 단계에는 이르지 못했다.
다만 범용 D램 생산 경험과 패키징 개발이 추격 속도를 높이고 있다.
엇갈린 격차 진단
신창환 고려대 교수는 격차가 2년 안팎까지 좁혀졌다고 평가했다.
김용석 가천대 석좌교수와 백서인 한양대 교수는 3년을 제시했다.
백 교수는 중국의 공격적 투자가 시차를 1년 더 줄일 수 있다고 봤다.
최정동 테크인사이츠 수석부사장은 제품 세대 차이를 1~2세대로 계산했다.
수율·적층·열관리·공동설계·AI 가속기 인증을 넣으면 그의 평가는 4~5년이다.
그는 중국이 한국의 현 기술에 2030년 도달할 것으로 예상했다.
최첨단 HBM 추격 시점은 빨라도 2032~2034년 이후로 전망했다.
권석준 성균관대 교수는 CXMT 개발·양산 단계가 한국보다 약 6년 늦다고 분석했다.
HBM 경쟁의 진짜 문턱
HBM은 여러 장의 D램을 수직으로 쌓아 AI 가속기에 넓은 데이터 통로를 제공하는 메모리다.
HBM 세대교체는 일반 D램보다 빨라 중국도 패키징 기술 개발에 속도를 내고 있다.
실제 경쟁력은 칩 적층과 열관리, 고객 공동설계, 가속기 인증에서 갈린다.
수율은 투입한 웨이퍼에서 정상 제품이 나오는 비율이며 대량생산 원가를 좌우한다.
범용 D램이 추격의 연료
CXMT는 중국의 주요 D램 제조사로 HBM 개발과 양산을 추진한다.
전문가들이 본 한중 범용 D램 격차는 2~4년이다.
최 수석부사장은 셀 미세화만 보면 2년, 수율·원가·신뢰성·인증까지 보면 3년으로 봤다.
김용석 석좌교수는 HBM보다 DDR4와 DDR5 시장을 먼저 경계해야 한다고 말했다.
중국이 범용 제품의 점유율과 이익을 늘리면 그 자금을 첨단 제품 개발에 돌릴 수 있다.
투자자가 볼 지점
권석준 교수는 메모리 호황이 CXMT의 공장 증설과 HBM 개발을 함께 밀 수 있다고 봤다.
한국 업체의 범용 D램 경쟁력이 약해지면 차세대 HBM 투자 재원도 줄 수 있다.
전문가들은 삼성전자와 SK하이닉스가 아직 뚜렷한 우위를 지닌다고 평가했다.
이종환 상명대 교수는 차세대 공정과 생산라인 투자를 지속해 수율을 지켜야 한다고 강조했다.
투자자는 제품 발표보다 양산 수율, 고객 인증, 범용 D램 수익성을 함께 봐야 한다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
전문가들은 한중 HBM 격차를 2~6년, 범용 D램 격차를 2~4년으로 본다. 중국이 범용 D램 이익을 늘리면 공장 증설과 HBM 개발에 재투자할 수 있다. 그래서 이번 추격은 AI 수요가 키운 투자가 한국 업체의 우위를 지켜 주는지 시험한다. 결국 수율과 고객 인증 격차, 범용 D램 수익성이 얼마나 버티는지를 지켜봐야 한다.
브로드컴 주가 제자리 이익은 43% 늘었다
무슨 일이 있었나
브로드컴은 9월 25일 352.81달러에 마감해 52주 최고가 495달러보다 약 29% 낮았다.
이 종가는 2025년 말의 346.10달러와 비슷한 수준이다.
주가는 AI칩 전망을 높이지 않은 6월 3일 실적 발표 다음 거래일에 약 13% 하락했다.
혹 탄 최고경영자는 9월 2일 실적 발표에서 2026년과 2027년 전망을 상향했다.
숫자로 보는 AI 성장
6월 전망은 2026년 AI칩 매출 약 560억달러와 2027년 1,000억달러 이상이었다.
9월 목표는 2026년 580억달러와 2027년 약 1,150억달러로 높아졌다.
브로드컴은 2028년 AI칩 매출 목표도 약 2,300억달러로 새로 제시했다.
3분기 AI 반도체 매출은 167억달러로 221% 늘었고 분기 성장률도 계속 높아졌다.
1분기와 2분기 증가율은 각각 106%와 143%였고 4분기 목표는 217억달러다.
이익과 밸류에이션
최근 4개 분기 조정 EPS는 2025회계연도보다 약 43% 높았다.
3분기 조정 EPS는 3.32달러로 96% 늘어 앞선 두 분기의 28%와 54%를 웃돌았다.
3분기 매출은 296억달러이며 조정 영업이익은 201억달러였다.
6월 최고 종가에서 최근 4개 분기 조정 EPS 배수는 약 66배였다.
9월 25일 종가에서는 약 36배이며 2027년 예상 이익 기준으로는 약 18배다.
2028년 EPS가 30달러를 넘으면 현재 가격 기준 배수는 12배 미만이다.
고객 집중이라는 변수
상위 5개 최종 고객 비중은 1년 전 40%에서 2분기 45%, 3분기 55%로 높아졌다.
브로드컴은 맞춤형 AI칩 고객 6곳을 두고 있다.
혹 탄은 앤트로픽이 2027년 최대 맞춤형 칩 고객이 될 것으로 예상했다.
다리오 아모데이는 AI 모델 개발 속도를 늦춰야 한다는 글을 발표했다.
브로드컴 주가는 글이 나온 9월 14일 약 4.8% 하락했다.
혹 탄은 논쟁 이후에도 2027년과 2028년 매출 목표를 유지했다.
자금조달과 점검 지표
브로드컴은 앤트로픽과 오픈AI의 배치를 위해 아폴로·블랙스톤과 금융 플랫폼을 만들었다.
브로드컴은 한 고객의 임차료를 최대 약 290억달러까지 보전하기로 했다.
XPU는 고객의 AI 작업에 맞춰 설계하는 맞춤형 연산 가속기다.
고객 한 곳이 구축 자금을 마련하지 못하면 2027년과 2028년 매출이 늦어질 수 있다.
혹 탄은 나머지 고객 4곳이 자체적으로 배치 자금을 댈 수 있다고 말했다.
4분기 217억달러와 2027년 1,150억달러 목표의 달성 속도가 핵심 변수다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
브로드컴의 3분기 AI 반도체 매출은 167억달러로 1년 사이 221% 늘었다. 그래서 맞춤형 가속기 수요가 칩과 네트워크 투자를 함께 키우는 흐름이 빨라지고 있다. 하지만 상위 5개 고객이 매출의 55%를 차지해 한 고객의 투자 지연도 충격이 크다. 나는 이 뉴스를 강화로 보되, 2027년 목표가 실제 고객 배치로 이어지는지 지켜보겠다.
EUV 없이 11.95nm CXMT D램 양산
무슨 일이 있었나
CXMT는 9월 20일 허페이 세계제조업대회에서 G5 플랫폼 양산을 발표했다.
회사는 G5 기반 LPDDR5X 신제품도 함께 공개했다.
G5는 SAQP로 메모리 배열의 활성영역 반피치를 11.95nm로 줄였다.
24Gb LPDDR5X 2종은 스마트폰과 휴대용 전자기기용으로 양산 중이다.
D램은 기기가 실행 중인 데이터와 프로그램을 임시 저장하는 메모리이다.
숫자로 보면
G5의 웨이퍼당 총 다이 수는 8Gb 환산 기준으로 4세대보다 최소 50% 늘었다.
다이 수 증가는 웨이퍼에서 얻는 전체 칩 수이며 수율 50% 개선을 뜻하지 않는다.
LPDDR5X 한 다이의 용량은 24Gb로 이전 동급 제품보다 50% 커졌다.
두 제품은 각각 496볼과 245볼 패키지로 공급된다.
커패시터 종횡비는 45대 1이고 코어 셀 배열 높이는 6,762nm이다.
DUV로 미세화하는 법
SAQP는 기준선 양옆에 스페이서를 만들고 식각해 선 밀도를 네 배로 높인다.
멀티패터닝은 노광과 증착, 식각, 세정을 반복해 DUV의 해상도 한계를 보완한다.
공정 단계가 늘어나면 생산 시간이 길어지고 패턴 정렬 오차 가능성도 커진다.
맨드럴과 스페이서의 미세한 편차가 누적되면 최종 패턴이 어긋날 수 있다.
이런 오차와 공정 편차는 수율 하락과 생산비 상승으로 이어질 수 있다.
중국은 2019년 이후 ASML의 EUV 장비를 공급받지 못하고 있다.
중국 장비 자립의 현주소
중국과학원 산하 연구소는 2008년 국가 과제로 EUV 기술 개발을 시작했다.
창춘광학정밀기계물리연구소는 2016년 13.5nm 광원으로 32nm 패턴을 구현했다.
중국은 2025년 1월 선전에서 자체 EUV 시제품을 완성해 시험에 들어갔다.
상하이 아이성나는 2026년 5대, 2027년 20대의 DUV 장비 생산을 목표로 한다.
회사는 SMIC와 화훙반도체, CXMT를 향후 장비 납품 대상으로 제시했다.
투자자가 볼 지점
JP모건은 중국 장비가 해상도와 속도, 안정성, 수율에서 ASML에 뒤진다고 평가했다.
중국 장비사의 첨단 패키징 식각·세정 점유율은 2019~2024년 약 10%P 올랐다.
중국은 증착 장비에서 일본을 제치고 미국에 이어 2위 공급국으로 올라섰다.
2024년 OSAT 시장에서 JCET는 매출 50억 달러로 세계 3위를 기록했다.
중국 업체의 선형·디스크리트 반도체 테스트 장비 점유율은 약 70%까지 상승했다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
CXMT는 G5 플랫폼과 24Gb LPDDR5X 2종의 양산을 시작했다. 이 미세화는 한 웨이퍼의 칩 수를 늘려 메모리 공급 능력을 키우는 고리를 움직인다. 그래서 공정 제약이 장비와 제조 혁신을 재촉한다는 점에서 강화로 본다. 다만 반복 공정의 비용과 수율, 국산 DUV의 안정성이 순환 속도를 가른다.
- 부담 SK하이닉스000660 중국 D램 공급 확대가 범용 제품 가격 압박
- 부담 삼성전자005930 LPDDR5X 경쟁 심화로 모바일 메모리 부담
- 부담 마이크론 테크놀로지MU CXMT 미세화로 중국 내 D램 경쟁 확대
- 부담 ASML 홀딩ASML 중국산 DUV가 현지 장비 수요를 장기 잠식
중국 AI 풀스택 100만 NPU로 간다
두 기업이 꺼낸 풀스택 전략
화웨이는 9월 17일 상하이 Huawei Connect 2026에서 Peerium 컴퓨팅 구조를 공개했다.
Peerium은 서버와 저장소, 네트워크를 하나의 AI 인프라로 묶는 구조이다.
목표는 대규모 추론과 최대 10조 매개변수 모델의 훈련을 지원하는 것이다.
알리바바도 항저우 Apsara Conference에서 자체 칩부터 모델까지 이어지는 로드맵을 제시했다.
두 기업은 개별 칩의 성능뿐 아니라 시스템 전체의 확장성을 경쟁 축으로 내세웠다.
화웨이가 넓힌 저장·연결망
OceanStor M900은 최대 64PB의 SSD와 클러스터당 40TB/s 대역폭을 제공한다.
KV 캐시는 추론 중 과거 키·값 쌍을 저장해 중복 연산을 피하는 데이터이다.
M900에 연결된 Ascend NPU는 테라바이트급 KV 캐시와 100만 토큰 초과 문맥을 지원한다.
UnifiedBus는 여러 통신 규약을 통합하고 초당 테라바이트급 연결 대역폭을 제공한다.
LinkBlade는 케이블 없는 구조로 SuperPoD 안에서 최대 4,096개 NPU를 연결한다.
LinkDevice는 176개 포트에 포트당 1.6Tbit/s를 제공해 총 280Tbit/s를 처리한다.
100만 NPU까지 잇는 구조
UBG 스위치는 최대 1,024개 장치를 연결해 100만 NPU 규모 확장을 지원한다.
SuperCluster는 TaiShan 950과 Atlas 960 SuperPoD, M900, Xinghe UBG로 구성된다.
Atlas 960 SuperPoD는 NPO를 적용하는 첫 서버로 제시됐다.
Atlas 650E 서버 2대는 스위치 없이 16개 NPU를 연결해 1조 매개변수 모델을 구동한다.
화웨이는 Atlas 900 A3 SuperPoD를 1,000대 넘게 배치했다고 밝혔다.
Ascend 960은 2027년 초, 970과 980은 각각 2028년과 2029년에 출시될 예정이다.
알리바바의 칩과 서버
알리바바는 중국 1위 퍼블릭 클라우드 사업자이자 자체 반도체 설계 조직 T-Head를 보유한다.
Zhenwu V900은 216GB 메모리와 1.2TB/s의 칩 간 대역폭을 갖춘 AI 프로세서이다.
V900은 FP8과 FP4를 지원하며 M890보다 성능이 3배 높다고 알리바바는 설명했다.
V900의 양산과 상용 출시는 2027년 1분기로 예정됐다.
V900과 ICN 스위치, SmartNIC, SSD 제어 칩을 묶은 서버는 카드 50만장까지 확장된다.
Yitian 720은 2027년 출시되며 Yitian 730은 710보다 정수 성능이 최대 40% 높다.
모델이 다시 칩 설계를 돕는다
Qwen 4는 훈련 중이며 Qwen 4.5와 Qwen 5는 5조~10조 매개변수를 겨냥한다.
재귀적 자기개선은 실험 피드백으로 설계와 검증, 오류 진단을 반복하는 방식이다.
Qwen3.8-Max는 한 달간 33차례 개선을 거쳐 Artificial Analysis 점수를 40에서 45로 높였다.
Qwen은 60시간 넘게 EDA 도구를 10,000회 넘게 호출해 양산급 칩 버스 모듈을 설계했다.
알리바바는 이 과정에서 성능 저하 없이 칩 면적을 42% 줄였다고 밝혔다.
알리바바는 통역·음성·이미지 생성 모델 신제품도 함께 공개했다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
화웨이는 100만 NPU 연결 구조를 공개했고, 알리바바는 50만장 V900 클러스터를 제시했다. 이렇게 칩과 연결망, 저장소가 함께 커지면 10조 매개변수 모델을 돌릴 기반이 생긴다. 그러면 모델 개선과 사용량 증가가 다시 인프라 투자를 부르므로 하이퍼사이클 가설을 강화한다. 다만 2027년 출시와 대규모 양산, 실제 가동률이 계획대로 이어지는지는 지켜봐야 한다.
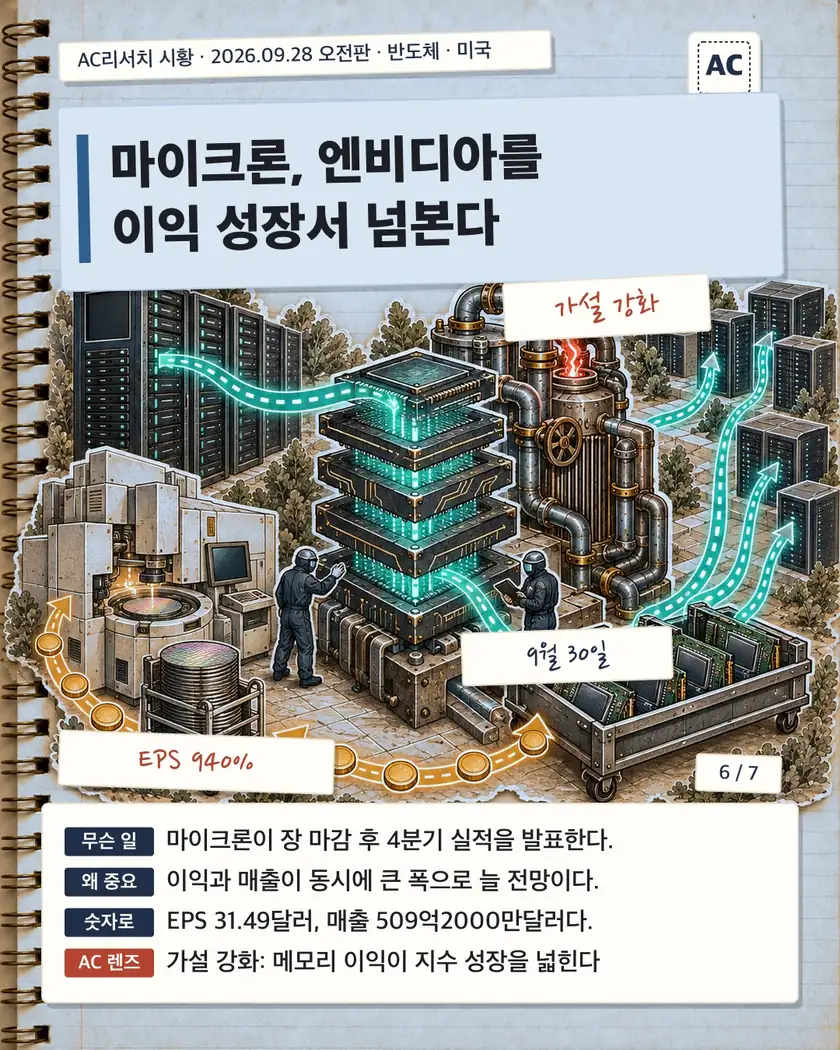
마이크론, 엔비디아를 이익 성장서 넘본다
무슨 일이 있었나
마이크론은 9월 30일 미국 증시 마감 후 2026회계연도 4분기 성적을 내놓는다.
FactSet이 집계한 조정 EPS 컨센서스는 주당 31.49달러이다.
이는 전년 동기 3.03달러에서 약 940% 증가한 수준이다.
매출 전망치는 509억2000만달러로 전년 동기보다 350% 넘게 늘어난 규모다.
이 전망이 현실화하면 마이크론은 엔비디아를 제치고 지수 이익 성장 기여 1위가 될 수 있다.
숫자로 보면
마이크론은 직전 분기에 매출 414억6000만달러와 조정 EPS 25.11달러를 기록했다.
직전 분기 매출은 전년 동기 93억달러보다 약 346% 증가했다.
회사는 이번 분기 매출을 500억달러 안팎으로 제시했다.
조정 EPS 자체 전망은 31달러 안팎이며 예상 매출총이익률은 약 86%이다.
2026회계연도 자본지출 계획은 약 270억달러로 생산 확대에도 자금이 투입된다.
왜 메모리가 움직이나
HBM은 여러 개의 DRAM을 수직으로 쌓아 데이터 처리 속도를 높인 고대역폭 메모리다.
AI 가속기는 연산 결과를 빠르게 주고받아야 해 GPU와 함께 대용량 HBM이 필요하다.
마이크론은 AI 데이터센터 수요가 3분기 기록적 실적을 이끌었다고 밝혔다.
회사는 4분기 가격 상승 속도가 둔화해도 매출총이익률 약 86%를 전망했다.
마이크론의 성장세는 AI 투자 효과가 GPU에서 메모리 공급망으로 확산됐음을 보여준다.
S&P500에 미치는 의미
FactSet은 2026년 3분기 S&P500 이익이 전년 동기보다 29.1% 늘 것으로 예상한다.
실제 증가율이 29.1%라면 25%를 넘는 이익 성장이 3개 분기 연속 이어진다.
정보기술 업종의 예상 이익 증가율은 63.5%이며 반도체 업종은 126%이다.
반도체를 제외하면 정보기술 업종의 예상 이익 증가율은 63.5%에서 24.2%로 낮아진다.
이익 기여 1위는 시가총액이나 지수 편입 비중이 엔비디아보다 커진다는 뜻은 아니다.
앞으로 볼 것
첫 관문은 실제 매출과 EPS가 높아진 시장 기대치를 넘어서는지 여부다.
HBM 판매 비중과 DRAM 가격은 높은 매출총이익률의 지속성을 가를 핵심 지표다.
투자자는 다음 분기 매출과 마진 전망도 이번 실적과 함께 살펴볼 필요가 있다.
설비투자 확대가 출하 증가로 연결되는 속도와 공급 과잉 가능성도 관찰 대상이다.
마이크론과 엔비디아에 집중된 이익 증가가 다른 기업으로 확산되는지도 중요하다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
FactSet은 9월 30일 발표될 조정 EPS를 31.49달러, 전년보다 940% 높게 본다. AI 수요는 이미 3분기 기록과 4분기 500억달러 매출 전망을 이끌었다. 그래서 AI 투자 효과가 GPU에서 메모리와 생산설비로 번진다는 점에서 강화로 본다. 다만 예상치가 높아 실제 마진과 다음 분기 수요가 꺾이는지는 지켜봐야 한다.
- 수혜 마이크론 테크놀로지MU HBM·DRAM 가격 상승이 이익 레버리지를 확대
- 수혜 SK하이닉스000660 HBM 공급 부족이 계약가격과 마진을 지지
- 수혜 삼성전자005930 DRAM 가격 상승이 메모리 이익 회복을 자극
- 부담 엔비디아NVDA HBM 가격 상승이 GPU 원가와 마진에 부담
이 판의 반도체 브리핑 9건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
반도체 9
- 강화HBM4 매출 3배 증가 기대국내
- 시험AI 서버 전력소비 50% 절감 기술국내
- 강화장비 시험기간 1.5년서 1년국내
- 강화삼성 D램 증산과 100조 이익 전망국내
- 강화삼성 분기 영업익 107조원 전망국내
- 강화Benchmark 2026년 기록성장 전망미국
- 강화반도체 호조 세수 50조 증가국내
- 강화반도체 ETF 주간 자금유입 1위미국
- 강화마이크론 4분기 실적 관전 1건미국
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.