[반도체 · 09.26 오후판] AI 메모리 영토 확장
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 반도체 뉴스 4건 가운데 4건은 이 가설을 강화했다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
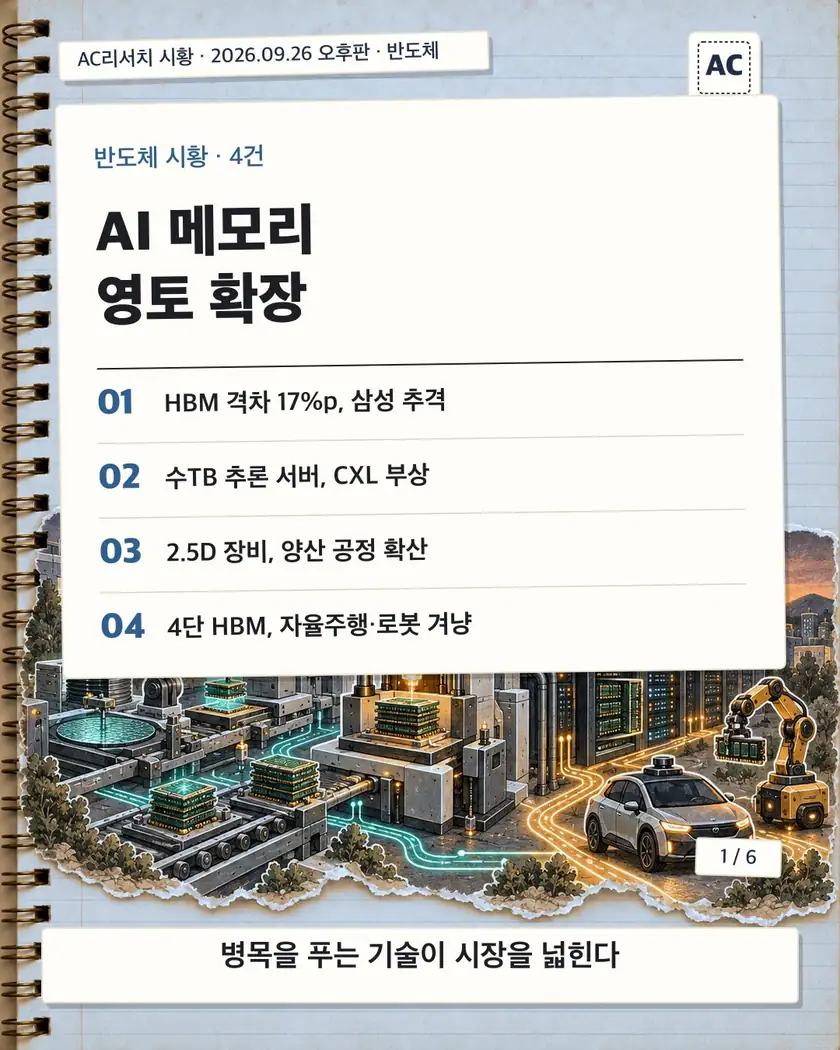
1/6 · 표지 · AI 메모리 영토 확장
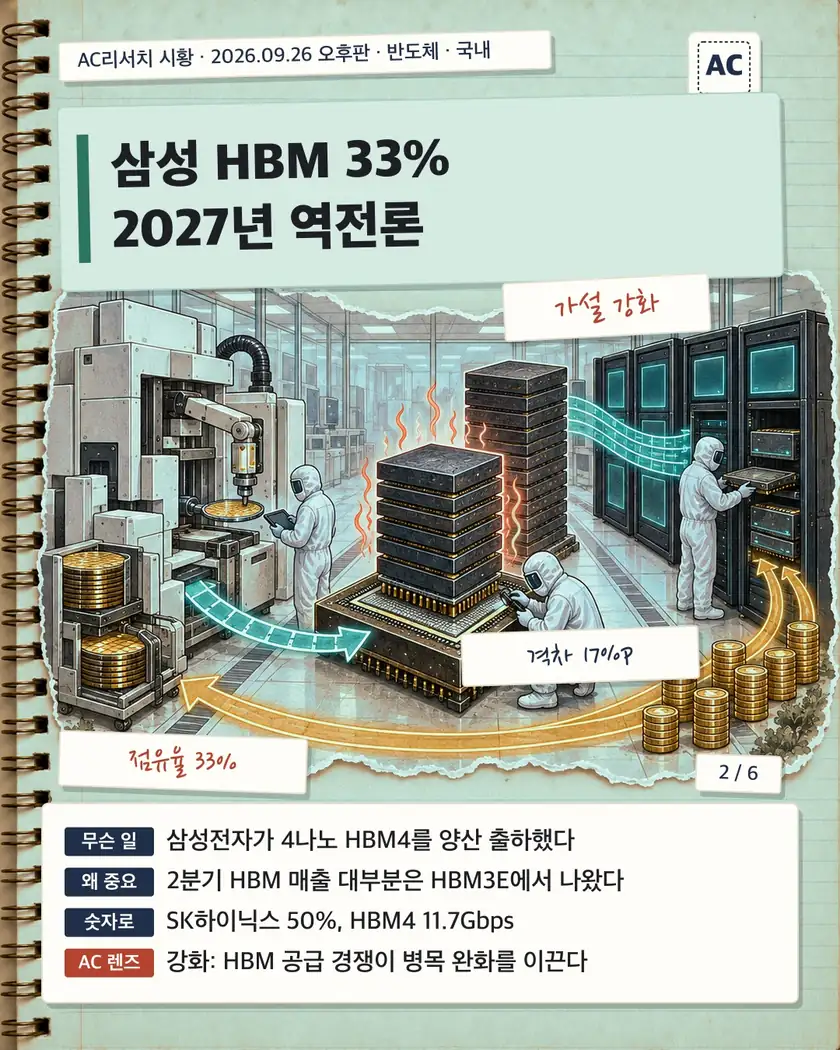
2/6 · 삼성 HBM 33% 2027년 역전론 이 뉴스 자세히 보기 ↓
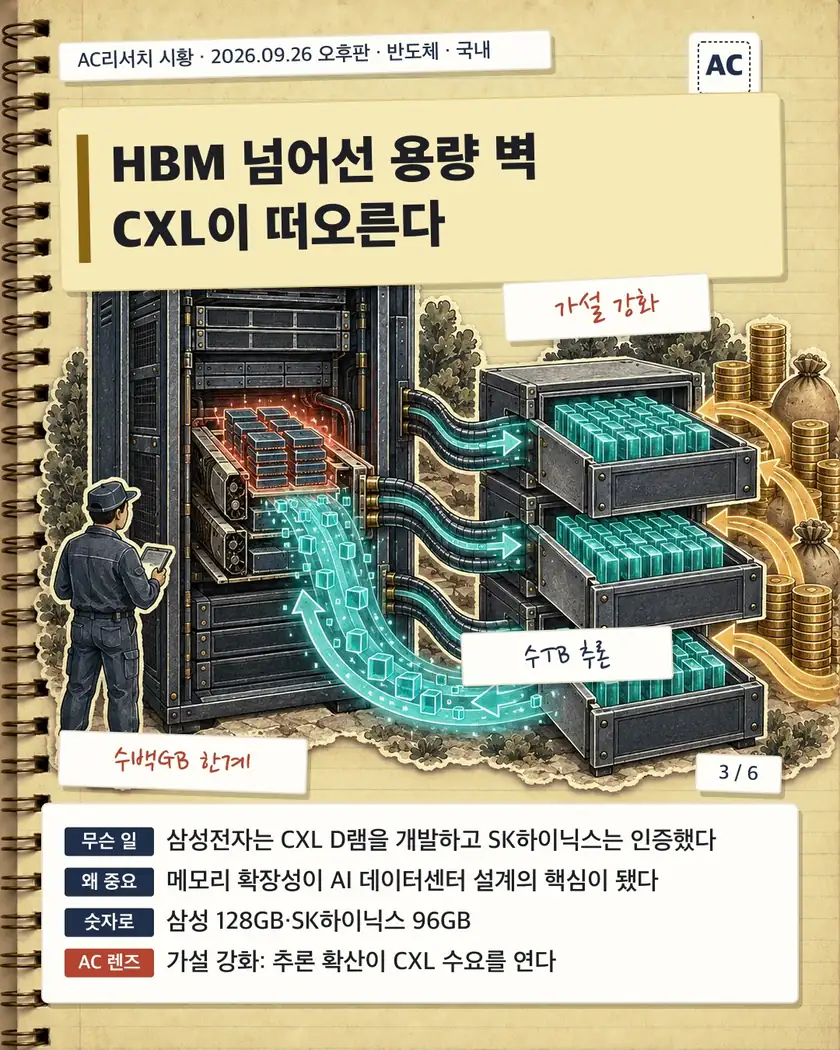
3/6 · HBM 넘어선 용량 벽 CXL이 떠오른다 이 뉴스 자세히 보기 ↓
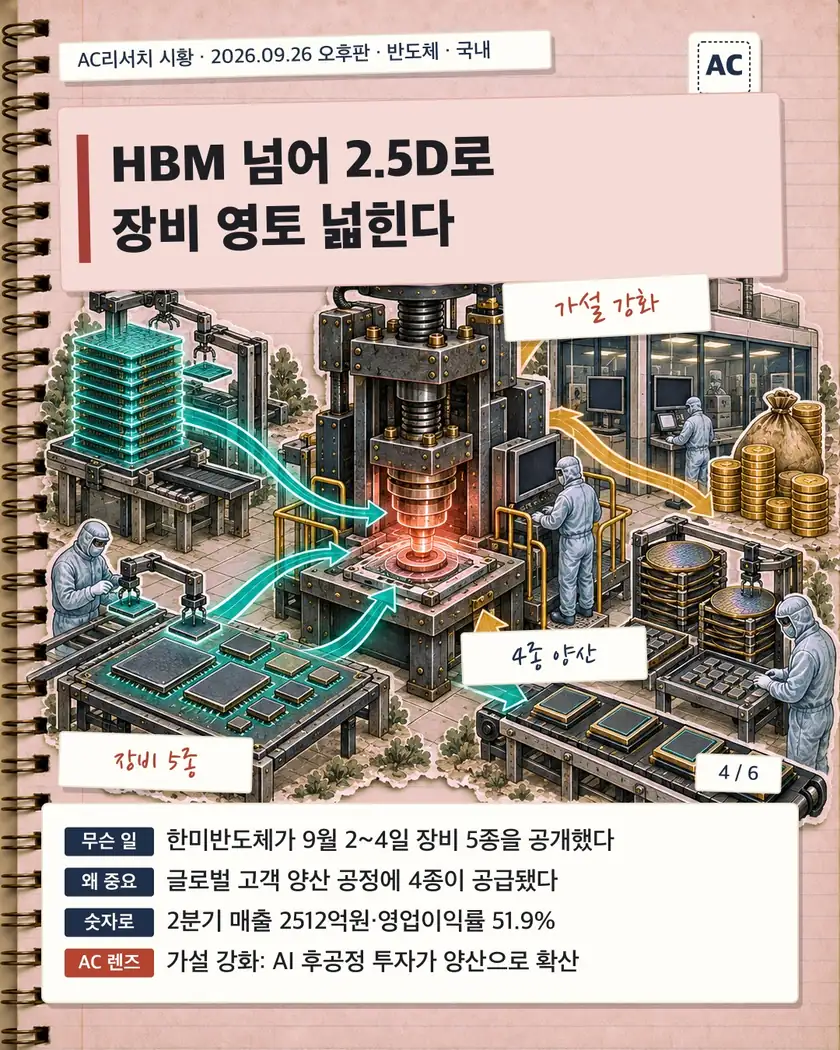
4/6 · HBM 넘어 2.5D로 장비 영토 넓힌다 이 뉴스 자세히 보기 ↓
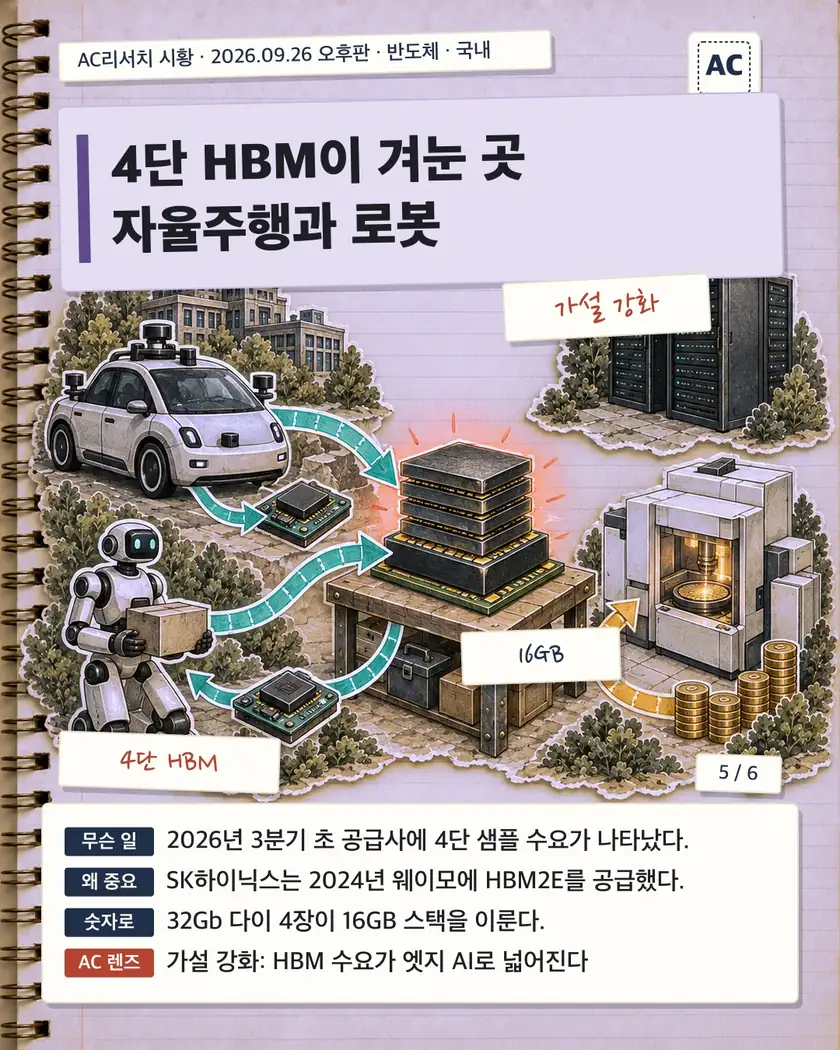
5/6 · 4단 HBM이 겨눈 곳 자율주행과 로봇 이 뉴스 자세히 보기 ↓
6/6 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
삼성 HBM 33% 2027년 역전론
무슨 일이 있었나
카운터포인트는 2026년 2분기 삼성전자의 HBM 매출 점유율을 33%로 집계했다.
삼성전자는 직전 분기 21%에서 12%p 상승하며 2위를 유지했다.
SK하이닉스는 58%에서 50%로 낮아졌지만 선두 자리를 지켰다.
마이크론은 21%에서 18%로 내려갔고, 반올림 탓에 세 회사 합계는 101%다.
숫자로 보는 추격
삼성전자 점유율은 2025년 2분기 15%에서 1년 만에 18%p 상승했다.
같은 기간 SK하이닉스는 64%에서 50%로 14%p 하락했다.
양사의 차이는 49%p에서 17%p로 줄었다.
2분기 영업이익은 삼성전자 89조5000억원, SK하이닉스 60조5426억원이다.
삼성전자의 모바일·네트워크와 TV·가전 사업은 2분기에 영업손실을 냈다.
SK하이닉스는 2026년 6월 장중 시가총액에서 삼성전자를 앞섰다.
HBM4가 바꾼 기술 경쟁
HBM은 여러 장의 D램을 쌓아 AI 가속기에 데이터를 빠르게 공급하는 메모리다.
HBM이 부족하면 가속기가 데이터를 기다리면서 AI 시스템의 병목이 커진다.
2분기 HBM 매출 대부분은 HBM3E에서 나왔고 HBM4 출하는 하반기에 본격화한다.
HBM4의 최하단 베이스다이는 전력과 신호 제어를 맡는다.
삼성전자는 1c D램과 4나노 로직 베이스다이를 결합해 HBM4를 생산한다.
이 제품은 표준 8Gbps보다 약 46% 빠른 11.7Gbps를 안정적으로 구현했다.
단일 스택 대역폭은 최대 3.3TB/s로 HBM3E보다 약 2.7배 높다.
통합 생산의 기회와 제약
삼성전자는 시스템LSI 설계부터 파운드리와 메모리 적층까지 내부에서 연결한다.
이 일괄 체계는 자사 HBM의 설계와 생산을 함께 조정하는 강점이다.
SK하이닉스는 HBM4 베이스다이 생산을 대만 TSMC에 맡긴다.
마이크론도 HBM4 베이스다이를 자체 생산에서 TSMC 위탁으로 바꿨다.
TSMC는 메모리를 직접 만들지 않아 여러 HBM 업체의 설계를 맡을 수 있다.
맞춤 설계를 맡겨야 하는 경쟁사는 삼성전자 파운드리를 선택하기 어렵다.
앞으로 볼 것
번스타인은 2027년 삼성전자 46%, SK하이닉스 37%의 점유율을 예상했다.
UBS는 비트 출하량 기준으로 삼성전자 41%, SK하이닉스 39%를 제시했다.
매출 점유율은 판매액을, 비트 점유율은 공급한 메모리 용량을 비교한다.
두 전망은 기준이 달라 현재 매출 점유율 33%와 단순 비교하기 어렵다.
삼성전자가 분기 점유율 30%대를 넘어서는지가 첫 관찰 지점이다.
엔비디아 차세대 물량은 최초 타이틀보다 HBM4 수율과 고객 관계가 가른다.
AI 설비투자가 둔화하면 세 업체의 HBM 증산과 점유율 확대가 제약받는다.
삼성전자는 2분기 HBM 매출 점유율을 33%로 높였지만, 매출 대부분은 HBM3E에서 나왔다. 그래서 공급 경쟁은 메모리 병목을 낮출 수 있지만 HBM4 효과는 하반기 출하에서 드러나야 한다. 다만 AI 설비투자가 꺾이면 늘어난 생산 능력과 점유율 경쟁도 힘을 잃을 수 있다. HBM4 수율과 가속기 배정 물량이 함께 늘어나는지 볼 사안이라 강화로 판단한다.
HBM 넘어선 용량 벽 CXL이 떠오른다
무슨 일이 있었나
2026년 2월 24일 글로벌 빅테크의 AI 데이터센터 설계에서 메모리 확장이 핵심 과제로 떠올랐다.
AI 가속기의 HBM은 데이터를 빠르게 전달하지만 한 GPU가 담는 양은 수백GB 수준이다.
고도화된 AI 추론 서버는 문맥 데이터를 보관하려고 수TB 메모리를 요구한다.
메모리 병목의 초점이 처리 속도에서 저장 용량으로 넓어졌다.
CXL은 메인보드 슬롯 밖으로 메모리를 늘릴 연결 기술로 주목받았다.
왜 메모리가 모자라나
거대언어모델은 앞서 입력된 문맥을 KV 캐시에 보관해 답변 생성에 쓴다.
모델이 고도화되고 입력 데이터가 늘수록 KV 캐시 용량도 빠르게 커진다.
최고 사양 GPU에 HBM을 최대한 넣어도 저장 공간은 수백GB에 머문다.
넘친 데이터는 서버 메인보드의 DDR5로 옮겨 처리해야 한다.
그러나 CPU 메모리 채널과 DIMM 슬롯 수는 메인보드 구조상 제한된다.
고용량 DDR5를 늘리면 전력 소비와 발열 부담도 함께 커진다.
CXL은 어떻게 푸나
CXL은 PCIe 기반으로 CPU, GPU, 메모리, 저장장치를 고속 연결하는 인터페이스다.
CXL D램을 붙이면 기존 DIMM 슬롯 밖에서 테라바이트급 메모리를 확장할 수 있다.
여러 서버는 하나의 메모리 풀에서 작업량에 맞춰 필요한 용량을 배분받을 수 있다.
CXL 2.0은 스위칭과 메모리 풀링을 도입해 이런 자원 배분을 지원한다.
CXL은 HBM의 용량 한계를 보완하는 메모리 확장 인프라다.
기업과 투자자가 볼 것
삼성전자와 SK하이닉스는 CXL 2.0 기반 고용량 D램 제품군을 넓히고 있다.
삼성전자는 2023년 5월 128GB CXL 2.0 D램에 PCIe 5.0 x8과 최대 35GB/s를 적용했다.
SK하이닉스는 96GB CXL 2.0 D램의 고객 인증을 2025년 4월 마쳤다.
SK하이닉스는 기존 DDR5 대비 대역폭을 30% 늘려 36GB/s를 구현했다고 밝혔다.
SK하이닉스는 128GB 제품도 다른 고객과 인증 절차를 진행했다.
반도체 업계는 AI가 학습에서 추론으로 이동하며 CXL 수요가 커질 것으로 본다.
AI 추론 서버가 원하는 메모리는 수TB인데 GPU의 HBM은 수백GB에 머문다. 그래서 CXL이 HBM 밖의 메모리를 확장하면 KV 캐시의 용량 부담을 덜 수 있다. 추론 사용량이 늘수록 CXL D램과 서버 인프라 수요가 커지는 경로라 가설을 강화한다. 다만 제품 인증이 대규모 배치와 매출로 이어지는 속도는 지켜봐야 한다.
HBM 넘어 2.5D로 장비 영토 넓힌다
무슨 일이 있었나
한미반도체는 9월 2~4일 대만 타이베이 난강전시센터에서 열린 세미콘 타이완 2026에 참가했다.
이 행사는 설계부터 제조, 테스트, 패키징까지 다루며 1300여개사가 참가했다.
한미반도체는 2015년부터 12년 연속 세미콘 타이완 공식 스폰서를 맡았다.
회사는 AI 시스템반도체용 2.5D 장비와 HBM용 TC 본더를 선보였다.
한미반도체는 HBM 장비 중심의 사업 영역을 AI 시스템반도체 후공정으로 넓히고 있다.
장비 5종의 구성
한미반도체는 AI 시스템반도체용 2.5D 패키징 장비 5종을 공개했다.
제품은 FC 본더 3.5와 75, 2.5D TC 본더 40 C2S와 C2W, 120이다.
2.5D TC 본더 120을 뺀 4종은 2025년 말부터 순차 출시됐다.
이 4종은 글로벌 파운드리와 OSAT 기업에 양산용으로 공급되고 있다.
OSAT는 반도체 조립과 패키징, 검사를 전문적으로 맡는 업체이다.
2.5D TC 본더 120은 5종 중 유일하게 기존 양산용 공급 대상에 포함되지 않았다.
2.5D 패키징의 역할
2.5D 패키징은 실리콘 인터포저 위에 GPU와 CPU, HBM 등 여러 칩을 통합한다.
인터포저는 서로 다른 칩 사이에서 신호를 전달하는 연결판이다.
TSMC의 CoWoS는 대표적인 2.5D 패키징 기술이다.
엔비디아와 AMD는 AI 가속기에 2.5D 패키징 구조를 적극 채택하고 있다.
인텔의 EMIB에서도 장비 수요가 늘고 있다.
구글 TPU에 적용된 EMIB-T는 EMIB에 TSV를 결합하며 TC 본더가 필수적이다.
장비군은 최대 350㎜×350㎜ 인터포저와 기판을 지원하고 TC·FC 방식을 제공한다.
HBM 장비와 생산 여력
한미반도체는 HBM4 생산 장비인 TC 본더 4와 와이드 TC 본더도 소개했다.
TC 본더는 열과 압력으로 D램 다이를 정밀하게 쌓아 붙이는 장비이다.
글로벌 메모리 기업의 HBM4 양산이 시작되면서 TC 본더 4 공급이 늘고 있다.
와이드 TC 본더는 2027년 출시될 예정이다.
이 장비는 넓어진 D램 다이를 다뤄 TSV와 입출력 수, 용량과 대역폭 확대를 지원한다.
실적과 다음 변수
한미반도체의 2026년 2분기 매출은 2512억원, 영업이익은 1303억원이었다.
같은 분기 영업이익률은 51.9%로 사상 최고치를 기록했다.
회사는 1300억원을 투자해 토지 6230평, 건물 7770평 규모의 8공장을 구축한다.
8공장은 2027년 2분기부터 장비 양산을 시작할 예정이다.
생산 품목에는 TC 본더, 하이브리드 본더, 2.5D 패키징 장비가 포함된다.
2.5D TC 본더 120의 양산 공급과 기존 4종의 후속 발주가 제품 다변화의 변수이다.
한미반도체는 HBM 본더에서 2.5D 장비 5종으로 AI 연산칩 조립 영역을 넓혔다. 그중 4종이 양산용으로 공급되면서 AI 반도체 투자가 후공정 장비로 이어지고 있다. 그래서 하이퍼사이클을 강화하지만, 제품 수보다 반복 발주와 매출 확대가 더 중요하다. 결국 글로벌 파운드리와 OSAT의 후속 발주가 이어지는지를 지켜봐야 한다.
4단 HBM이 겨눈 곳 자율주행과 로봇
4단 HBM이 떠오른 이유
2026년 3분기 초 HBM 4단 샘플 수요가 공급사에 나타났다.
엔비디아를 포함한 AI 칩 설계사는 차세대 플랫폼의 메모리 구성을 다시 살핀다.
업계는 HBM 부족을 피할 선택지로 낮은 적층 수도 평가한다.
다만 메모리 공급사는 4단 제품의 양산을 약속하지 않았다.
구조와 용량
4단 HBM은 베이스 다이 위에 D램 코어 다이 4장을 수직으로 쌓는다.
HBM5 코어 다이 하나를 32Gb로 잡으면 4장의 합계는 128Gb이다.
128Gb는 16GB이므로 HBM5 4단 스택 하나의 용량은 16GB이다.
HBM5 4단의 입출력 속도와 대역폭은 HBM4E보다 높아질 전망이다.
엣지 AI가 보는 이유
자율주행과 로봇 업계는 4단 HBM에 실제 관심을 보이는 수요처이다.
일부 자율주행·로봇 플랫폼에서는 D램 대역폭이 성능 병목으로 떠올랐다.
이에 따라 고객사는 HBM을 메모리 구조 후보로 평가하고 있다.
SK하이닉스는 2024년 웨이모 자율주행 플랫폼에 HBM2E를 공급했다.
데이터센터가 꺼리는 이유
트렌드포스는 주력 데이터센터의 HBM5 4단 채택 가능성을 낮게 봤다.
16GB 용량은 주력 데이터센터 플랫폼에 제약이 된다.
적은 용량을 보완하려면 더 많은 HBM 칩과 랙을 배치해야 해 비용이 늘어난다.
베이스 다이는 적층 수와 관계없이 필요해 낮은 적층이 비트당 가격을 높인다.
상용화에서 볼 변수
자율주행과 로봇용 4단 HBM 사양은 아직 평가 단계이다.
실제 수요량은 제한적이며 단기 HBM 시장 기여도도 매우 낮을 전망이다.
공급사는 HBM 생산능력을 주력 규격에 먼저 배정한다.
4단 HBM은 단기적으로 샘플 단계에 머물 가능성이 크다.
HBM5 4단은 16GB 용량으로 자율주행과 로봇의 대역폭 병목을 겨냥한다. 그래서 HBM 수요가 서버 밖 엣지 AI로 넓어질 수 있다는 점은 순환을 강화한다. 다만 사양 평가와 적은 주문량 때문에 단기 투자 확대는 제한될 수 있다. 결국 고객 채택과 공급사의 양산 결정이 실제 수요 확산을 가를 변수이다.
이 판의 반도체 브리핑 11건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
반도체 11
- 강화엔비디아 2배 칩공약 HBM 37% 묶음미국
- 강화Arm·AMD GW당 100억달러 논쟁미국
- 강화알리바바 자체 AI칩 1종 공개중국
- 강화마이크론, HBM·NAND 수요 시험대미국
- 강화한일 MLCC 2국 AI용 집중국내
- 강화TSMC, AI CapEx 상승 수혜 부각중국
- 강화테스 영업익 80% 증가 전망국내
- 강화컴퓨터 23.7%, 태블릿 22.5%↑국내
- 강화삼성·하닉 독주와 DC 수혜주 주목국내
- 강화마이크론·엔비디아 AI주 선별론미국
- 강화삼성·SK, LPDDR6 상용화 속도국내
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.