[반도체 · 10.07 오전판] 2028년 공급이 호황 꺾을까?
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 반도체 뉴스 4건 가운데 2건은 이 가설을 강화했고 2건은 시험대에 올랐다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
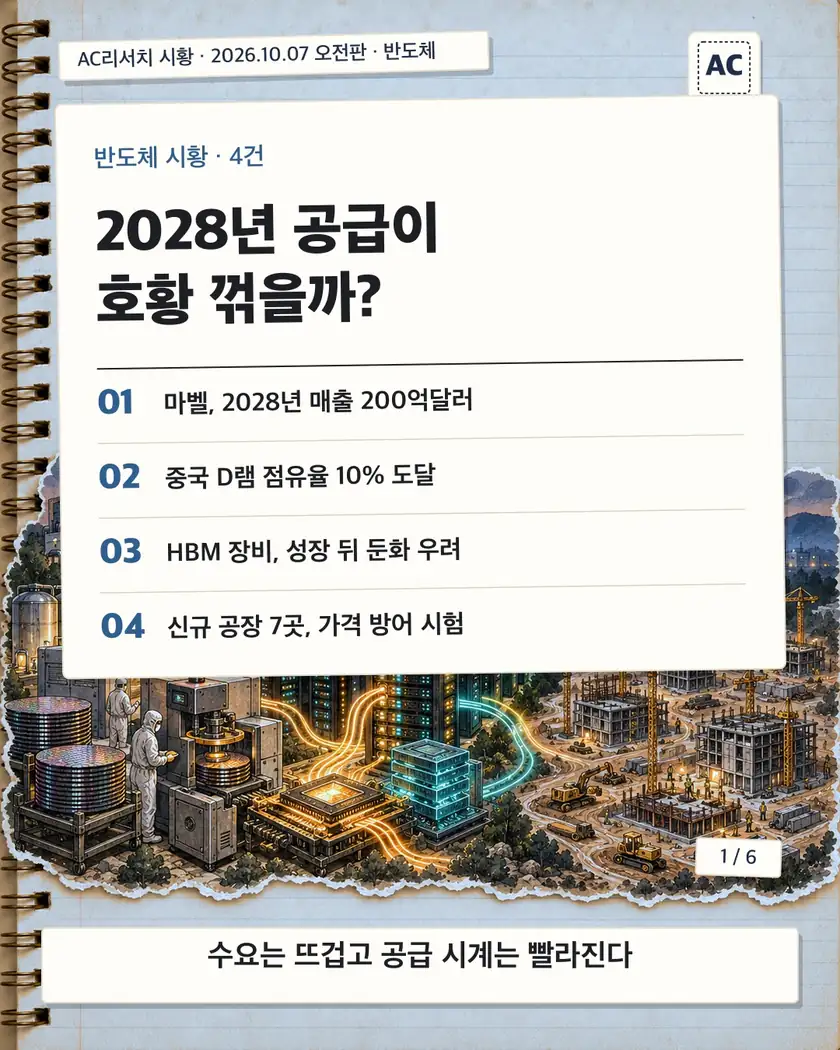
1/6 · 표지 · 2028년 공급이 호황 꺾을까?
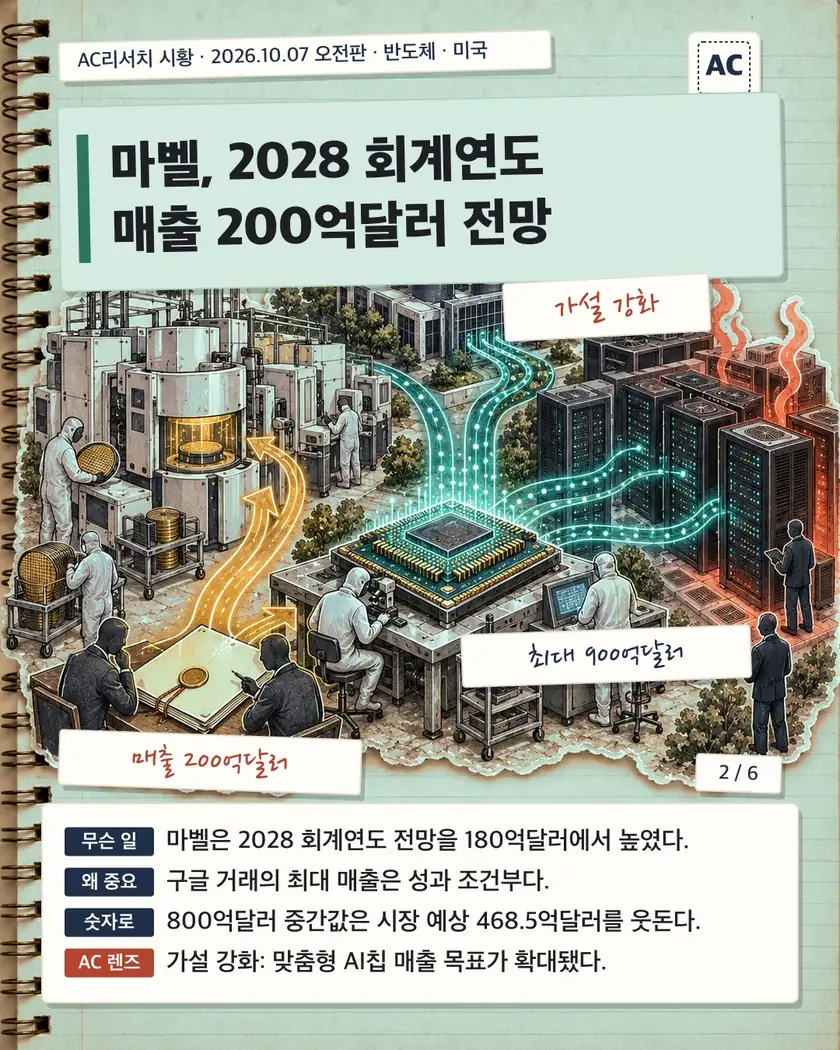
2/6 · 마벨, 2028 회계연도 매출 200억달러 전망 이 뉴스 자세히 보기 ↓
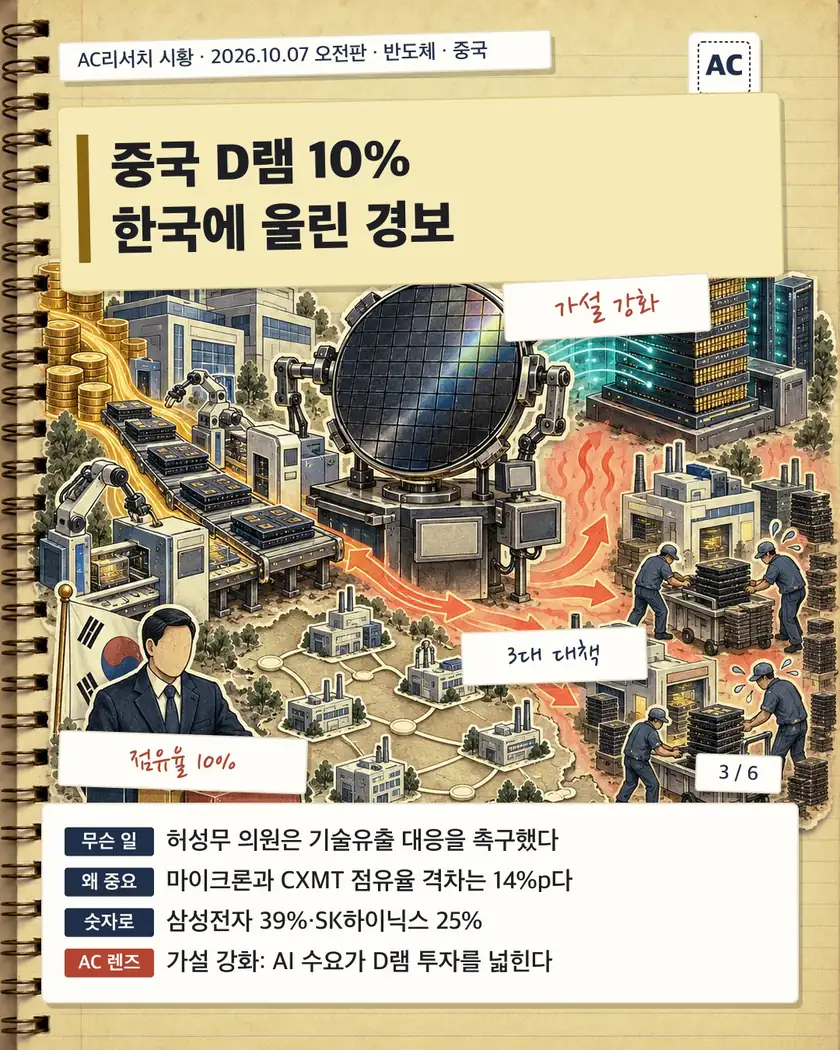
3/6 · 중국 D램 10% 한국에 울린 경보 이 뉴스 자세히 보기 ↓
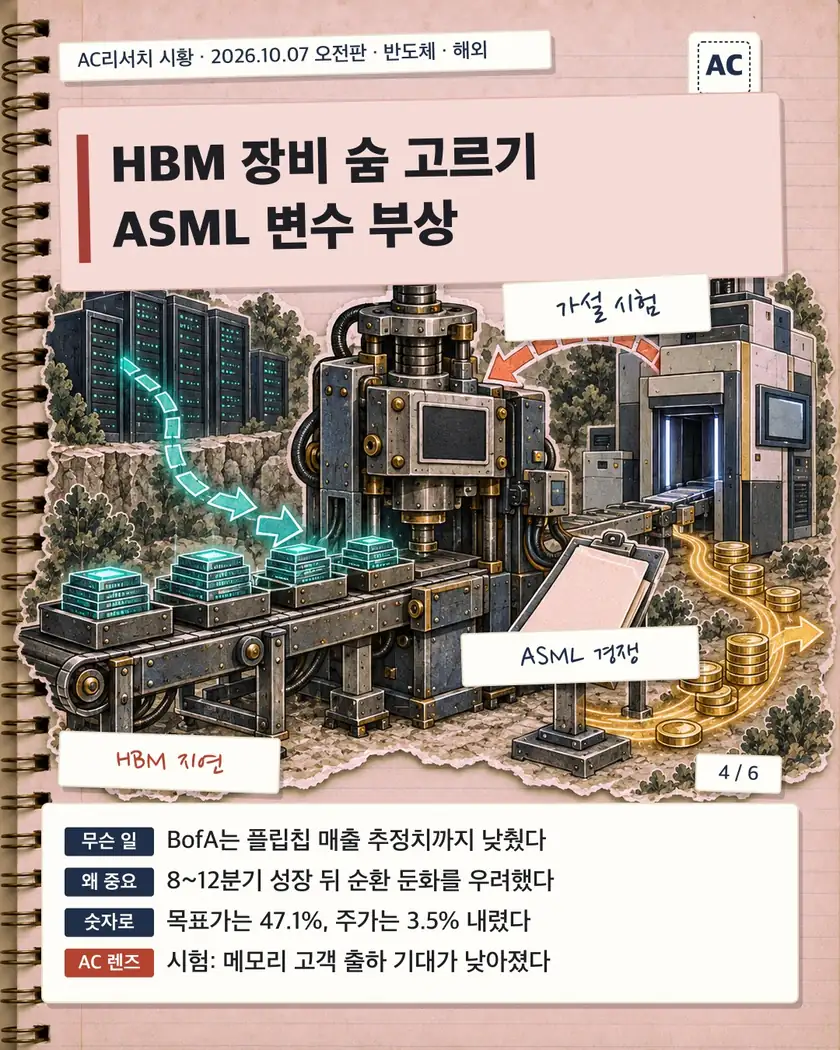
4/6 · HBM 장비 숨 고르기 ASML 변수 부상 이 뉴스 자세히 보기 ↓
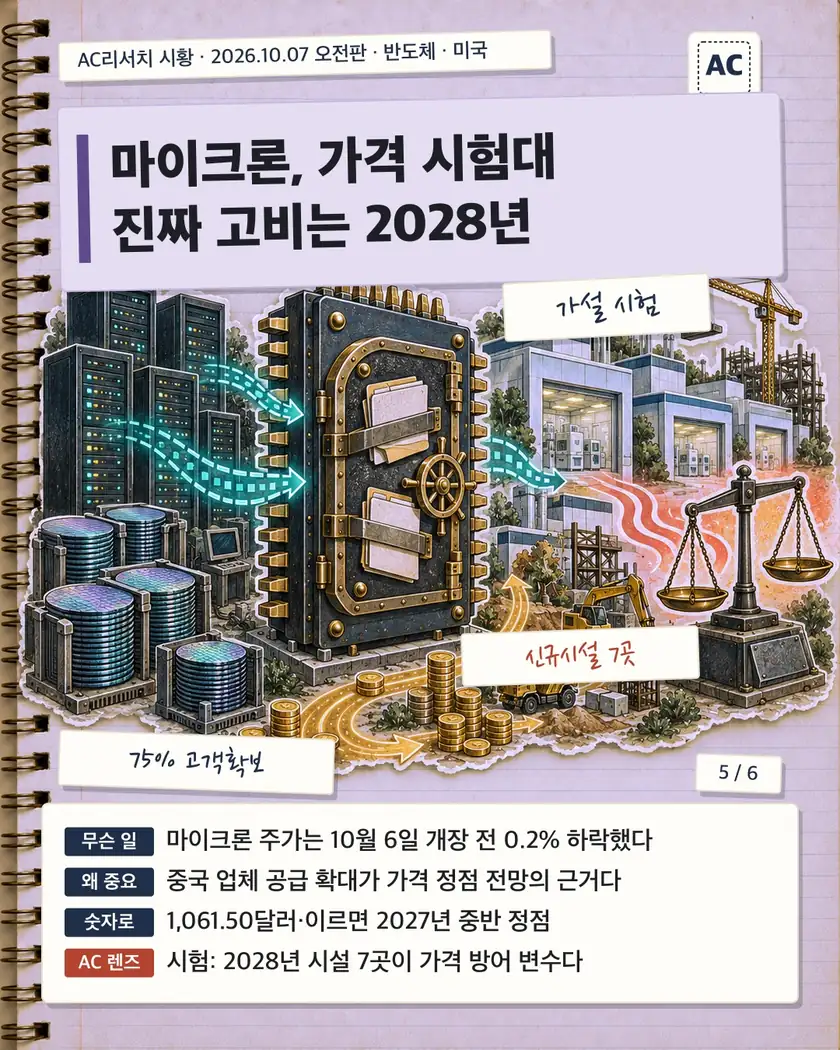
5/6 · 마이크론, 가격 시험대 진짜 고비는 2028년 이 뉴스 자세히 보기 ↓
6/6 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
마벨, 2028 회계연도 매출 200억달러 전망
무슨 일이 있었나
마벨테크놀로지는 10월 6일 뉴욕 투자자의 날에서 장기 매출 전망을 상향했다.
2028 회계연도 매출 전망은 기존 180억달러에서 약 200억달러로 높아졌다.
LSEG가 집계한 2028 회계연도 애널리스트 예상치는 182억달러였다.
발표 당일 장 초반 마벨 주가는 약 7%, 경쟁사 브로드컴은 약 4% 올랐다.
맞춤형 실리콘이란
맞춤형 실리콘은 개별 고객의 사양에 맞춰 설계하는 주문형 반도체다.
마벨은 2021년 투자자의 날에 맞춤형·클라우드 최적화 반도체 전략을 제시했다.
대형 기술기업들은 엔비디아 칩 의존도를 낮추려고 자체 AI 프로세서를 개발하고 있다.
마벨의 맞춤형 칩 사업은 주요 성장 동력으로 자리 잡았다.
장기 목표의 크기
마벨은 2031 회계연도 매출 목표를 700억~900억달러로 제시했다.
중간값 800억달러는 Visible Alpha가 집계한 예상 468억5000만달러를 웃돈다.
구글 거래는 성과 목표 달성 시 2033 회계연도까지 최대 1200억달러 매출이 가능하다.
마벨은 8월에도 2028 회계연도 전망을 165억달러에서 180억달러로 올렸다.
실적이 보여준 수요
마벨의 2027 회계연도 2분기 매출은 27억3930만달러로 전년보다 37% 늘었다.
같은 분기 데이터센터 매출은 21억7150만달러로 전년보다 46% 증가했다.
데이터센터 부문은 해당 분기 전체 매출의 79%를 차지했다.
마벨 주가는 2026년 들어 10월 6일까지 세 배 넘게 상승했다.
앞으로 볼 것
2031 회계연도 수치는 확정 매출이 아니라 고객 투자와 제품 양산을 전제로 한 목표다.
2028 회계연도 매출 200억달러 달성 여부가 장기 성장 경로의 첫 검증 지점이다.
구글 거래에는 성과 조건이 붙어 있어 실제 구매 전환 속도와 규모가 중요하다.
고객사의 AI 데이터센터 투자가 늦어지면 마벨의 제품 수요와 매출도 밀릴 수 있다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
마벨은 AI 데이터센터 수요가 커지자 2028 회계연도 전망을 약 200억달러로 올렸다. 이 흐름은 빅테크의 자체 프로세서 개발이 맞춤형 칩 설계 수요를 키우는 고리다. 그래서 2031년 최대 900억달러 목표는 하이퍼사이클 가설을 강화하는 신호다. 다만 목표 실현 속도는 구글의 구매와 고객들의 AI 투자 일정에 달려 있다.
중국 D램 10% 한국에 울린 경보
무슨 일이 있었나
허성무 의원은 2026년 10월 6일 국회 산업통상자원중소벤처기업위원회 국정감사에서 중국의 D램 추격을 경고했다.
허 의원은 중국 D램 점유율이 10%를 돌파해 삼성전자와 SK하이닉스도 안심할 수 없다고 말했다.
허 의원이 제시한 2분기 점유율은 삼성전자 39%, SK하이닉스 25%, 마이크론 24%, CXMT 10%였다.
CXMT는 중국의 D램 제조사이며 삼성전자·SK하이닉스·마이크론에 이은 세계 4위다.
숫자로 본 추격
CXMT의 D램 점유율은 2023년 1% 수준에서 2026년 2분기 10%로 뛰었다.
점유율은 3년 만에 10배로 커졌고 기존 3사 중심의 경쟁 구도에도 변수가 생겼다.
삼성전자와 SK하이닉스의 합산 점유율은 64%로 시장의 절반을 크게 웃돈다.
CXMT가 두 자릿수 점유율에 진입하면서 범용 제품의 가격 경쟁 우려도 커졌다.
HBM 집중과 중국 증설
한국 반도체 산업은 AI 수요 확대에 힘입어 호황을 누리고 있다.
삼성전자와 SK하이닉스는 AI 서버용 HBM과 첨단 DDR5에 역량을 집중했다.
HBM은 여러 D램을 수직으로 쌓아 AI 가속기에 데이터를 빠르게 공급하는 메모리다.
중국은 이 시기에 범용 DDR4 시장에 대규모로 투자하며 생산능력을 확대했다.
2028년 이후 중국 신규 팹이 가동되면 공급 증가와 가격 경쟁이 거세질 수 있다.
LCD에서 찾은 경고
허 의원은 중국의 반도체 성장 전략이 과거 LCD 시장의 재편 과정과 닮았다고 지적했다.
중국 LCD 업체들은 정부 보조금을 바탕으로 공급 과잉과 저가 공세를 주도했다.
중국 기업들은 현재 세계 LCD 시장의 약 70%를 차지한다.
삼성디스플레이는 LCD 사업에서 철수했고 LG디스플레이도 관련 사업을 정리했다.
요구한 대책과 정부 답변
허 의원은 중국이 미국 수출 통제 이후 투자로 소부장 국산화율을 높였다고 진단했다.
한국의 소부장 국산화율은 10년 넘게 30%대에 머물렀다고 지적했다.
소부장은 반도체 생산에 필요한 소재·부품·장비를 뜻한다.
허 의원은 중국산 저가 반도체가 국내 산업에 미친 피해를 조사하라고 요구했다.
반도체 핵심기술의 해외 유출 대응도 강화해야 한다고 촉구했다.
서부권과 동남권을 잇는 초광역 반도체 소부장 벨트 구축도 제안했다.
김정관 산업통상자원부 장관은 국산 부품·장비 선별과 실증 지원 확대를 추진하겠다고 밝혔다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
AI 수요가 커지자 한국 기업은 HBM에 집중했고, CXMT는 범용 D램 점유율을 10%로 키웠다. 그 빈틈에서 중국은 DDR4 생산능력을 늘렸고, 경쟁 투자가 범용 메모리까지 번졌다. 그래서 AI 수요가 반도체 투자를 넓힌다는 하이퍼사이클 가설을 강화한다. 다만 2028년 이후 중국 물량이 범용 D램 가격을 누르는지는 지켜봐야 한다.
- 부담 삼성전자005930 범용 D램 점유율과 판매가격 방어 부담
- 부담 SK하이닉스000660 중국 증설이 범용 D램 가격을 압박
- 부담 마이크론 테크놀로지MU CXMT의 추격이 D램 과점 구도를 흔듦
HBM 장비 숨 고르기 ASML 변수 부상
무슨 일이 있었나
뱅크오브아메리카 글로벌 리서치는 10월 6일 네덜란드 BESI의 평가를 낮췄다.
투자의견은 매수에서 중립으로 한 단계 내려갔다.
목표주가는 €401에서 €212로 낮아져 47.1% 하향됐다.
HBM 생산 장비 수요의 지연과 ASML의 잠재적 경쟁이 핵심 이유였다.
BofA는 HBM 지연은 일시적이고 ASML 위협은 오래간다고 평가했다.
BESI 주가는 3.5% 떨어져 이날 AEX 지수에서 가장 부진한 종목이 됐다.
HBM 지연이 뜻하는 것
HBM은 여러 장의 D램을 쌓아 AI 가속기에 넓은 데이터 통로를 제공하는 메모리다.
하이브리드 본딩은 금속 돌기 없이 칩 표면을 직접 붙이는 첨단 패키징 기술이다.
BESI는 반도체 조립 장비를 만드는 네덜란드 기업이다.
HBM 채택 지연으로 2027~2028년 메모리 고객 출하 기대가 낮아졌다.
BofA는 HBM 지연을 일시적인 문제로 규정했다.
ASML이 새로운 변수인 이유
ASML은 반도체 회로 패턴을 웨이퍼에 그리는 노광장비를 공급한다.
ASML은 2025년 3분기에 첫 첨단 패키징 제품인 TWINSCAN XT:260을 출하했다.
XT:260은 시간당 270장을 처리하며 기존 해법보다 생산성이 최대 4배 높다.
BofA는 ASML의 잠재적 진입을 BESI의 장기 부담으로 봤다.
BofA는 ASML 계획의 세부 내용이 나올 때까지 부담이 이어질 수 있다고 봤다.
ASML은 2027년 6월 10일 자본시장 행사에서 장기 전망을 갱신한다.
BofA는 BESI의 경쟁 투자가 늘면 마진과 점유율이 낮아질 수 있다고 봤다.
숫자로 보는 업황의 온도차
BofA는 BESI의 2028년 플립칩 매출 추정치를 낮췄다.
플립칩은 칩을 뒤집어 미세 접점으로 기판에 직접 연결하는 조립 방식이다.
BofA는 장비 업종이 8~12분기 성장한 뒤 순환 둔화를 겪을 수 있다고 봤다.
BESI의 2026년 2분기 매출은 €2억4990만으로 전년 동기보다 68.7% 늘었다.
같은 분기 수주는 €2억9290만으로 전년 동기보다 128.8% 증가했다.
2분기 매출총이익률은 65.7%로 전년 동기보다 2.4%포인트 높아졌다.
앞으로 볼 것
BESI의 2027~2028년 메모리 고객 출하 기대가 회복되는지가 첫 변수다.
BESI는 2026년 3분기 매출이 2분기보다 10~15% 증가할 것으로 예상했다.
BESI는 3분기 매출총이익률을 63~65%로 예상했다.
ASML이 2027년 6월 행사에서 하이브리드 본딩 계획을 얼마나 구체화하는지도 관건이다.
BESI의 경쟁 비용이 마진과 점유율을 얼마나 압박하는지도 관건이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
BofA는 HBM 도입 지연으로 BESI의 2027~2028년 메모리 고객 출하 기대를 낮췄다. 이는 AI 수요가 커져도 후공정 투자가 같은 속도로 움직이지 않을 수 있다는 뜻이다. 게다가 ASML의 잠재적 진입은 BESI의 점유율과 마진을 압박할 수 있다. 그래서 시험으로 보며, 향후 출하와 ASML의 하이브리드 본딩 계획을 지켜봐야 한다.
마이크론, 가격 시험대 진짜 고비는 2028년
무슨 일이 있었나
마이크론 주가는 10월 6일 미국 증시 개장 전 0.2% 내린 1,061.50달러였다.
주가는 여름의 800달러 미만에서 반등했지만 연중 1,200달러 이상 고점에는 못 미쳤다.
기록적인 실적도 메모리 가격 하락기에 대한 투자자의 경계심을 지우지 못했다.
시장은 하락기에도 가격을 지킬 증거가 나오기 전까지 높은 배수 부여를 주저한다.
마이크론은 DRAM과 NAND를 생산하는 미국 메모리 반도체 업체다.
가격 정점은 언제인가
Citi의 아티프 말릭은 메모리 가격이 이르면 2027년 중반 정점에 이를 수 있다고 봤다.
말릭은 중국 메모리 업체의 생산 확대를 가격 상승세가 꺾일 위험으로 꼽았다.
메모리 가격 하락기가 언제 시작될지는 아직 분명하지 않다.
TrendForce는 신규 공장이 생산량을 점진적으로 늘릴 것으로 예상했다.
이 때문에 공급이 본격 증가하는 2028년이 더 중요한 시험대로 제시됐다.
장기계약이라는 방어막
마이크론은 2027년 생산량 가운데 75% 넘는 물량에 고객을 확보했다.
전략 고객 계약은 특정 물량을 약정해 수요와 실적의 가시성을 높인다.
웨드부시의 맷 브라이슨은 대형 고객과 2027년 가격을 일찍 정했다고 봤다.
브라이슨은 최근 진행된 협상이 소규모 계약일 가능성이 크다고 판단했다.
마이크론의 전략 고객 계약 대부분은 가격이 고정되거나 최저·최고 가격을 둔다.
2028년 공급이 늘어난다
SK하이닉스와 삼성전자는 2028년 여러 신규 생산시설의 가동을 준비하고 있다.
TrendForce는 양사의 메모리 제조·패키징 시설 7곳이 2028년 가동된다고 집계했다.
TrendForce는 반도체 가격과 공급을 추적하는 대만 시장조사업체다.
TrendForce는 2028년을 신규 공급능력의 전환점으로 평가했다.
신규 공장은 생산량을 점진적으로 늘려 공급 증가도 한꺼번에 나타나지 않는다.
실적과 함께 볼 숫자
마이크론의 2026회계연도 4분기 매출은 542억2900만달러였다.
같은 분기 GAAP 매출총이익률은 86.8%로 전년 동기 44.7%를 웃돌았다.
2026회계연도 매출은 1,331억8800만달러로 전년 373억7800만달러에서 늘었다.
회사는 2027회계연도 1분기 매출을 615억달러±15억달러로 제시했다.
투자자는 2028년 공급 확대기에도 공급계약이 가격을 지킬지 주시한다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
마이크론은 2027년 생산량의 75% 넘는 물량에 고객을 확보했지만 가격 시험은 남았다. AI 사용량이 메모리 수요와 투자를 키우는 동안 2028년 경쟁사 시설 7곳도 공급을 보탠다. 그래서 수요 증가가 가격과 이익으로 이어지는 고리가 증설에도 버티는지 보는 시험이다. 2027년 중반 가격 정점 여부와 2028년 증산 속도, 계약 가격을 함께 봐야 한다.
- 부담 마이크론 테크놀로지MU 경쟁사 증산이 메모리 가격과 마진을 압박
- 부담 SK하이닉스000660 신규 시설 증산이 업계 공급 부담을 확대
- 부담 삼성전자005930 메모리 공급 확대가 가격 경쟁을 심화
- 수혜 ASML 홀딩ASML 메모리 공장 증설이 노광장비 수요를 늘림
이 판의 반도체 브리핑 9건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
반도체 9
- 강화삼성전기 AI서버 수주 3.9조국내
- 강화넥스틴 SK하이닉스 공급 254.4억국내
- 강화한미반도체 삼성과 HBM 장비 협력국내
- 강화AI 서버 D램 싹쓸이 1건국내
- 시험정부 GPU 활용률 50%대국내
- 시험반도체 인력 27명 중국행국내
- 강화삼성전자 영업익 100조 전망국내
- 강화AI 칩 수요가 인플레 위험 요인미국
- 강화브로드컴 주가 반응 1건미국
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.