[원전·가스 · 10.02 오전판] 수요 늘자 공급 어디로?
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 원전·가스 뉴스 3건 가운데 1건은 이 가설을 강화했고 1건은 시험대에 올랐다 1건은 중립이다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
1/5 · 표지 · 수요 늘자 공급 어디로?
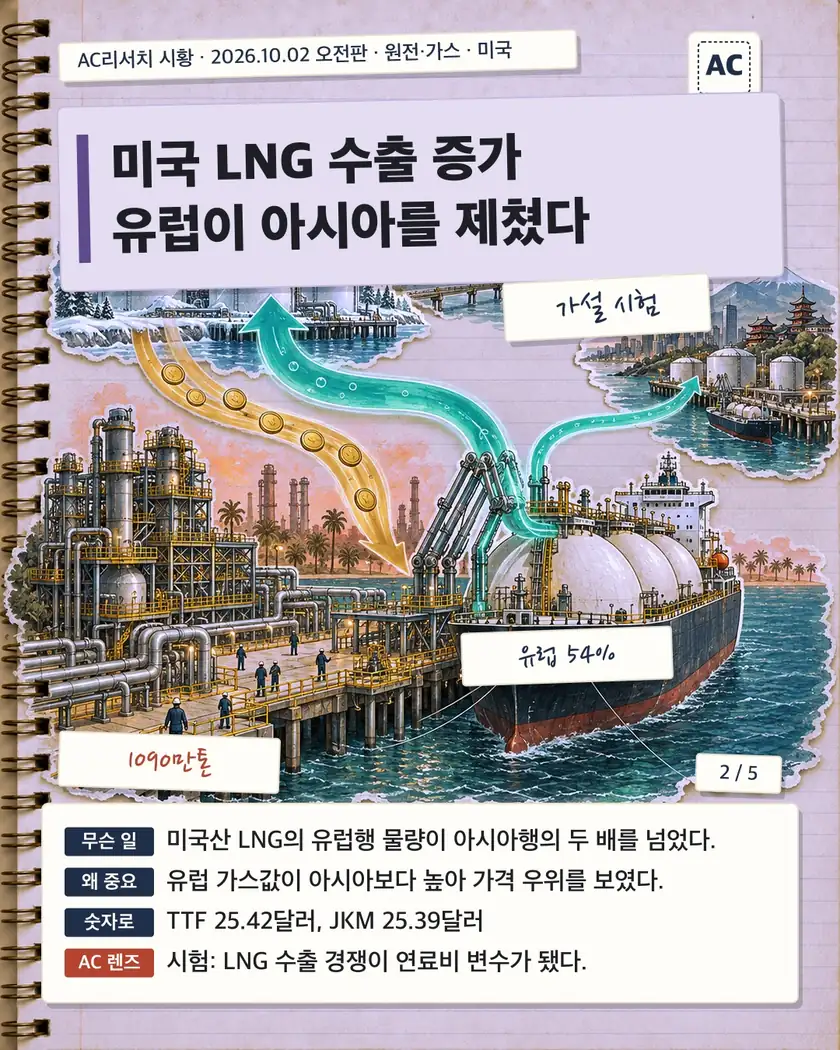
2/5 · 미국 LNG 수출 증가 유럽이 아시아를 제쳤다 이 뉴스 자세히 보기 ↓
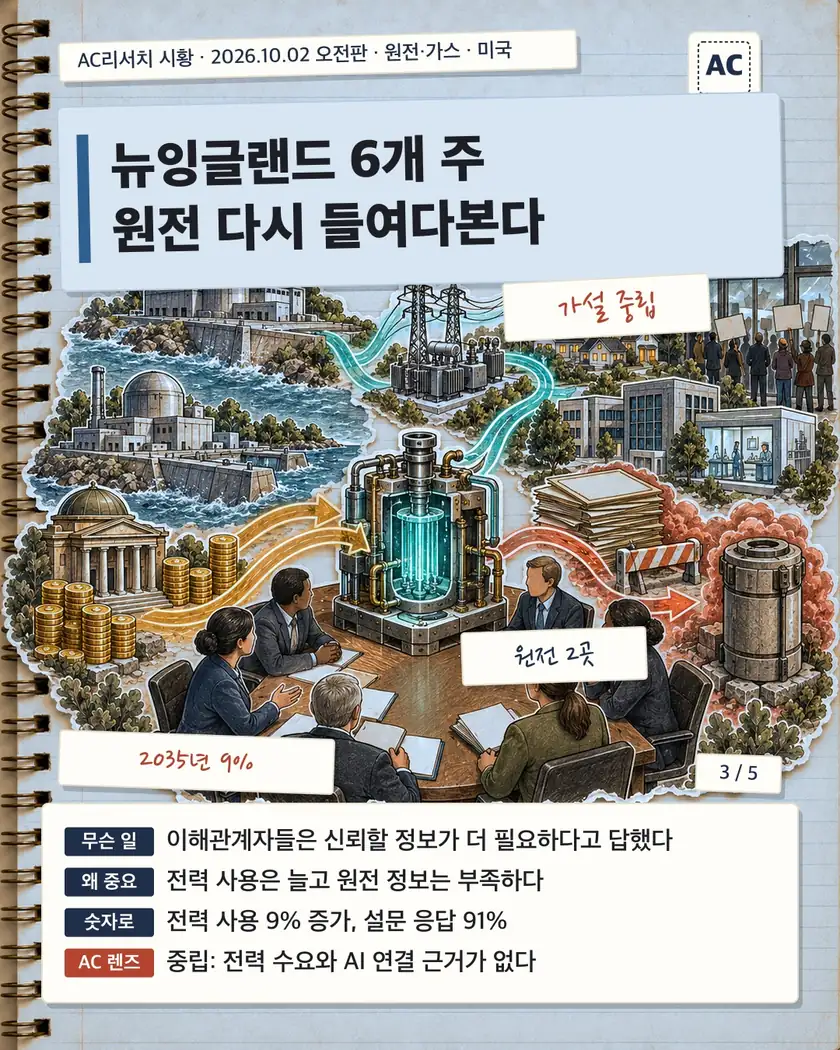
3/5 · 뉴잉글랜드 6개 주 원전 다시 들여다본다 이 뉴스 자세히 보기 ↓
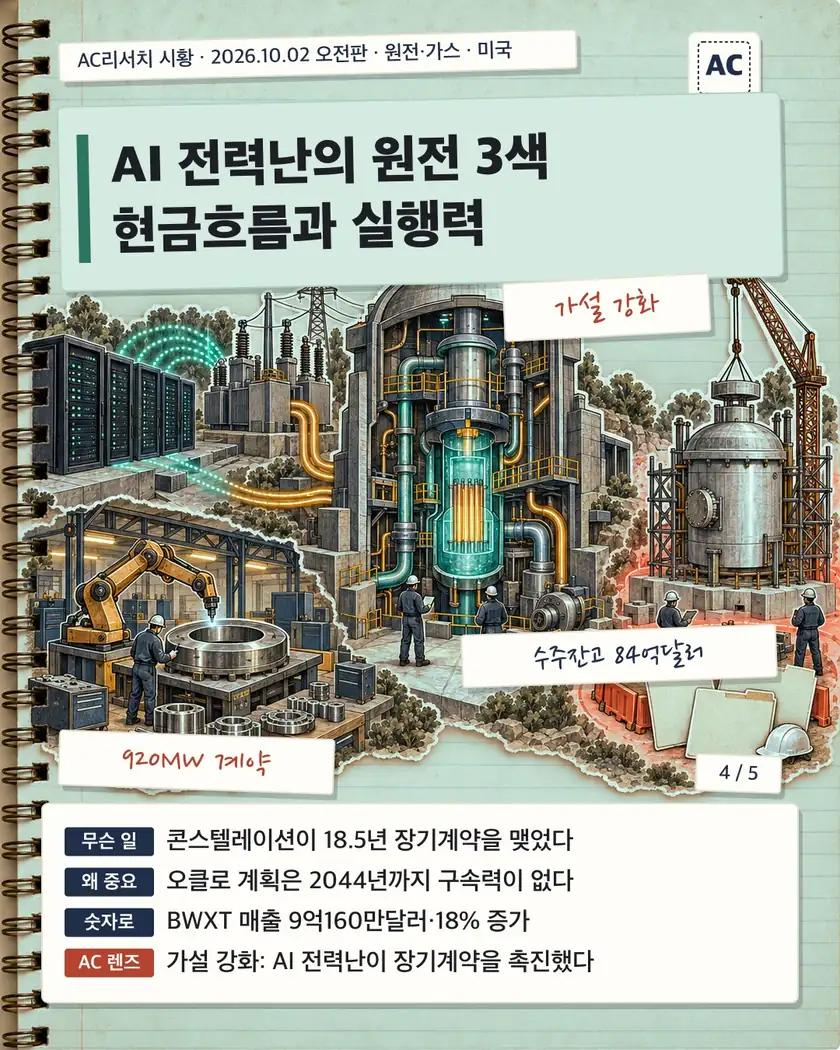
4/5 · AI 전력난의 원전 3색 현금흐름과 실행력 이 뉴스 자세히 보기 ↓
5/5 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
미국 LNG 수출 증가 유럽이 아시아를 제쳤다
무슨 일이 있었나
LNG는 천연가스를 액화해 선박으로 나르는 연료다.
LSEG 예비 집계에서 미국의 9월 선적량은 1,090만톤에 이르렀다.
8월보다 늘어난 물량은 20만톤이며 일부 시설의 정기 정비 중에도 증가했다.
버크셔 해서웨이 에너지는 메릴랜드 코브포인트 LNG를 약 3주간 정비했다.
미국 걸프 연안의 기온 하락은 여름철 고온에 따른 생산 제약을 덜어냈다.
유럽 수요가 국제 가격을 높이면서 미국 수출업체는 가동을 늘릴 유인을 얻었다.
유럽이 물량을 끌어갔다
유럽은 미국산 LNG 591만톤을 받아 8월 580만톤보다 수입을 늘렸다.
이 물량은 미국 9월 수출의 54%로 지역별 목적지 가운데 가장 컸다.
유럽 구매자들은 겨울 난방기를 앞두고 가스 저장고를 채우기 위해 화물을 확보했다.
TTF는 네덜란드 거래허브 가격으로 유럽 가스시장의 대표 기준이다.
9월 TTF 평균은 MMBtu당 25.42달러로 8월 21.17달러보다 높아졌다.
아시아도 늘었지만 2위
아시아행 미국산 LNG는 8월 259만톤에서 9월 284만톤으로 늘었다.
아시아 비중은 미국 전체 수출의 26%였다.
JKM은 일본·한국·중국·대만 도착 현물 LNG 가격을 반영하는 기준이다.
9월 JKM 평균은 MMBtu당 25.39달러로 8월 약 22달러에서 상승했다.
유럽 TTF가 JKM보다 0.03달러 높아지며 유럽이 가격 경쟁에서 근소하게 앞섰다.
다른 시장은 엇갈렸다
이집트는 68만톤을 들여와 미국 수출의 6%를 조금 넘게 차지했다.
중남미행 물량은 8월 90만톤에서 9월 53만톤으로 크게 줄었다.
트리니다드토바고는 9월 약 110만톤을 수출해 2년여 만의 월간 최대를 기록했다.
트리니다드토바고 공급은 중남미행 미국 화물 일부를 대체한 것으로 보인다.
이에 더 많은 미국 화물이 가격이 높은 유럽과 아시아로 향할 수 있었다.
북미 공급의 새 변수
LNG 캐나다는 9월 약 100만톤을 수출하며 신규 설비 가동을 계속 끌어올렸다.
이 화물은 모두 아시아로 향했다.
캐나다 태평양 연안은 아시아로 갈 때 파나마운하를 거치지 않는 장점이 있다.
미국 수출량뿐 아니라 지역별 가격 차, 정비 일정, 경쟁 공급이 화물 방향을 바꾼다.
TTF와 JKM의 격차, 코브포인트 재가동, 겨울 재고 충전 속도가 다음 변수다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
미국의 9월 LNG 수출은 1090만톤으로 늘었고, 유럽이 물량의 54%를 가져갔다. 그런데 유럽 가격이 아시아보다 높아지자 수출 화물은 더 높은 가격을 따라 움직였다. 그래서 AI 데이터센터가 가스발전을 늘릴수록 연료비와 조달 경쟁이 사이클의 속도를 시험한다. 미국 가스 가격과 신규 LNG 설비 가동 뒤에도 이 경쟁이 이어지는지 지켜봐야 한다.
뉴잉글랜드 6개 주 원전 다시 들여다본다
무슨 일이 있었나
9월 30일 UMass 로웰에서 뉴잉글랜드 원자력 정상회의가 열렸다.
6개 주 전역의 에너지 당국자와 연구자, 산업계 관계자가 하루 동안 논의했다.
참석자들은 첨단 원자로와 핵융합, 신규 설비의 상용화 장벽을 다뤘다.
SMR은 출력과 설비 규모를 줄이고 공장 제작을 활용하는 소형 원자로이다.
행사장 밖에서는 약 12명이 피켓을 들었고, 모형 폐기물 용기를 실은 트럭이 돌았다.
숫자로 보는 전력 수요
ISO 뉴잉글랜드는 2026~2035년 연간 전력 사용량이 9% 늘 것으로 전망했다.
난방 전기화로 2030년대에는 겨울이 연중 최대 수요 시기가 될 전망이다.
코네티컷 밀스톤과 뉴햄프셔 시브룩은 역내에서 가동 중인 원전 2곳이다.
두 발전소는 뉴잉글랜드 전체 전력의 약 25%를 공급한다.
6개 주 중 5개 주가 강한 탈탄소 목표를 둔 가운데 전력 수요가 증가세로 돌아섰다.
주별 정책은 어떻게 바뀌나
코네티컷은 밀스톤과 유치를 선택한 지역에서 신규 원전 개발을 허용했다.
주 정부는 원전 유치를 검토하는 지역의 사전 평가 비용을 지원할 계획이다.
매사추세츠의 1982년 제정법 Chapter 503은 신규 원전에 주 전체 투표를 요구한다.
모라 힐리 주지사는 Chapter 503 폐지안을 에너지 법안에 담았다.
UMass 로웰 로드맵은 부지나 원자로를 고르거나 건설을 결정하는 계획이 아니다.
UMass 로웰은 2025년 말 설명회를 열고 2026년 1월 분야별 의견을 들었다.
설문 참여자의 91%는 논의를 위해 신뢰할 만한 정보가 더 필요하다고 답했다.
비용과 기술의 문턱
EY 인프라 자문가는 신규 원전이 민간 자본만으로 추진되기 어렵다고 말했다.
정부 지원 방식에는 직접 자금과 저비용 금융, 장기 수입 보장이 포함된다.
MIT의 데이비드 파슨스 교수는 소형화가 건설과 금융 문제를 없애지 않는다고 말했다.
매사추세츠의 핵융합 실증사업은 당장 전력망에 전기를 공급하는 단계가 아니다.
뉴햄프셔는 첨단 원전의 개발과 배치를 검토하도록 행정명령을 내렸다.
뉴햄프셔는 첫 사업자가 되지 않겠다는 입장도 밝혔다.
모든 주가 다섯 번째 사업자가 되려 하면 실제 배치는 늦어질 수 있다.
앞으로 볼 것
매사추세츠 하원은 Chapter 503 폐지를 반영했지만 상원은 제외해 협상이 남았다.
로드아일랜드는 원자력과 핵융합을 재생에너지 의무 기준에 포함했다.
로드아일랜드는 역내 원전 사업에 공동 참여하는 방안을 다른 주들과 논의 중이다.
버몬트의 신규 원전은 주의회와 주 정부의 다른 승인 절차를 거쳐야 한다.
반대 단체들은 방사성 폐기물과 건강 위험, 주민 투표권 문제를 제기했다.
현재 로드맵은 건설 결정이 아니라 규제와 금융, 지역 참여 조건을 정하는 단계이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
뉴잉글랜드는 2026~2035년 전력 사용량이 9% 늘 것으로 보고 원전을 다시 살피고 있다. 그런데 난방 전기화가 겨울 수요를 키우는 반면, 신규 원전의 비용과 금융 문제는 남아 있다. 그래서 AI 하이퍼사이클에는 중립이며, 정책 논의가 실제 투자로 이어지는지 봐야 한다.
AI 전력난의 원전 3색 현금흐름과 실행력
무슨 일이 있었나
아마존·마이크로소프트·알파벳·메타의 2026년 자본지출 지침 합계는 7100억달러를 넘었다.
이들은 대규모 데이터센터를 운영하는 하이퍼스케일러로 전력 확보 경쟁을 이끈다.
PJM 가격은 2026/2027 인도연도에 MW·일당 329.17달러, 2028/2029에는 325달러였다.
세 종목은 기존 발전소 운영사, 원전 제조사, 차세대 원자로 개발사를 각각 대표한다.
콘스텔레이션: 가동 중인 원전
콘스텔레이션 에너지는 미국 최대 원전 함대를 운영하는 민간 발전회사다.
회사는 2026년 1월 칼파인 인수를 마치고 세계 최대 민간 발전사업자가 됐다.
2분기 조정 영업이익은 주당 2.55달러였고 연간 지침은 11.50~12.50달러로 올랐다.
회사는 2분기에 원전 전력 920MW를 평균 18.5년 장기계약으로 판매했다.
계약은 2029~2031년 시작되며 2032년 예상 청정 기저발전량의 약 30%를 차지한다.
미 원자력규제위원회는 크레인 청정에너지센터의 연료 허가 변경을 승인했고 재가동 목표는 2027년이다.
2분기 원전 이용률은 93%였고 원전 생산세액공제는 수익의 하방을 받친다.
BWXT: 원전 제조 기반
BWXT는 미 해군 원자로와 상업용 원전 부품을 만드는 흑자·배당 기업이다.
2분기 매출은 9억160만달러로 전년 동기보다 18% 증가했다.
상업 부문 매출은 72% 늘었고 인수 효과를 뺀 자체 성장률도 33%였다.
조정 주당순이익은 1.07달러로 5개 분기 연속 시장 예상치를 웃돌았다.
수주잔고는 84억달러로 40% 늘었고 최근 12개월 수주액은 매출의 1.7배였다.
회사는 2026년 매출 약 38억달러와 잉여현금흐름 3억4500만~3억6000만달러를 제시했다.
PCG 인수를 7월 1일 마쳤고 연말 전 AP1000·X300·Darlington 장비 수주 기회를 거론했다.
오클로: 상용화 전 선택지
오클로는 발전·연료·동위원소 사업을 추진하지만 상업용 발전소 매출은 아직 없다.
Aurora 발전소 설계 용량은 75MW로 확대됐고 첫 상업 전력 목표는 2027년 말~2028년 초다.
스위치와 맺은 비구속 기본계약은 2044년까지 원전 12GW를 배치하는 구상이다.
에퀴닉스와는 최대 500MW의 비구속 의향서를 맺고 2500만달러를 선지급받았다.
스위치와 에퀴닉스 합의는 의무구매형 전력계약이 아니다.
Groves 시험로는 2026년 8월 첫 임계에 도달했고 6월 말 현금·시장성 채권은 30억630만달러였다.
2026년 영업현금 사용액은 1억2000만~1억5000만달러, 설비 지출은 4억~5억달러로 예상된다.
앞으로 볼 위험
콘스텔레이션은 PJM 규칙 변화와 2027년 5월 끝나는 일리노이 지원제도의 영향을 받는다.
칼파인 통합도 단기 실행 부담을 더한다.
BWXT는 미 연방예산 일정과 고객사의 불규칙한 원전 투자 시점에 노출돼 있다.
ADVANCE법은 규제 환경을 지원하지만 오클로는 상업운전과 확정 전력계약이 없어 인허가·자금조달 위험이 크다.
연초 이후 주가는 콘스텔레이션 약 31%, BWXT 약 24%, 오클로 51% 이상 하락했다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
빅테크의 2026년 자본지출 지침이 7100억달러를 넘으며 원전 전력 확보 경쟁이 커졌다. 그래서 콘스텔레이션은 920MW를 평균 18.5년 계약으로 묶었다. 이 계약은 AI 인프라가 전력 투자를 끌어내는 고리를 강화하지만 BWXT 수주가 모두 AI용은 아니다. 오클로의 12GW 합의도 비구속이므로 인허가와 실제 상업운전이 이어지는지 봐야 한다.
- 수혜 콘스텔레이션 에너지CEG 장기 원전 계약이 수익 가시성을 높임
- 수혜 BWX 테크놀로지스BWXT 원전 건설 확대가 부품 수주 기회를 늘림
- 수혜 오클로OKLO 12GW 비구속 합의가 잠재수요를 제시
이 판의 원전·가스 브리핑 5건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
원전·가스 5
- 강화대미 원전 8기 1200억달러 투입국내
- 강화K원전 미국 상륙과 LNG 투자 수혜국내
- 강화정부 SMR·양자 7대 시드 추진국내
- 강화첨단산업 전력수요에 천연가스 검토국내
- 강화두산에너빌리티 발전 3축 부상국내
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.