[전력 · 10.01 오후판] AI 전력투자 어디까지?
AC리서치는 AI 하이퍼사이클이 온다고 본다. 오늘 전력 뉴스 4건 가운데 3건은 이 가설을 강화했고 1건은 중립이다.
처음 오셨나요? AI 하이퍼사이클의 출발점, 『상황인식』 해설 읽기 →
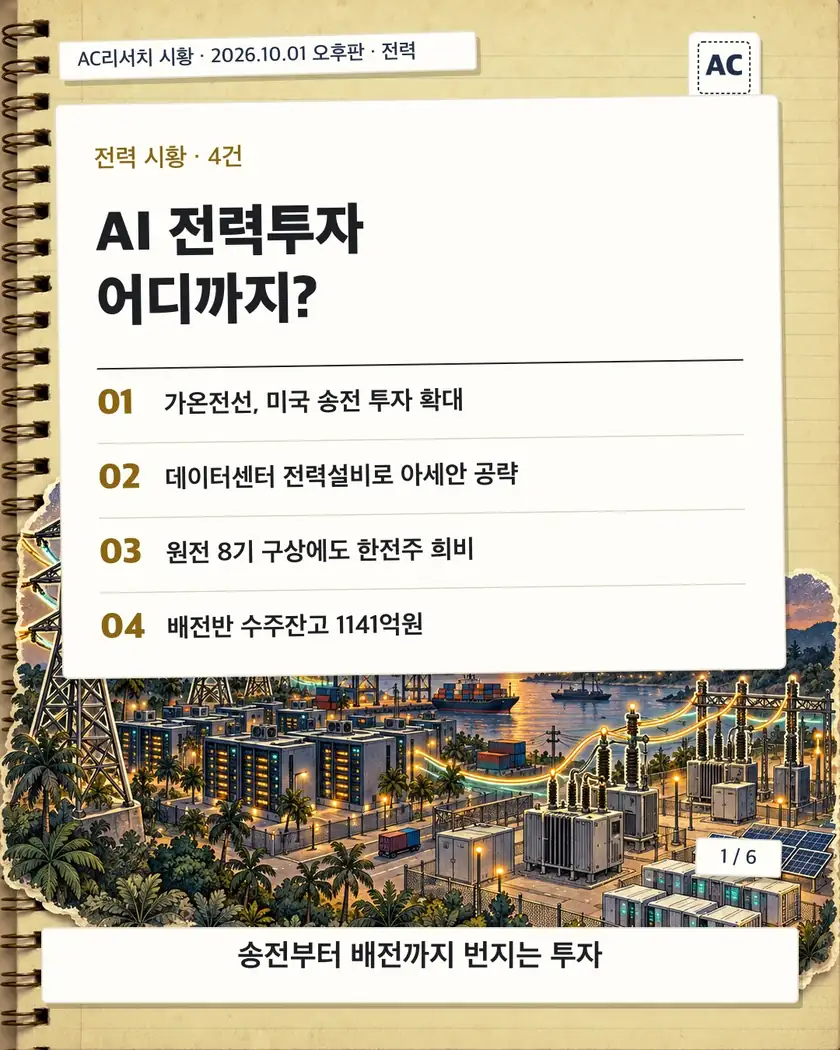
1/6 · 표지 · AI 전력투자 어디까지?
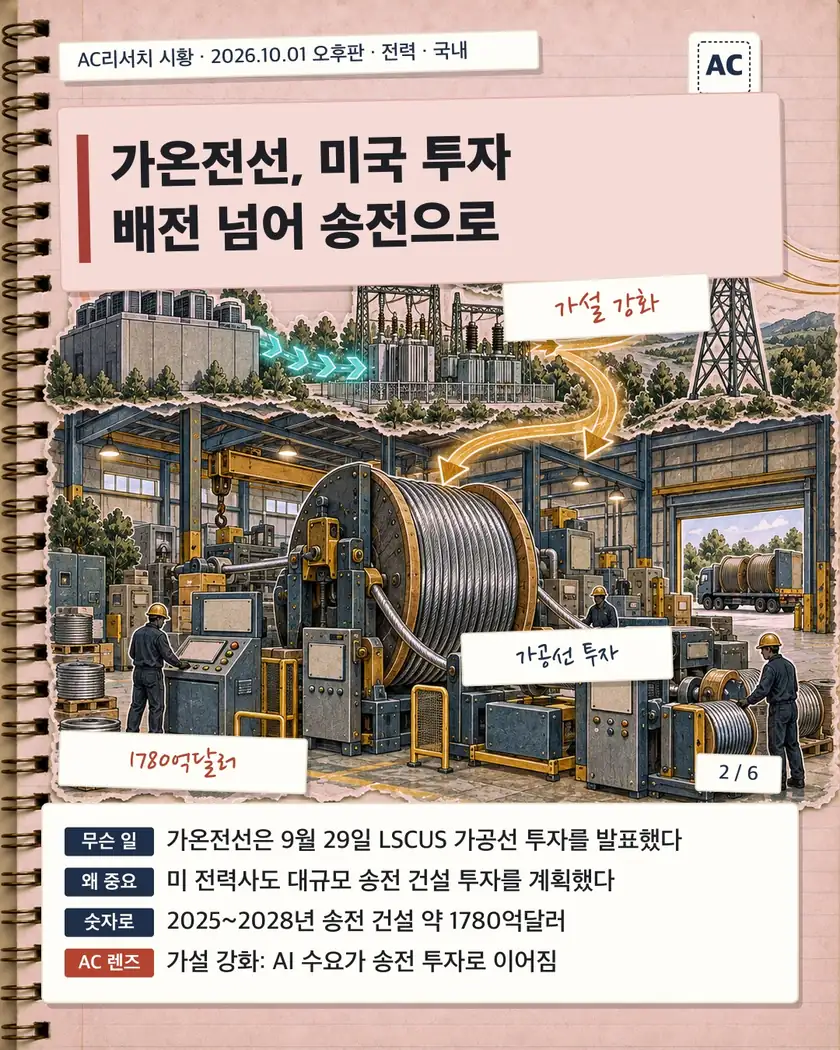
2/6 · 가온전선, 미국 투자 배전 넘어 송전으로 이 뉴스 자세히 보기 ↓
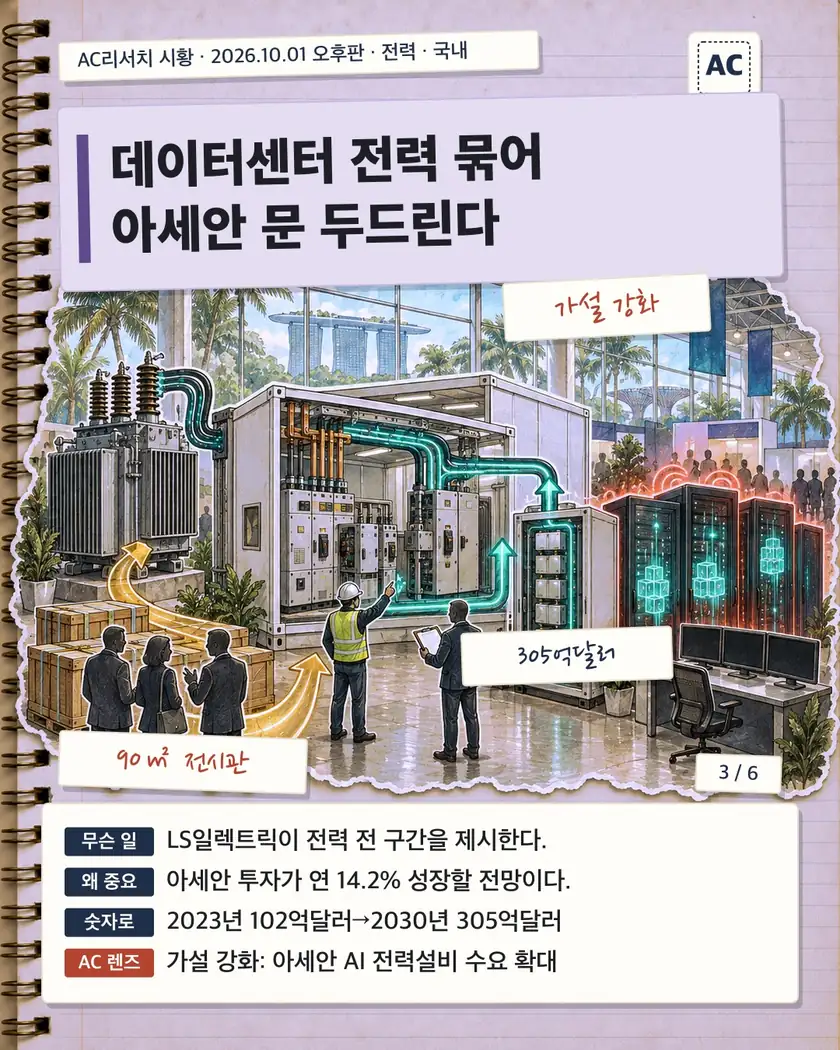
3/6 · 데이터센터 전력 묶어 아세안 문 두드린다 이 뉴스 자세히 보기 ↓
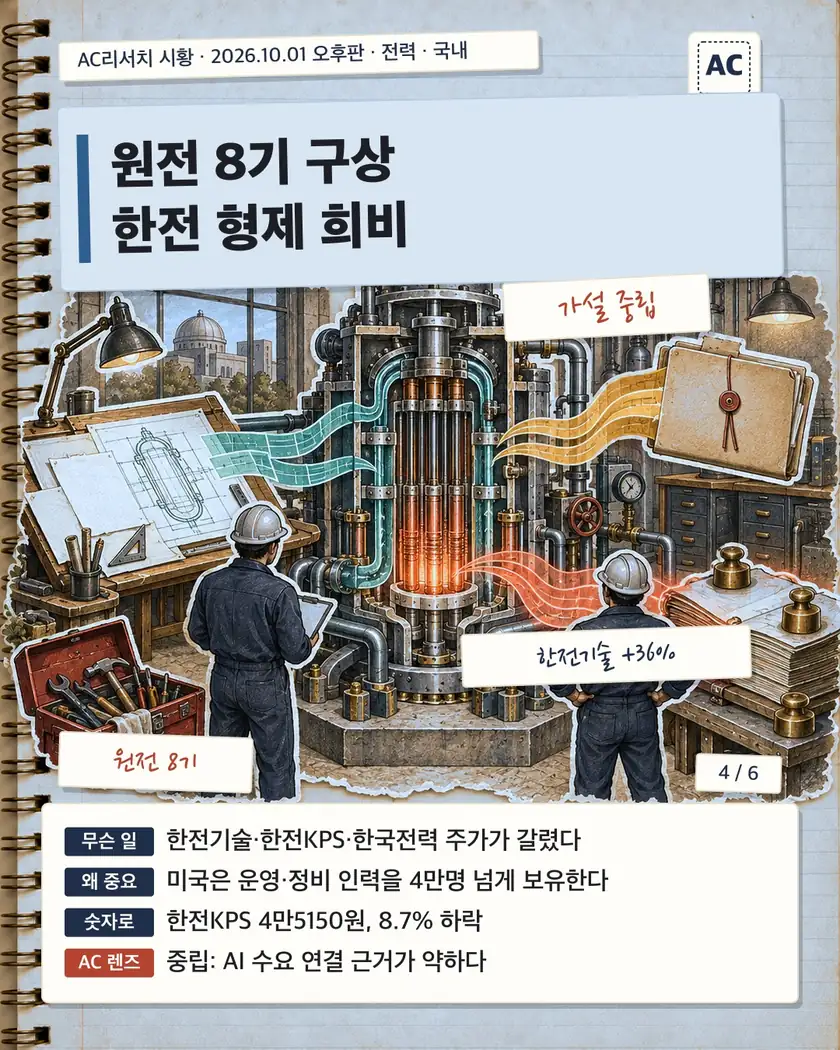
4/6 · 원전 8기 구상 한전 형제 희비 이 뉴스 자세히 보기 ↓
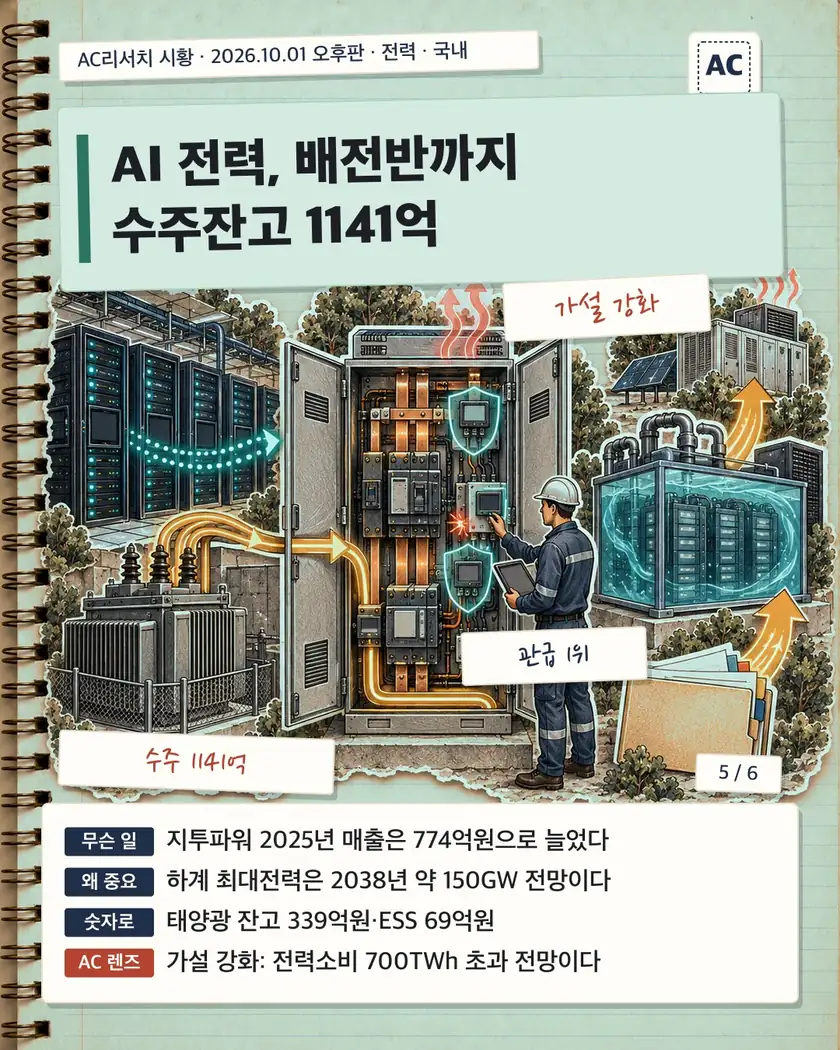
5/6 · AI 전력, 배전반까지 수주잔고 1141억 이 뉴스 자세히 보기 ↓
6/6 · AC리서치
좌우로 넘기거나 카드를 눌러 크게 보세요.
가온전선, 미국 투자 배전 넘어 송전으로
무슨 일이 있었나
가온전선은 9월 29일 미국 생산법인 LSCUS의 가공선 설비 투자를 추진한다고 밝혔다.
LSCUS는 미국에서 케이블을 생산하고 판매하는 가온전선의 현지 법인이다.
LSCUS의 기존 미국 사업은 MV·LV 배전용 케이블이 중심이다.
가공선 설비를 더하면 현지 제품 범위가 배전에서 송전으로 넓어진다.
정현 대표는 LSCUS를 중심으로 미국 전력 인프라 공략을 확대하겠다고 말했다.
설비 증설 일정
LSCUS는 2026년 10월 MV·LV 케이블 생산라인의 1단계 증설을 마칠 예정이다.
2단계 증설은 2027년 상반기 완료할 예정이다.
MV는 중전압, LV는 저전압 전력 케이블을 뜻한다.
가온전선은 가공선 설비의 투자액과 생산능력, 가동 일정을 밝히지 않았다.
왜 가공선인가
가공선은 송전철탑을 이용해 발전소의 전기를 장거리로 보내는 전선이다.
미국은 발전시설과 주요 수요처 사이의 거리가 길어 가공선을 폭넓게 사용한다.
EEI는 투자자 소유 전력회사의 2025~2028년 송전 건설 투자액을 약 1780억달러로 제시했다.
AIDC와 첨단 제조업 확대, 신규 발전원 연결이 송전 투자를 끌어올리고 있다.
기존 사업과의 연결
가온전선은 미국 빅테크가 텍사스주에 짓는 AIDC 전력망용 발전소에 LV 케이블을 공급한다.
가공선 설비를 갖추면 발전소 내부 전력망부터 송전망까지 제품군이 이어진다.
한국 정부가 우선 추진하는 미국 가스복합발전 사업에는 LV·MV 케이블과 송전망이 필요하다.
가온전선은 LS그린링크의 초고압 해저·지중케이블 사업과의 시너지를 기대한다.
앞으로 볼 것
가공선 설비는 투자 추진 단계이며 가온전선은 생산 개시 일정을 밝히지 않았다.
중·저압 케이블 증설이 예정된 시기에 끝나는지가 첫 관찰 대상이다.
가공선 설비의 투자액과 생산능력, 첫 고객이 다음 관찰 대상이다.
가온전선은 미국 원전 투자 확대에 대비해 원전용 케이블 시장 진출도 검토한다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
가온전선은 미국 배전 케이블 증설에 이어 송전용 가공선 생산설비 투자를 추진한다. AI 데이터센터와 첨단 제조업이 전력망 투자를 늘리면서 전선 공급업체도 현지 생산을 넓힌다. 그래서 전력 수요가 송전망 투자로 이어지는 고리가 하이퍼사이클 가설을 강화한다. 다만 가공선 가동 일정과 고객 수주가 나와야 투자 속도를 가늠할 수 있다.
- 수혜 가온전선000500 미국 송배전 제품군 확대로 수주 기회 증가
- 수혜 LS006260 계열 전선사의 북미 공급 확대가 실적에 연결
- 수혜 LS ELECTRIC010120 미국 송전 투자 확대가 전력기기 수요 자극
- 부담 대한전선001440 경쟁사의 미국 가공선 생산으로 경쟁 심화
데이터센터 전력 묶어 아세안 문 두드린다
무슨 일이 있었나
LS일렉트릭은 2026년 9월 28일 아세안 데이터센터 시장 공략 계획을 밝혔다.
회사는 9월 29~30일 싱가포르 마리나 베이 샌즈에서 열리는 DCWA 2026에 참가한다.
DCWA 2026은 아시아 최대 데이터센터 전문 전시회다.
전시관은 90㎡ 규모이며 주제는 '준비된 전력 인프라, 고객 맞춤형 솔루션'이다.
LS일렉트릭은 싱가포르를 아세안 시장 진출의 교두보로 삼는다.
처음부터 끝까지 묶은 전력 설비
회사는 초고압 변압기부터 직류 솔루션까지 전력 설비를 한 패키지로 묶었다.
전력 공급 단계에는 초고압 변압기, GIS, STATCOM, BESS를 배치했다.
GIS는 고전압 회로를 절연·개폐하는 가스절연개폐장치다.
STATCOM은 무효전력을 조절해 계통 전압을 안정화하는 설비다.
BESS는 전기를 저장해 데이터센터의 백업 전원 기능을 맡는 대용량 배터리 설비다.
변전소에서 서버 랙까지
배전 단계에서는 배전반과 배전 변압기를 일체화한 모듈형 변전소를 선보인다.
모듈형 변전소는 공장에서 사전 제작해 현장 설치 기간을 줄인다.
MDB는 건물 안에서 전력을 나누는 저압 주배전반이다.
RPP와 부스웨이는 서버 랙까지 전력을 전달하는 배전 설비다.
DCIM 소프트웨어는 데이터센터 인프라의 실시간 운영을 지원한다.
천안에서 실증한 직류 배전
LS일렉트릭은 충남 천안 사업장의 천안 DC 팩토리 사례와 운전 데이터를 공개한다.
천안 DC 팩토리는 제조 공장에 직류 배전망을 적용해 실제 운영하는 시설이다.
회사는 천안에서 세계 최초 직류 배전 제조 공장을 실증했다.
직류 배전은 전력을 직류 형태로 설비에 전달하는 방식이다.
직류 배전 기술은 이번 전시의 주요 품목 중 하나다.
시장 규모와 아세안 전략
아세안 누적 투자는 2023년 약 102억달러, 약 14조원으로 집계됐다.
연평균 14.2% 성장하면 2030년 305억달러, 약 42조원에 이를 전망이다.
부지와 전력비, 세제 혜택은 글로벌 하이퍼스케일 사업자를 아세안으로 끌어들이고 있다.
LS일렉트릭은 북미와 국내 데이터센터의 전력 인프라 공급 경험을 활용할 계획이다.
회사는 베트남·인도네시아 생산 거점을 연계해 현지 고객 요구에 대응할 방침이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
LS일렉트릭은 90㎡ 전시관에서 변압기부터 직류 배전까지 전력 설비를 한 묶음으로 제시한다. AI와 클라우드 사용이 늘수록 서버 전력 밀도가 높아지고 그 부담이 송전·배전 투자로 번진다. 그래서 이 뉴스는 하이퍼사이클의 전력 인프라 고리를 강화한다고 본다. 다만 전시가 실제 수주로 이어지는지와 14.2% 성장 전망이 현실화하는지를 지켜봐야 한다.
- 수혜 LS ELECTRIC010120 아세안 데이터센터 전력 패키지 수주 기회
- 수혜 HD현대일렉트릭267260 초고압 변압기 수요 확대에 노출
- 수혜 효성중공업298040 송배전 설비 투자 확대에 노출
- 수혜 이튼ETN 아세안 고밀도 데이터센터 배전 확대
원전 8기 구상 한전 형제 희비
무슨 일이 있었나
정부는 대미 투자 프로젝트 가운데 미국 현지 원전 건설 발표를 앞두고 있다.
대미 투자 프로젝트로 미국 현지 대형 원전 8기 건설이 거론되고 있다.
한국전력과 상장 자회사들은 원전 공급망에서 서로 다른 업무를 맡는다.
공급망 역할에 따라 대미 투자의 예상 수혜 강도와 주가 흐름도 엇갈렸다.
주가가 얼마나 갈렸나
한전기술은 9월 29일 12만2300원에 거래를 마쳤다.
이 가격은 2025년 말보다 36% 높은 수준이다.
한전기술은 4월 19만8000원으로 연중 고점을 기록했다.
주가는 7월 7만7100원까지 내린 뒤 다시 12만원대로 회복했다.
한전KPS는 4만5150원으로 2025년 말보다 8.7% 하락했다.
한국전력은 3만100원으로 같은 기간 36% 내려 성과가 가장 부진했다.
한전기술이 앞선 이유
한전기술은 원자로계통설계와 원전 종합설계를 수행한다.
이 회사는 발전소 설계와 엔지니어링 전반을 맡는다.
미국은 지난 30년간 신규 원전 건설이 드물어 시공 역량과 공급망이 약해졌다.
iM증권은 웨스팅하우스와 협력하면 한국전력 중심의 미국 진출이 빨라질 것으로 봤다.
iM증권은 한전기술의 수주 확대가 기업가치 재평가로 이어질 것으로 분석했다.
한전KPS에는 높은 정비 장벽
한전KPS는 발전소 정비와 검사를 맡아 원전 가동 이후의 역할이 크다.
미국은 신규 원전 건설 역량과 달리 기존 원전 유지·보수 경쟁력이 높다.
미국 대형 원전은 평균 40년 이상 운영됐고 관련 인력은 4만명을 넘는다.
NH투자증권은 현지 고용 효과 때문에 한전KPS의 참여 가능성을 낮게 봤다.
NH투자증권은 목표주가를 5만5000원에서 5만2000원으로 낮췄다.
한국전력의 부담과 기대
한국전력에는 수익성 압박과 대형 프로젝트의 투자 자금 부담이 작용하고 있다.
중동 전쟁으로 에너지 원가와 전력도매가격이 오르며 전력 구입 부담도 커졌다.
한국전력은 늘어난 비용을 전기요금에 반영하기 어려운 구조이다.
증권가는 2026년 3분기 영업이익을 전년 동기의 절반인 약 2조4000억원으로 추산했다.
유안타증권은 해외 원전 수주와 원전 이용률 개선을 반영해 목표가 4만7000원을 제시했다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
미국 대형 원전 8기 구상이 거론되며 한전기술의 설계 수혜 기대가 커졌다. 원전 설계 발주가 늘면 전력 인프라 투자 고리는 커질 수 있다. 하지만 AI 사용량이 이번 원전 수요를 이끈다는 인과는 아직 성립하지 않는다. 따라서 판단은 중립이며, 8기 계획 확정과 한전기술 수주 여부를 봐야 한다.
AI 전력, 배전반까지 수주잔고 1141억
무슨 일이 있었나
이데일리는 10월 1일 AI 전력 수요가 배전 영역으로 번진다는 SK증권 분석을 전했다.
지투파워는 국내 관급 수배전반 시장에서 점유율 1위를 차지한 전력기기 기업이다.
수배전반은 전력을 수용한 뒤 최종 설비에 안전하게 나누고 사고를 차단하는 장비이다.
회사는 수배전반 외에도 태양광발전시스템 EPC와 ESS 인버터를 주력으로 한다.
SK증권은 투자의견과 목표주가를 별도로 제시하지 않았다.
숫자로 본 실적과 수주
2026년 상반기 연결 매출은 296억원으로 전년 동기보다 22.3% 증가했다.
같은 기간 영업이익은 27억원이며 태양광 사업 매출은 199.5% 늘었다.
6월 말 전체 수주잔고는 1141억원으로 2025년 연간 매출 774억원보다 많다.
수주잔고는 수배전반 733억원, 태양광 339억원, ESS 69억원으로 구성된다.
매출은 2023년 494억원, 2024년 554억원, 2025년 774억원으로 증가했다.
영업이익은 2023년 9억원 적자에서 2025년 88억원 흑자로 개선됐다.
배전반이 중요한 이유
AI 데이터센터는 하루 24시간 안정적으로 전력을 공급받아야 한다.
전력 사용이 늘면 변압기와 전선뿐 아니라 최종 배분 장비도 함께 증설해야 한다.
국내 전력소비량은 2038년 700TWh를 넘어설 것으로 전망된다.
같은 시점 하계 최대전력은 약 150GW까지 증가할 것으로 예상된다.
지투파워는 AI와 IoT를 활용한 상태감시진단 시스템을 수배전반에 탑재한다.
이 시스템은 진단 데이터를 쌓아 유지보수와 업그레이드 수요로 연결할 수 있다.
진입장벽과 신사업
관급 조달시장에는 성능인증과 신제품 인증 등 여러 절차가 요구된다.
인증에 필요한 기술과 시간이 신규 사업자의 단기 진입을 어렵게 만든다.
지투파워는 AI 배전반 관련 신제품 인증을 추가해 점유율 확대를 추진한다.
회사는 2026년 6월 액침냉각 ESS의 KC 인증과 상용화를 마쳤다.
액침냉각은 배터리를 절연성 냉각유에 담가 열과 화재 위험을 낮추는 기술이다.
국방부 마이크로그리드 실증 입찰에도 참여하며 사업 영역을 넓히고 있다.
투자자가 볼 지점
회사는 2030년 매출 3000억원과 영업이익 330억원을 목표로 제시했다.
2026년부터 2028년까지 매출 연평균 성장률 목표는 20% 이상이다.
같은 기간 자기자본이익률 목표는 15% 이상이며 용인 신공장 증설도 추진한다.
회사는 관급과 민수·해외 매출 비중을 2030년까지 각각 50%로 맞출 계획이다.
회사의 2030년 목표는 실제 실적과 달라질 수 있다.
신규 인증과 대형 프로젝트 수주가 수주잔고를 매출로 바꾸는 속도가 관건이다.
이 뉴스가 AI 하이퍼사이클에 왜 중요한가?
AI 데이터센터 확산이 변압기와 전선에 이어 배전반 수요에도 영향을 주고 있다. 그래서 배전반은 늘어난 전력을 설비에 나누고 사고를 막는 마지막 연결점이 된다. 전력 인프라가 데이터센터 확장을 받치는 흐름이어서 이번 뉴스는 가설을 강화한다. 다만 수배전반 잔고 733억원의 고객 구성과 매출 전환 속도는 지켜봐야 한다.
- 수혜 지투파워388050 관급 수배전반 1위, 수주잔고 1141억원
- 수혜 LS ELECTRIC010120 데이터센터 배전·차단기 수요 확대 경로
- 수혜 HD현대일렉트릭267260 배전반 앞단의 변압기·차단기 증설 수요
- 수혜 LS006260 전선·전력기기 계열사 수요 확대 경로
이 판의 전력 브리핑 9건
카드뉴스에 다 싣지 못한 같은 섹터 소식입니다. AC 판정과 함께 한 줄로 정리했습니다.
전력 9
- 강화PJM, AI 전력수요에 6.8GW 확보계획 재설계미국
- 강화Entergy 전력망 1370만달러 확보미국
- 강화미 상원, 데이터센터 원인자부담 입법 속도미국
- 강화AI 전력 조달 논쟁이 공급기업 중심 전개미국
- 강화PJM 전력경매 지연 1건미국
- 강화앨라배마 데이터센터 전기요금법 10월1일 시행미국
- 강화ORIX가 전력망 ESS 프로젝트 착수해외
- 강화데이터센터 우주태양광 PPA 1건미국
- 강화ABB·BCG, 전력수요 증가에 DC 역할 확대 보고서해외
이 글은 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다.